
La diferencia no se tapa: se explica
Dos listados, cuatro partidas abiertas y un puente hasta que extracto y cuenta 572 llegan al mismo saldo.
 David González
El extracto dice 12.450 € y la contabilidad, 12.100 €. La tentación es registrar un asiento de 350 € y seguir. Eso cuadraría la pantalla, pero ocultaría un cobro no contabilizado, una comisión, una devolución y un ingreso en tránsito. La próxima vez que ese ingreso aparezca en el banco, el «arreglo» se convertirá en una duplicidad.
En esta guía reconciliamos un caso completo, movimiento a movimiento. Verás qué comparar, qué hacer con cada partida, qué no debe registrarse dos veces y cuándo una automatización ayuda de verdad. La integración bancaria para pymes explica cómo llegan los movimientos al sistema; aquí empieza el trabajo posterior: decidir si cada movimiento está correctamente reconocido en los libros.
¿Qué documentos necesitas para conciliar un banco?
Necesitas el extracto del banco para el mismo periodo y cuenta, el mayor de la 572 Bancos, el saldo conciliado anterior y los soportes que explican partidas singulares: factura, remesa, recibo devuelto, comisión o justificante de transferencia. Compara fecha valor, fecha contable, referencia, tercero e importe. Dos filas de 500 € no son necesariamente la misma operación.
| Fuente | Qué compruebas | Error que evita |
|---|---|---|
| Extracto bancario | Importe, signo, fecha y referencia. | Inventar movimientos que el banco no confirma. |
| Mayor de la 572 | Apuntes y contrapartidas contables. | Dar por registrado un cobro que falta en libros. |
| Conciliación anterior | Partidas abiertas y antigüedad. | Olvidar o duplicar ajustes del mes pasado. |
| Justificantes | Factura, cliente, comisión, devolución. | Clasificar por parecido de importe. |
El Plan General de Contabilidad identifica la 572 con bancos e instituciones de crédito en cuenta corriente a la vista, en euros. El Banco de España explica el contenido del extracto periódico. El método de comparación aquí descrito es un control de gestión, no un formato legal único de conciliación.
Ejemplo: extracto y mayor que no coinciden al primer vistazo
La empresa «Puerto» inicia septiembre con 10.000 € tanto en banco como en contabilidad. Omitimos IVA y posibles diferencias de fecha valor para mantener visible el mecanismo. Cinco operaciones están correctamente identificadas en los dos lados; otras cuatro exigen una decisión. El extracto contiene ocho movimientos y cierra en 12.450 €.
| Fecha | Extracto bancario | Importe | Saldo banco |
|---|---|---|---|
| 01 sep. | Saldo inicial | — | 10.000 € |
| 03 sep. | Cobro cliente A · FAC-81 | +4.000 € | 14.000 € |
| 05 sep. | Pago proveedor P · TR-54 | −2.000 € | 12.000 € |
| 10 sep. | Nómina · REM-09 | −1.200 € | 10.800 € |
| 12 sep. | Cobro cliente X · FAC-90 | +900 € | 11.700 € |
| 15 sep. | Pago proveedor Q · TR-61 | −900 € | 10.800 € |
| 20 sep. | Cobro cliente B · FAC-93 | +2.000 € | 12.800 € |
| 23 sep. | Comisión bancaria · COM-09 | −150 € | 12.650 € |
| 27 sep. | Devolución recibo · DEV-18 | −200 € | 12.450 € |
El mayor de la cuenta 572 empieza igual, pero no contiene el cobro B, la comisión ni la devolución. Sí contiene un cobro de 1.300 € fechado el 30 de septiembre que el banco acredita el 1 de octubre. Ese cobro está en tránsito al corte: no se registra de nuevo por el hecho de que aún no figure en el extracto. El mayor cierra en 12.100 €.
| Fecha | Mayor 572 | Debe / Haber | Saldo contable |
|---|---|---|---|
| 01 sep. | Saldo inicial | — | 10.000 € |
| 03 sep. | Cobro cliente A · FAC-81 | Debe 4.000 € | 14.000 € |
| 05 sep. | Pago proveedor P · TR-54 | Haber 2.000 € | 12.000 € |
| 10 sep. | Nómina · REM-09 | Haber 1.200 € | 10.800 € |
| 12 sep. | Cobro cliente X · FAC-90 | Debe 900 € | 11.700 € |
| 15 sep. | Pago proveedor Q · TR-61 | Haber 900 € | 10.800 € |
| 30 sep. | Cobro cliente C · FAC-101, en tránsito | Debe 1.300 € | 12.100 € |
Este ejemplo supone que el cobro en tránsito está respaldado por un justificante de remesa y efectivamente entra al banco al día siguiente. Si no hay prueba, no lo des por conciliado solo porque hace cuadrar la hoja. También supone que la devolución de 200 € revierte un cobro de un periodo anterior: el auxiliar de clientes debe reflejar que vuelve a estar pendiente.
El puente: cuatro partidas y diferencia final cero
Partimos de los saldos sin corregir. Al lado del banco se suma el cobro de 1.300 € registrado en libros pero todavía no abonado en el extracto. Al lado contable se añaden el cobro B de 2.000 € y los cargos de 150 € y 200 €, presentes en banco pero pendientes de contabilizar. 12.450 + 1.300 = 12.100 + 2.000 − 150 − 200 = 13.750 €. Ambos lados explican el mismo saldo ajustado.
| Lado banco | € | Lado contable | € |
|---|---|---|---|
| Saldo del extracto | 12.450 | Saldo cuenta 572 | 12.100 |
| + Cobro en tránsito (ya registrado) | +1.300 | + Cobro B no registrado | +2.000 |
| — | — | − Comisión | −150 |
| — | — | − Devolución recibo | −200 |
| Saldo banco ajustado | 13.750 | Saldo contable ajustado | 13.750 |
El saldo ajustado no significa que el banco mostrase 13.750 € el 30 de septiembre. Es una cifra de conciliación que permite explicar el desfase de corte. En libros sí hay acciones: registrar el cobro B contra el cliente correcto, la comisión en la cuenta de gasto pertinente y la devolución reabriendo el derecho de cobro si procede. El ingreso C en tránsito se vigila hasta verlo en el extracto; contabilizarlo de nuevo duplicaría la caja.
Conciliador interactivo: selecciona lo que explica cada lado
Marca las partidas que has verificado con soporte. El comparador muestra cómo cambia la diferencia, pero no crea asientos. Si marcas solo un cargo para que el número se acerque a cero y dejas el cobro en tránsito sin documentar, la conciliación sigue incompleta. Desmarca cualquier fila para comprobar su efecto.
Puente de conciliación · Puerto
Marca solo las partidas investigadas. Los saldos de partida son 12.450 € en banco y 12.100 € en libros.
Incluso con diferencia cero, archiva el extracto, mayor, documento de conciliación y evidencia de las partidas pendientes. Al mes siguiente, el cobro en tránsito debería desaparecer porque el banco lo reflejará. Si no, no se «arrastra» indefinidamente: se investiga fecha, cuenta bancaria, devolución o registro duplicado.
¿Cómo hacer una conciliación bancaria paso a paso?
No mezcles dos IBAN, septiembre con octubre o fecha contable con fecha valor sin anotar el criterio. Parte del saldo conciliado anterior.
Usa importe y fecha como filtros, no como prueba única. Una remesa puede agrupar varias facturas; una comisión puede venir junto a otra operación.
Distingue tránsito temporal, movimiento bancario no contabilizado, apunte contable que no aparece, error de importe, duplicado o cargo no reconocido.
Haz los asientos respaldados, deja pendientes los tránsitos justificados y revisa que ambos saldos ajustados coincidan. Asigna responsable y fecha a lo que siga abierto.
No hay «cuatro tipos» universales de conciliación que debas memorizar para hacerla bien, aunque esa pregunta aparezca en buscadores. Lo útil es clasificar las partidas que explican la diferencia y actuar según su naturaleza. Una diferencia temporal no se arregla igual que un duplicado o un cargo desconocido.
Manual o automática: qué puede resolver el software
Un sistema puede importar extractos, proponer coincidencias por referencia, importe y fecha, y dejar una cola de excepciones. Eso elimina trabajo repetitivo, pero la propuesta no debe registrarse ciegamente. El punto de control sigue siendo si el movimiento corresponde al documento correcto y al periodo correcto. Automatizar la comparación sin una política para devoluciones, comisiones y tránsitos solo acelera errores.
| Situación | Automatización útil | Revisión humana necesaria |
|---|---|---|
| Transferencia con referencia única | Emparejar con factura exacta. | Confirmar tercero y periodo si hay ambigüedad. |
| Remesa agrupada | Descomponer candidatos por importe agregado. | Validar facturas y devoluciones parciales. |
| Comisión bancaria | Detectar patrón y proponer cuenta de gasto. | Comprobar tarifa, justificante e IVA si aplica. |
| Cobro en tránsito | Arrastrar como pendiente con fecha límite. | Verificar entrada posterior o investigar ausencia. |
| Cargo no reconocido | Señalar excepción y detener autoasiento. | Investigar con banco; no clasificar a ciegas. |
La conexión técnica con el banco responde «¿ha llegado el movimiento?». La conciliación responde «¿está explicado correctamente en contabilidad?». Mantener esa frontera evita canibalizar el artículo de integración bancaria y, sobre todo, evita confundir sincronización con control.
Qué hacer cuando sigue sin cuadrar
El resultado final no es una casilla verde. Es una lista de movimientos emparejados, partidas abiertas con explicación y fecha de resolución, asientos pendientes respaldados y una diferencia ajustada de cero. Una partida antigua que se arrastra mes tras mes debe verse como alerta, aunque el total de la conciliación siga cuadrando.
Dónde entra Numio después de conciliar
La cuenta 572 conciliada alimenta una lectura más confiable de caja y de previsión de tesorería. Numio conecta datos del ERP y ayuda a convertirlos en informes y cuadros de mando para dirección. No sustituye al responsable que verifica extractos y justificantes: cuando ese trabajo se hace bien, la conversación sobre caja deja de discutir qué saldo es «el bueno».
Antes de dar la conciliación por cerrada
- Que la diferencia final sea cero, no «aproximadamente cero».
- Que cada partida pendiente tenga fecha y un documento que la respalde.
- Que los cobros en tránsito hayan desaparecido en la conciliación siguiente.
- Que comisiones y devoluciones estén contabilizadas, no compensadas entre sí.
La conciliación se hace sobre el mayor de la cuenta 572. Si nunca lo has leído con calma, empieza por cómo leer el libro mayor: debe, haber y saldo acumulado con un ejemplo que cuadra.
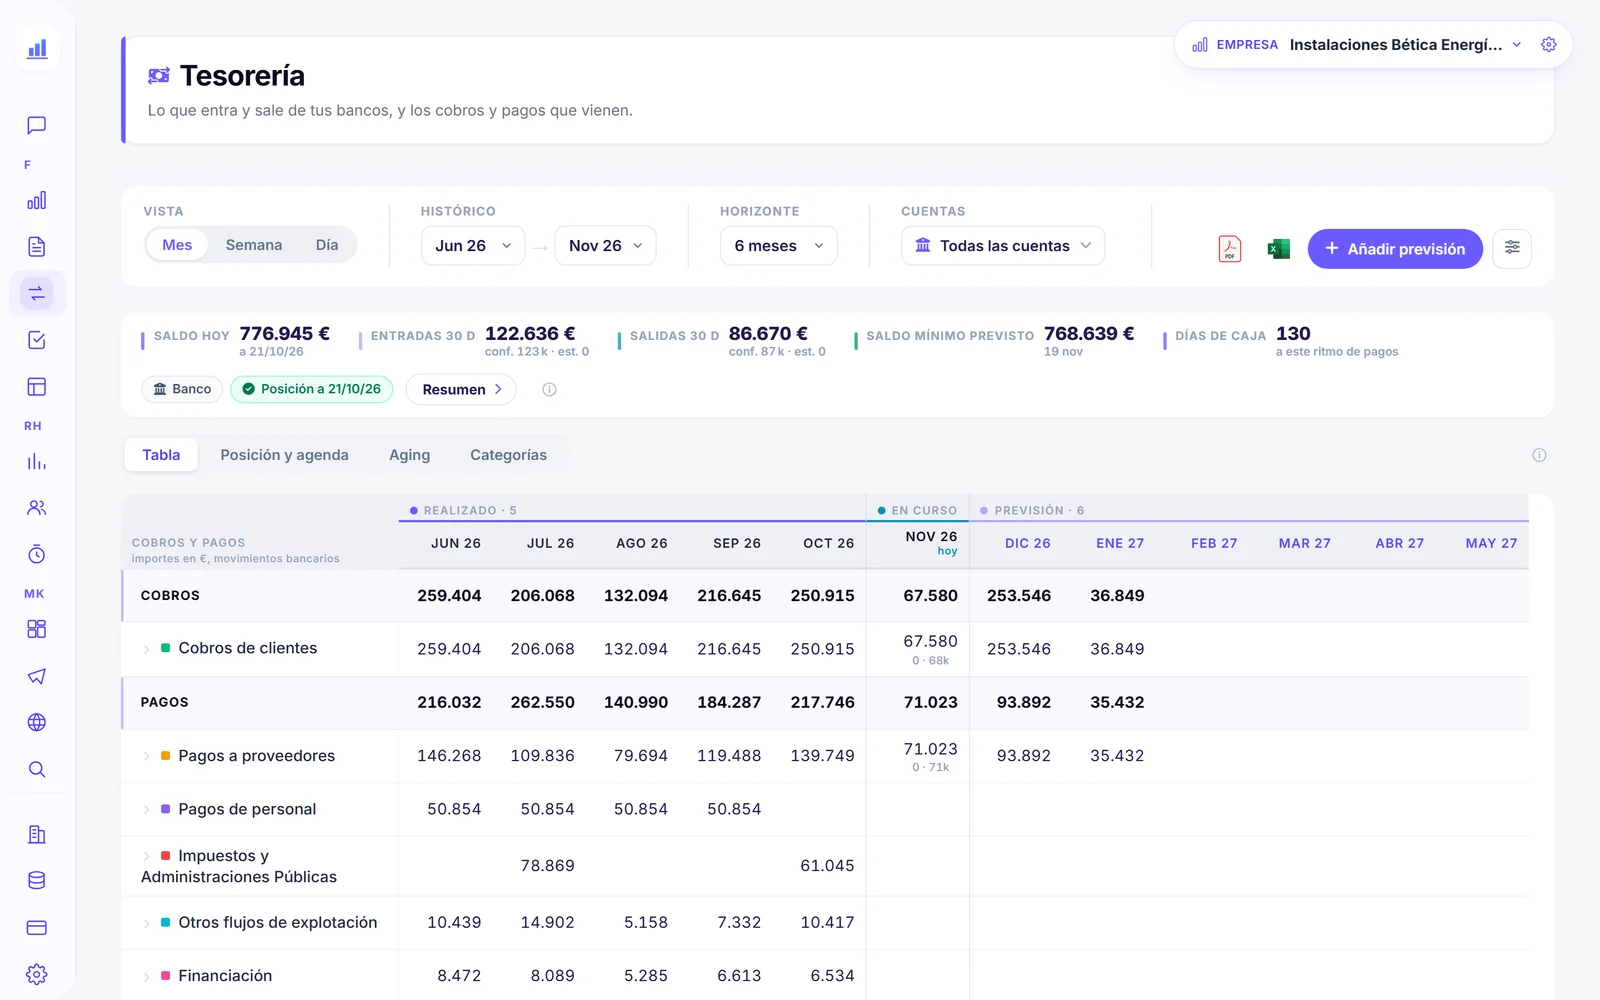
En Numio, la tesorería parte de la posición de tus bancos y te enseña cada movimiento ya clasificado, para que veas la caja real sin esperar al cierre.
Preguntas frecuentes
¿Cuáles son los 4 tipos de conciliación bancaria?+
¿Qué es la conciliación bancaria y en qué consiste?+
¿Cómo se hace una conciliación bancaria paso a paso?+
¿Qué documentos se necesitan?+
¿Hay que registrar un cobro en tránsito otra vez?+
¿Qué significa que la conciliación cuadre a cero?+
¿Con qué frecuencia conviene conciliar?+
¿La sincronización bancaria hace la conciliación sola?+
Fuentes y siguiente paso
El caso de Puerto es didáctico. La nomenclatura de la cuenta 572 procede del Plan General de Contabilidad; para los extractos se consultó la información del Banco de España. Si buscas el detalle por cuenta después de conciliar, sigue con la revisión contable del cierre.
Después del cuadre, mira hacia delante
Numio no concilia por ti: lee el banco que ya tienes cuadrado en tu ERP y te enseña la posición de caja, lo que vence y la previsión de tesorería.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.