
El beneficio total esconde quién lo genera
Dos líneas de negocio, dos criterios de reparto y una decisión que cambia si se confunde coste asignado con coste evitable.
 David González
«La empresa ganó 40.000 €» no responde si conviene ampliar una línea, revisar precios o reducir capacidad. Para eso necesitas ver qué ventas y costes están ligados a cada actividad y cuáles se comparten. La dificultad no suele estar en la suma, sino en decidir si un coste se puede atribuir con evidencia y si desaparecería al cerrar una línea.
Vamos a seguir una pyme ficticia, Atlas, con dos líneas: implantación (A) y soporte recurrente (B). Todos los importes son mensuales y se omiten IVA, impuestos y gastos financieros para aislar la lógica. El resultado analítico final reconciliará exactamente con la PyG simplificada. Lo que no será único es el resultado por línea si cambia el criterio de reparto.
¿Para qué sirve la contabilidad analítica?
Sirve para responder preguntas que la cifra agregada no resuelve: ¿qué producto contribuye a pagar la estructura?, ¿qué clientes consumen más horas de soporte?, ¿qué proyecto necesita subir precio?, ¿dónde se usa capacidad escasa? La unidad de análisis puede ser una línea, centro de coste, proyecto o cliente. Elegirla depende de la decisión: una clasificación por departamentos no servirá para decidir sobre un cliente si los recursos se comparten entre departamentos.
| Capa | Qué contiene | Pregunta útil |
|---|---|---|
| Ingresos atribuibles | Ventas asociadas a línea, proyecto o cliente. | ¿Qué genera cada objeto? |
| Costes directos | Recursos medibles y vinculados al objeto. | ¿Qué coste crece o desaparece con él? |
| Margen de contribución | Ingresos menos costes directos relevantes. | ¿Cuánto aporta a cubrir costes comunes? |
| Costes indirectos | Soporte, alquiler y otras cargas compartidas. | ¿Qué criterio describe mejor su consumo? |
| Resultado por objeto | Contribución menos costes asignados. | ¿Cómo se compara bajo reglas consistentes? |
No hay que confundir directo/indirecto con fijo/variable. Una licencia anual dedicada a un único proyecto puede ser directa y fija. Un consumo de energía compartido puede variar con actividad y ser indirecto. El artículo de coste fijo frente a coste variable trata el comportamiento del coste; aquí tratamos su atribución y su uso en decisiones.
Ejemplo completo de contabilidad analítica con dos líneas
Atlas factura 150.000 € en implantación y 100.000 € en soporte. Los costes directos comprobados —personal imputable, proveedores y herramientas exclusivas— son 75.000 € y 60.000 €. Quedan 75.000 € de costes comunes: 45.000 € de equipo de soporte transversal y 30.000 € de alquiler. La PyG simplificada da 250.000 − 135.000 − 75.000 = 40.000 € de resultado.
| Concepto mensual | Línea A | Línea B | Total |
|---|---|---|---|
| Ventas | 150.000 € | 100.000 € | 250.000 € |
| Costes directos | −75.000 € | −60.000 € | −135.000 € |
| Margen de contribución | 75.000 € | 40.000 € | 115.000 € |
| Soporte transversal, por horas | −30.000 € | −15.000 € | −45.000 € |
| Alquiler, por superficie | −18.000 € | −12.000 € | −30.000 € |
| Resultado analítico | 27.000 € | 13.000 € | 40.000 € |
Para soporte hay partes de trabajo: A consume 300 horas y B, 150; por tanto, de 45.000 € se asignan 30.000 € a A y 15.000 € a B. El alquiler se reparte por metros ocupados: A usa el 60 % y B el 40 %, así que absorben 18.000 € y 12.000 €. Ningún importe común queda sin asignar. 27.000 + 13.000 = 40.000 €, igual que la PyG; si no coincide, faltan costes, hay duplicados o se mezclaron periodos.
¿Qué cambia si repartimos el soporte por ventas?
Supón que Atlas no registra horas de soporte y distribuye sus 45.000 € por facturación: A representa el 60 % de ventas y B el 40 %. La asignación del soporte pasa a 27.000 € para A y 18.000 € para B. El alquiler continúa por superficie. Ahora el resultado atribuido es 30.000 € para A y 10.000 € para B. La empresa sigue ganando 40.000 €; solo cambia la lectura interna de quién soporta qué.
| Criterio para soporte | Resultado A | Resultado B | Total empresa |
|---|---|---|---|
| Horas registradas: 300 / 150 | 27.000 € | 13.000 € | 40.000 € |
| Ventas: 60 % / 40 % | 30.000 € | 10.000 € | 40.000 € |
Repartir por ventas es sencillo, pero puede castigar a la línea de mayor precio aunque consuma menos soporte. Repartir por horas exige medirlas y validar que reflejan trabajo real. No existe una base universal: anota por qué eliges una, desde cuándo se aplica y cuándo la revisarás. Cambiar de método cada mes para «mejorar» el resultado de un responsable destruye la comparabilidad.
Simulador: compara dos bases de reparto
Cambia solo el criterio de los 45.000 € de soporte. La suma de ambas líneas permanece constante. Úsalo como test mental: si el resultado total cambia al repartir costes comunes, el modelo ha creado o perdido dinero por error.
La base cambia la historia, no el beneficio total
Soporte común: 45.000 €. Alquiler: 18.000 € A / 12.000 € B en ambos métodos.
Soporte asignado: 30.000 € A / 15.000 € B.
Qué implica: A utiliza dos tercios de las horas transversales medidas.
Control: 27.000 € + 13.000 € = 40.000 € de resultado empresa.
De centro de coste a decisión: ¿cerrar la línea B?
B factura 100.000 € y genera 40.000 € de contribución tras sus costes directos. Si Atlas la cierra y no puede reducir inmediatamente el equipo compartido ni el alquiler, pierde esos 40.000 € y conserva 75.000 € de comunes. A aporta 75.000 €; su contribución cubriría exactamente la estructura: el resultado total pasaría de 40.000 € a 0 €. No a 27.000 €, ni a 13.000 € más. Los costes asignados son una vista del uso, no una promesa de ahorro.
La decisión correcta exige separar costes evitables de no evitables, capacidad que B ocupa, contratos que podrían renegociarse y posibles ventas de A si se libera el equipo. Si se pudieran eliminar, por ejemplo, 15.000 € del soporte compartido sin dañar A, el escenario de cierre daría 15.000 € de beneficio, todavía 25.000 € menos que mantener ambas líneas bajo los supuestos actuales. Si B bloquea una oportunidad de A con contribución adicional superior a 40.000 €, la comparación volvería a cambiar. Eso es análisis incremental, no maquillaje del reparto.
Para clientes individuales, el mismo razonamiento exige atribuir horas, incidencias y descuentos de forma consistente. La rentabilidad por cliente profundiza en esa unidad de análisis; el margen bruto, de explotación y neto explica los escalones del resultado agregado. Esta URL se queda en cómo se diseña y se usa el mapa analítico.
Cómo implantar un modelo analítico que no se rompa en el primer cierre
1. Define objetos y una sola versión del dato
Elige una dimensión principal alineada con la decisión —línea, proyecto o centro— y escribe qué operaciones entran en cada categoría. Concilia ventas y costes con la contabilidad financiera del mismo periodo antes de añadir etiquetas. Si parte de los movimientos no tiene etiqueta, conserva una categoría «sin asignar» visible: repartirla automáticamente hace que el informe parezca completo sin serlo.
2. Mide conductores antes de repartir
Cada recurso compartido admite varias bases de reparto, y cada una tiene su coste de medición y su sesgo:
- Soporte y personal compartido: horas registradas, tickets ponderados o capacidad dedicada.
- Espacio: metros ocupados por cada línea.
- Licencias y software: número de usuarios.
Documenta quién mantiene la tabla de reparto, desde cuándo y con qué frecuencia se revisa. Si el volumen cambia mucho, una base anual inmóvil puede producir conclusiones engañosas.
3. Publica dos márgenes y explica las diferencias
Muestra contribución antes de comunes y resultado después de asignación. El primero ayuda a decisiones incrementales de corto plazo; el segundo muestra consumo aparente de estructura y disciplina presupuestaria. Adjunta una reconciliación total y una nota cuando cambie el criterio. No presentes un único «margen de cliente» como verdad física si parte depende de reglas discutibles.
Cómo se conecta con la información de Numio
La contabilidad analítica empieza en datos fiables y termina en una decisión debatible. Numio ayuda a leer resultados e indicadores procedentes del ERP por los ejes disponibles y a identificar dónde hay que profundizar; la regla de atribución debe acordarla la empresa y quedar documentada. Ningún gráfico sustituye las horas, contratos y criterios que justifican un reparto.
Antes de decidir con estos números
- Que la suma de las líneas cuadre con la contabilidad financiera.
- Que el criterio de reparto esté escrito y no cambie de un mes a otro.
- Que distingas el margen antes y después de repartir los costes comunes.
- Que un coste que no desaparecería al cerrar la línea no se cargue contra ella.
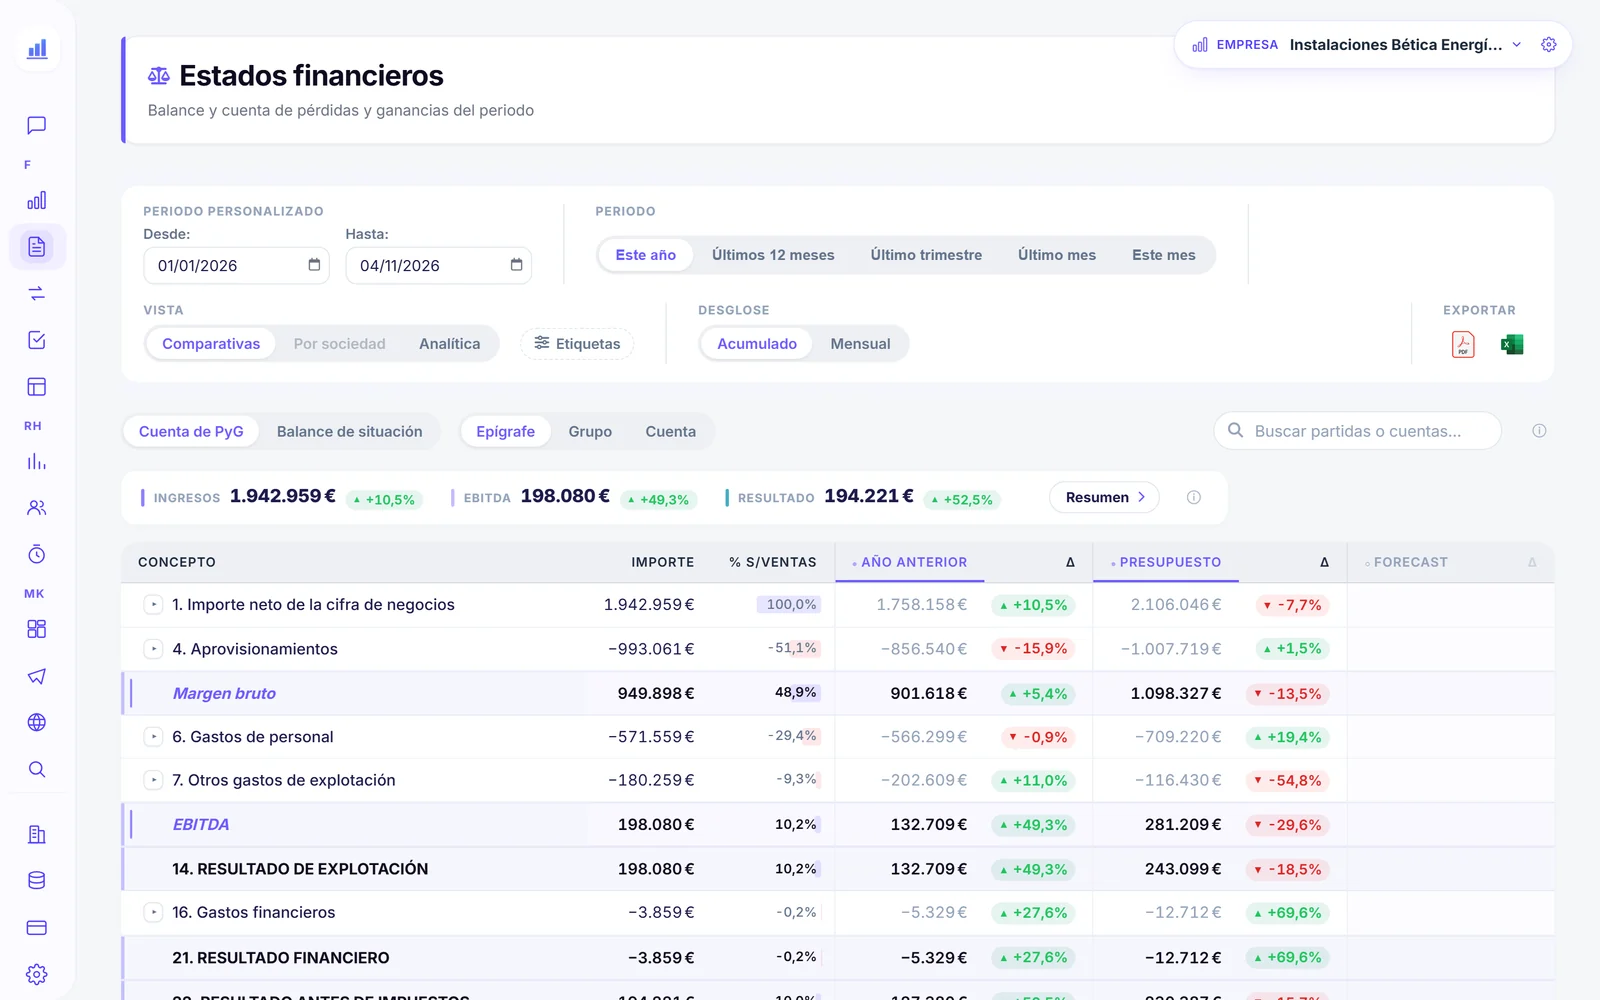
En Numio, los estados financieros admiten etiquetas analíticas: agrupas las etiquetas que tu ERP pone en los apuntes y ves la cuenta de resultados de cada línea, proyecto o tienda (con Holded u Odoo; a3innuva no tiene etiquetas).
Preguntas frecuentes sobre contabilidad analítica
¿Cuáles son los 4 tipos de contabilidad?+
¿Cómo hacer contabilidad analítica?+
¿Es obligatoria la contabilidad analítica para una pyme?+
¿Cuál es la diferencia entre contabilidad financiera y analítica?+
¿Qué es un centro de coste?+
¿Cómo se reparten los costes indirectos?+
¿Es lo mismo coste directo que coste variable?+
¿Cerrar una línea con poco beneficio asignado mejora el resultado?+
¿Cada cuánto revisar el modelo analítico?+
Fuentes y siguiente decisión
Atlas es un ejemplo construido para enseñar el método. Para la cifra financiera de partida y su conciliación, consulta el Plan General de Contabilidad y el material del ICAC. La selección de objetos y repartos es una política interna de gestión: documenta las hipótesis y contrástalas con el proceso real antes de decidir sobre precios, clientes o capacidad.
¿Tu resultado total oculta decisiones distintas?
Numio reparte tu cuenta de resultados por las etiquetas que ya pones en tu ERP, como proyecto, línea de negocio o centro de coste, para ver qué parte del negocio deja margen.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.