
Inteligencia artificial en finanzas: qué hace de verdad con la contabilidad de una pyme
Qué es la inteligencia artificial aplicada a las finanzas, los cuatro niveles en los que se usa hoy en una pyme, qué acierta y qué no, qué calidad de datos necesita para cada uno y un test para saber qué puede hacer ya con tu contabilidad.
 David González
La inteligencia artificial en finanzas es el uso de modelos estadísticos y de lenguaje para hacer con los datos económicos de una empresa tareas que hasta ahora exigían una persona: leer y contabilizar documentos, explicar por qué ha cambiado una cifra, prever la caja de las próximas semanas o responder en lenguaje natural a preguntas sobre la contabilidad. No sustituye al contable ni al criterio; sustituye las horas que se van en buscar, comparar y redactar.
La expresión abarca cosas muy distintas, desde el OCR que lee una factura hasta un agente que revisa el cierre solo, y la mayoría de las decepciones vienen de esperar de un nivel lo que solo hace otro. Aquí verás los cuatro niveles de IA en finanzas con lo que hace cada uno en una pyme, qué acierta y qué no con cifras, qué calidad de datos necesita cada nivel, un test para saber qué puede hacer hoy con tu contabilidad, el marco legal que ya aplica y cómo empezar sin un proyecto de seis meses.
¿Qué es la inteligencia artificial en finanzas (y qué no es)?
Conviene separar dos cosas que se venden juntas. La primera es el aprendizaje automático clásico: modelos entrenados con muchos ejemplos para clasificar (¿esta factura va a la cuenta 622 o a la 629?) o para predecir (¿cuánto se cobrará la semana que viene?). Lleva más de 10 años en bancos y aseguradoras y desde hace 5 años en los programas de contabilidad de pymes, casi siempre sin que nadie lo llame IA. La segunda son los modelos de lenguaje, que desde 2023 permiten hacer preguntas en castellano sobre los datos y recibir una explicación redactada. La novedad real está en la segunda; la mayor parte del valor sigue estando en la primera.
Leer las 90 facturas del mes y proponer cuenta e IVA. Explicar que el margen bruto ha caído 4,2 puntos porque el aprovisionamiento subió un 11,2 % y las ventas un 8,4 %. Prever que en la semana 5 la caja baja a 28.400 €. Cada respuesta, con el asiento detrás.
Pegar el balance en un chat público y pedir «un análisis». Sin acceso al diario, sin el año anterior, sin el sector y sin poder comprobar nada, la respuesta es texto plausible. Y los datos de la empresa se han ido a un servidor que no se sabe dónde está.
La diferencia entre las dos columnas no está en el modelo, que puede ser el mismo, sino en qué datos tiene delante y si puede verificar lo que dice. Un modelo de lenguaje conectado al ERP, que calcula con las cifras del diario y cita el asiento, es una herramienta financiera. El mismo modelo sin esa conexión es un redactor. Cómo se hace esa conexión en la práctica está en la guía de cómo funciona un asistente financiero con IA.
Los cuatro niveles de la IA en finanzas de una pyme
Cada nivel resuelve un tipo de tarea, exige una calidad de datos distinta y tiene una madurez diferente en el mercado. Van en orden: el segundo no funciona sin el primero, y el cuarto exige los tres anteriores.
OCR y clasificación: la factura llega por correo o foto, el modelo extrae proveedor, base, IVA y vencimiento, propone la cuenta de gasto y genera el asiento. Es el nivel más maduro: Holded, Odoo y a3innuva lo traen de serie con aciertos del 90-95 % en facturas estándar. Aquí también entra la conciliación bancaria automática: casar cada movimiento del banco con su factura por importe, fecha y referencia.
El modelo de lenguaje lee los estados financieros ya calculados y responde: por qué ha bajado el margen, qué partida se ha desviado del presupuesto, qué cliente concentra el riesgo. La clave es que el cálculo lo hace el software y el modelo solo redacta sobre cifras verificables. Es el nivel donde están hoy los informes mensuales automáticos y los chats sobre la contabilidad.
Con el histórico de cobros y pagos, el modelo estima cuándo pagará cada cliente (no cuándo vence la factura, sino cuándo paga de verdad) y proyecta la caja a 4-13 semanas. Combina el ERP (facturas pendientes) con el banco (comportamiento real de cobro) y los gastos recurrentes. Exige 12-24 meses de datos limpios; con menos, la previsión es una media.
Un agente ejecuta un proceso completo sin que nadie se lo pida cada vez: revisa el cierre buscando asientos descuadrados, cuentas fuera del cuadro o duplicados; avisa de una tensión de caja en la semana 5; prepara el informe y lo deja pendiente de revisión. Es el nivel menos maduro y el que más exige en permisos y trazabilidad; la guía de IA agéntica en finanzas explica qué se puede delegar ya y qué no.
Qué acierta y qué no: tarea por tarea
La utilidad de la IA en finanzas depende de la tarea, y las cifras de acierto que se manejan en pymes con la contabilidad al día son estas. Sirven para decidir qué delegar y qué revisar siempre:
| Tarea | Nivel | Acierto habitual | Dónde falla | Qué hacer con ella |
|---|---|---|---|---|
| Extraer datos de una factura | 1 | 90-95 % | Facturas manuscritas, tickets borrosos, varias páginas | Delegar; revisar solo las marcadas con baja confianza |
| Proponer la cuenta contable | 1 | 85-90 % | Proveedores nuevos, gastos mixtos, inmovilizado frente a gasto | Delegar con reglas por proveedor; revisar altas nuevas |
| Conciliar movimientos bancarios | 1 | 80-90 % | Cobros agrupados, transferencias sin concepto, pagos parciales | Delegar; el 10-20 % restante sigue siendo manual |
| Explicar una variación | 2 | Alto si calcula el software | Cuando el modelo tiene que calcular él; cuando falta el año anterior | Usar siempre con la cifra y el asiento a la vista |
| Redactar el informe mensual | 2 | Borrador en 1-2 minutos | Contexto que no está en los datos (un cliente perdido, una obra retrasada) | Revisar y añadir el contexto; ahorra 4-6 horas |
| Prever la caja a 4 semanas | 3 | Error del 5-10 % | Clientes nuevos sin histórico, cobros excepcionales | Usar como alerta, no como cifra exacta |
| Prever ventas a 12 meses | 3 | Error del 15-30 % | Estacionalidad corta, cambios de precios, negocios de proyecto | Solo con más de 3 años de histórico; contrastar con el presupuesto |
| Detectar errores en el cierre | 4 | Encuentra el 70-80 % de los descuadres típicos | Errores de criterio (una activación indebida) que no rompen ninguna regla | Delegar la primera pasada; el criterio sigue siendo humano |
| Decidir (contratar, invertir, financiarse) | — | No aplica | Siempre | La IA aporta las cifras; la decisión no se delega |
Dos patrones salen de la tabla. Primero: cuanto más repetitiva y verificable es la tarea, más se puede delegar; leer facturas sí, decidir no. Segundo: la IA falla casi siempre por el mismo motivo, que es la falta de datos o de contexto, no por el modelo. Un cliente nuevo sin histórico de pago, una transferencia sin concepto, una obra que se ha retrasado y no está en ningún sistema. Por eso el apartado siguiente importa más que la elección de herramienta.
¿Qué datos necesita la IA en finanzas? La calidad antes que el modelo
La pregunta correcta antes de adoptar cualquier herramienta no es cuál es mejor, sino si la contabilidad está en condiciones de alimentarla. Cada nivel tiene un requisito de entrada, y saltárselo produce el mismo resultado: respuestas seguras y equivocadas.
- Nivel 1 (documentos): un cuadro de cuentas coherente y reglas por proveedor. Si el mismo gasto va a tres cuentas distintas según quién lo contabilice, el modelo aprende el desorden.
- Nivel 2 (análisis): contabilidad al día (retraso máximo de 2-3 semanas), conciliada, con el mismo periodo del año anterior y, si existe, el presupuesto. Sin comparación, no hay explicación posible.
- Nivel 3 (previsión): entre 12 y 24 meses de facturas con su fecha real de cobro y de pago, y los movimientos del banco conectados. Es lo que permite aprender que un cliente que «paga a 60» paga en realidad a 78.
- Nivel 4 (agentes): todo lo anterior, más un sistema donde cada acción del agente quede registrada y sea reversible, y un responsable que revise lo que propone.
La prueba más sencilla de calidad de datos es el cuadre: si el diario del ERP y el de la herramienta de IA no coinciden al céntimo, algo falta o sobra, y todo lo que se construya encima hereda el error. En una pyme con 150 facturas al mes, un 5 % de facturas sin contabilizar son 7 u 8 al mes y unos 90 asientos al año que la IA no verá.
En la práctica, la mayoría de las pymes están listas para el nivel 1 desde el primer día, para el nivel 2 en cuanto conectan el ERP y ponen el diario al día, y para el nivel 3 al cabo de un año de datos limpios. Qué comprobar en cada cierre para mantener esa calidad está en la guía de revisión contable del cierre mensual.
Test: qué puede hacer la IA hoy con tu contabilidad
Cinco preguntas sobre el estado de tus datos. El test devuelve el nivel de IA que puedes usar ya con resultados fiables y qué falta para el siguiente. Arranca con el caso de una pyme típica: ERP en la nube, banco sin conectar y ocho meses de histórico.
¿Para qué nivel está preparada tu contabilidad?
Responde con los datos de tu empresa o de un cliente de la asesoría.
Marco legal: protección de datos y Reglamento europeo de IA
Usar IA sobre la contabilidad de una empresa tiene dos normas encima que conviene conocer antes de pegar nada en un chat. La primera es la protección de datos: el diario contiene datos personales (nóminas, clientes autónomos, embargos) y la Ley Orgánica 3/2018 obliga a que cualquier proveedor que los trate lo haga con un contrato de encargado de tratamiento, en servidores identificados y sin usar los datos para entrenar modelos de terceros. La segunda es el Reglamento (UE) 2024/1689 de inteligencia artificial, que clasifica como de alto riesgo los sistemas que evalúan la solvencia de personas físicas y exige transparencia cuando alguien interactúa con una IA.
Para una pyme que usa la IA sobre su propia contabilidad, en la práctica se traduce en tres comprobaciones antes de contratar cualquier herramienta:
- Contrato de encargado de tratamiento firmado con el proveedor, con la ubicación de los servidores (en la Unión Europea, salvo garantías adicionales).
- Cláusula de no entrenamiento: los datos de la empresa no se usan para mejorar modelos de terceros. Los proveedores serios lo ponen por escrito.
- Trazabilidad: cada cifra o afirmación de la IA se puede seguir hasta el dato de origen. Esto no lo exige ninguna ley; lo exige el sentido común contable.
Errores habituales al adoptar IA en finanzas
Querer un agente que «lleve las finanzas» con una contabilidad con dos meses de retraso y el banco sin conciliar. El agente heredará los errores y los ejecutará con confianza. El orden es documentos, análisis, previsión y, al final, agentes.
Un modelo de lenguaje sumando 40 partidas se equivoca en un 2-3 % de los casos y no avisa. Las cifras las calcula el software con las reglas del PGC; el modelo redacta y explica sobre cifras ya calculadas. Cuando una herramienta no distingue las dos cosas, desconfía.
Subir el balance o un listado de clientes a una herramienta gratuita sin contrato de tratamiento. Además del riesgo legal, el modelo no tiene el año anterior ni el diario: la respuesta será genérica y la fuga de datos, real.
Una previsión de caja a 4 semanas con un error del 5-10 % es una alerta magnífica y un dato terrible para decidir un pago al euro. Sirve para saber que la semana 5 será tensa, no para saber que el saldo será de 28.400 €.
Ahorrar 6 horas en el informe está bien; que el informe llegue el día 3 y el gerente frene una contratación a tiempo es lo que justifica la herramienta. Si nadie lee lo que la IA produce, el ahorro es de horas en vano.
La IA en finanzas en Numio: calcula el software, explica el modelo
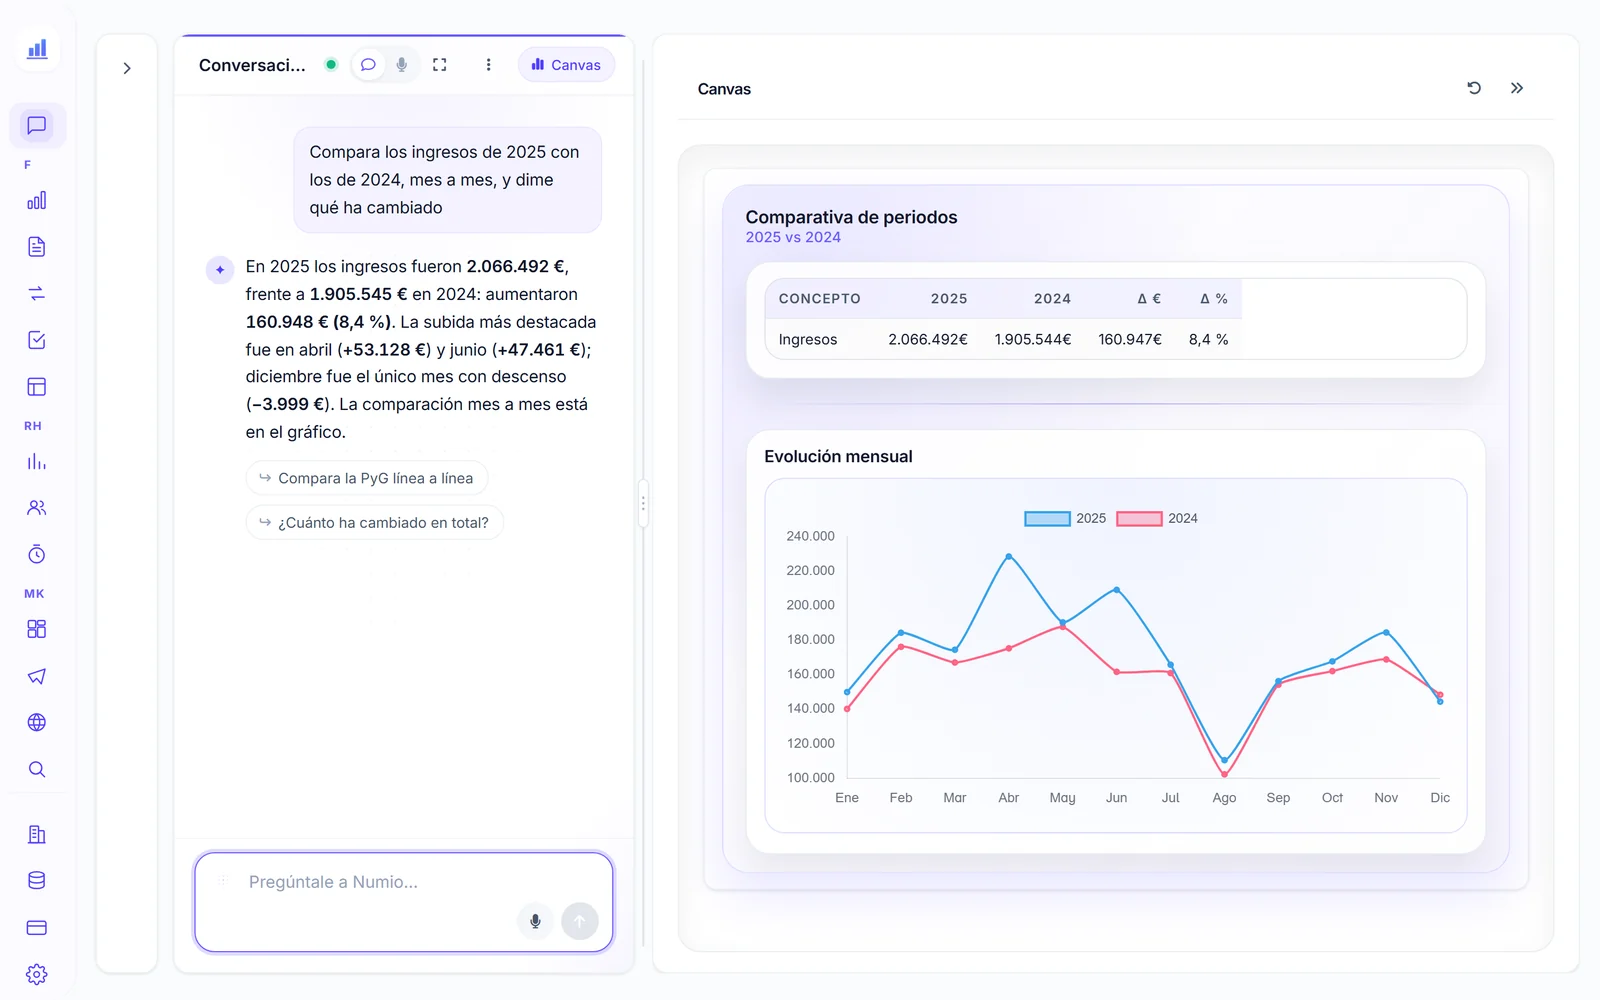
Numio aplica los niveles 2, 3 y 4 sobre la contabilidad sincronizada del ERP. Los estados financieros, los ratios y las comparaciones con el año anterior, el presupuesto y la referencia del CNAE los calcula el software con las reglas del PGC; el modelo de lenguaje redacta la explicación, responde en el chat y explica cada pantalla, siempre sobre cifras ya calculadas y desglosadas hasta la cuenta.
La previsión de caja combina las facturas pendientes del ERP, fechadas con el retraso que de verdad llevan tus clientes, con los cobros y pagos recurrentes que detecta en el banco, y la revisión contable pasa trece comprobaciones sobre cada cierre y deja la lista de anomalías pendiente de que alguien decida. La IA la presta OpenAI, por donde pasan las preguntas y las cifras de cada respuesta; lo que llega por su API no se usa para entrenar sus modelos.
Preguntas frecuentes
¿Qué es la inteligencia artificial en finanzas?
¿Para qué sirve la IA en las finanzas de una pyme?
¿Cómo mejora la IA la previsión de tesorería?
¿Qué calidad de datos necesita la IA financiera?
¿Puede la IA sustituir al contable o al asesor?
¿Es legal usar IA con los datos contables de la empresa?
Conclusión
La inteligencia artificial en finanzas es útil en la medida en que trabaja sobre datos reales, verificables y al día. Los cuatro niveles —documentos, análisis, previsión y agentes— van en orden y cada uno exige el anterior. Lo que decide el resultado no es el modelo sino la contabilidad que tiene debajo: con el diario cuadrado y el banco conciliado, la IA ahorra entre 10 y 20 horas al mes y adelanta el informe doce días; sin eso, produce texto seguro y equivocado.
Para seguir: cómo se conecta un modelo a la contabilidad y qué hace dentro, en cómo funciona un asistente financiero con IA; qué preguntas merece la pena hacerle, en qué preguntar a la IA sobre tu contabilidad; cómo se hace un informe con IA sin que invente nada, en informes financieros con IA; y qué se puede delegar ya a un agente, en IA agéntica en finanzas.
IA sobre tu contabilidad real, con reglas detrás
Numio conecta tu ERP, calcula los estados financieros con las reglas del PGC y deja que la IA te los explique, junto a la previsión de caja y la revisión del cierre.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.