
El periodo medio de cobro (PMC) es el número de días que, de media, tarda una empresa en cobrar a sus clientes desde que factura; el periodo medio de pago (PMP), los días que tarda en pagar a sus proveedores. Se calculan dividiendo el saldo de clientes entre las ventas (o el de proveedores entre las compras) y multiplicando por 365. La diferencia entre ambos, junto con los días de stock, es el ciclo de caja: los días que la empresa financia a los demás.
| Sector (CNAE) | Días de cobro (PMC) | Lectura |
|---|---|---|
| Comercio al por menor no especializado (4711) | 12 | Cobro al contado |
| Restaurantes (5610) | 14 | Cobro al contado |
| Odontología (8623) | 18 | Cobro casi inmediato |
| Venta de vehículos (4511) | 26 | Financiación de terceros |
| Hoteles (5510) | 32 | Agencias y touroperadores |
| Comercio online (4791) | 43 | Marketplaces y pasarelas |
| Actividades jurídicas (6910) | 67 | Provisiones de fondos |
| Comercio mayorista de material eléctrico (4652) | 72 | Crédito comercial a 60 días |
| Construcción de edificios (4121) | 76 | Certificaciones de obra |
| Instalaciones eléctricas (4321) | 81 | Certificaciones y retenciones |
| Programación informática (6201) | 97 | Proyectos y grandes clientes |
| Consultoría informática (6202) | 106 | Grandes cuentas a 90-120 días |
| Ingeniería (7112) | 119 | Administración y grandes cuentas |
Fuente: Central de Balances del Banco de España, agregado de pymes (deudores comerciales sobre cifra de negocios, en días). Un PMC por encima del de tu sector no es una característica del negocio: es dinero tuyo trabajando para tus clientes, y la primera palanca del fondo de maniobra y del cash flow.
Periodo medio de cobro y pago: cuántos días tu dinero está fuera de casa.
Qué son el PMC y el PMP, cómo se calculan, cómo se combinan en el ciclo de caja —el número que decide cuánta financiación necesitas— y cómo reducirlo para liberar tesorería.
 David González
Entre que compras o produces, vendes y por fin cobras, pasan días —a veces muchos— en los que tu dinero está «fuera de casa», financiando a tus clientes y a tu almacén. El periodo medio de cobro (PMC) y el periodo medio de pago (PMP) miden esos plazos, y juntos revelan cuánta tesorería necesita tu negocio para funcionar.
En esta guía vemos qué son, cómo se calculan, cómo se combinan en el ciclo de caja (el número que de verdad importa) y qué palancas tienes para reducirlo.
Qué son el PMC y el PMP
El periodo medio de cobro (PMC) son los días que tardas, de media, en cobrar a tus clientes desde que les facturas. El periodo medio de pago (PMP) son los días que tardas en pagar a tus proveedores. A ellos se suma el periodo medio de existencias (PME): los días que la mercancía pasa en tu almacén antes de venderse.
Cómo se calculan
(Saldo de clientes ÷ Ventas) × 365. Días que tardas en cobrar.
(Saldo de proveedores ÷ Compras) × 365. Días que tardas en pagar.
(Existencias ÷ Coste de ventas) × 365. Días que el stock pasa en almacén.
Ejemplo completo
Con los datos anuales de una empresa:
| Indicador | Cálculo | Días |
|---|---|---|
| PMC (cobro) | (80.000 ÷ 600.000) × 365 | 49 |
| PME (existencias) | (45.000 ÷ 360.000) × 365 | 46 |
| PMP (pago) | (50.000 ÷ 360.000) × 365 | 51 |
Cobras a 49 días, tu stock dura 46 días en almacén y pagas a tus proveedores a 51 días. Ahora viene lo importante: combinarlos.
El ciclo de caja: el número clave
El ciclo de caja (o ciclo de conversión de efectivo) son los días reales que tu dinero está atrapado en la operación: desde que pagas el stock hasta que cobras la venta. Se calcula sumando el tiempo de almacén y cobro, y restando el plazo que te financian los proveedores:
Por qué un ciclo negativo es oro
Si pagas a tus proveedores más tarde de lo que tardas en cobrar y vender, el ciclo de caja se vuelve negativo: cobras del cliente antes de pagar la mercancía. Es el modelo de los grandes supermercados y de gigantes como Amazon: el cliente y el proveedor financian el negocio, no al revés.
El coste real de cobrar tarde
Cobrar tarde no es solo incómodo: tiene un coste medible. Mientras esperas el dinero, lo estás financiando tú —con tu póliza, tu descubierto o tu propio colchón— y eso tiene un precio. Veamos qué cuesta cobrar a 49 días en lugar de a 30, con una financiación al 6%:
Cuánto se tarda en cobrar (y qué dice la ley)
El PMC «normal» depende del sector, pero en España hay además un límite legal. La Ley de lucha contra la morosidad fija el plazo máximo de pago entre empresas en 60 días (y 30 días por defecto si no hay pacto). Conocerlo es una palanca de negociación: estás en tu derecho de exigir que se respete.
| Tipo de negocio | PMC orientativo |
|---|---|
| Comercio minorista (cobro al contado) | 0 – 5 días |
| Hostelería y restauración | 0 – 10 días |
| Servicios B2B | 30 – 60 días |
| Industria y mayorista | 45 – 75 días |
| Obra y construcción | 60 – 120 días |
Cómo reducir el ciclo de caja
 Mídelo cada mes. Numio calcula los días de cobro (PMC) y de pago (PMP) sobre tu contabilidad y te muestra su tendencia.
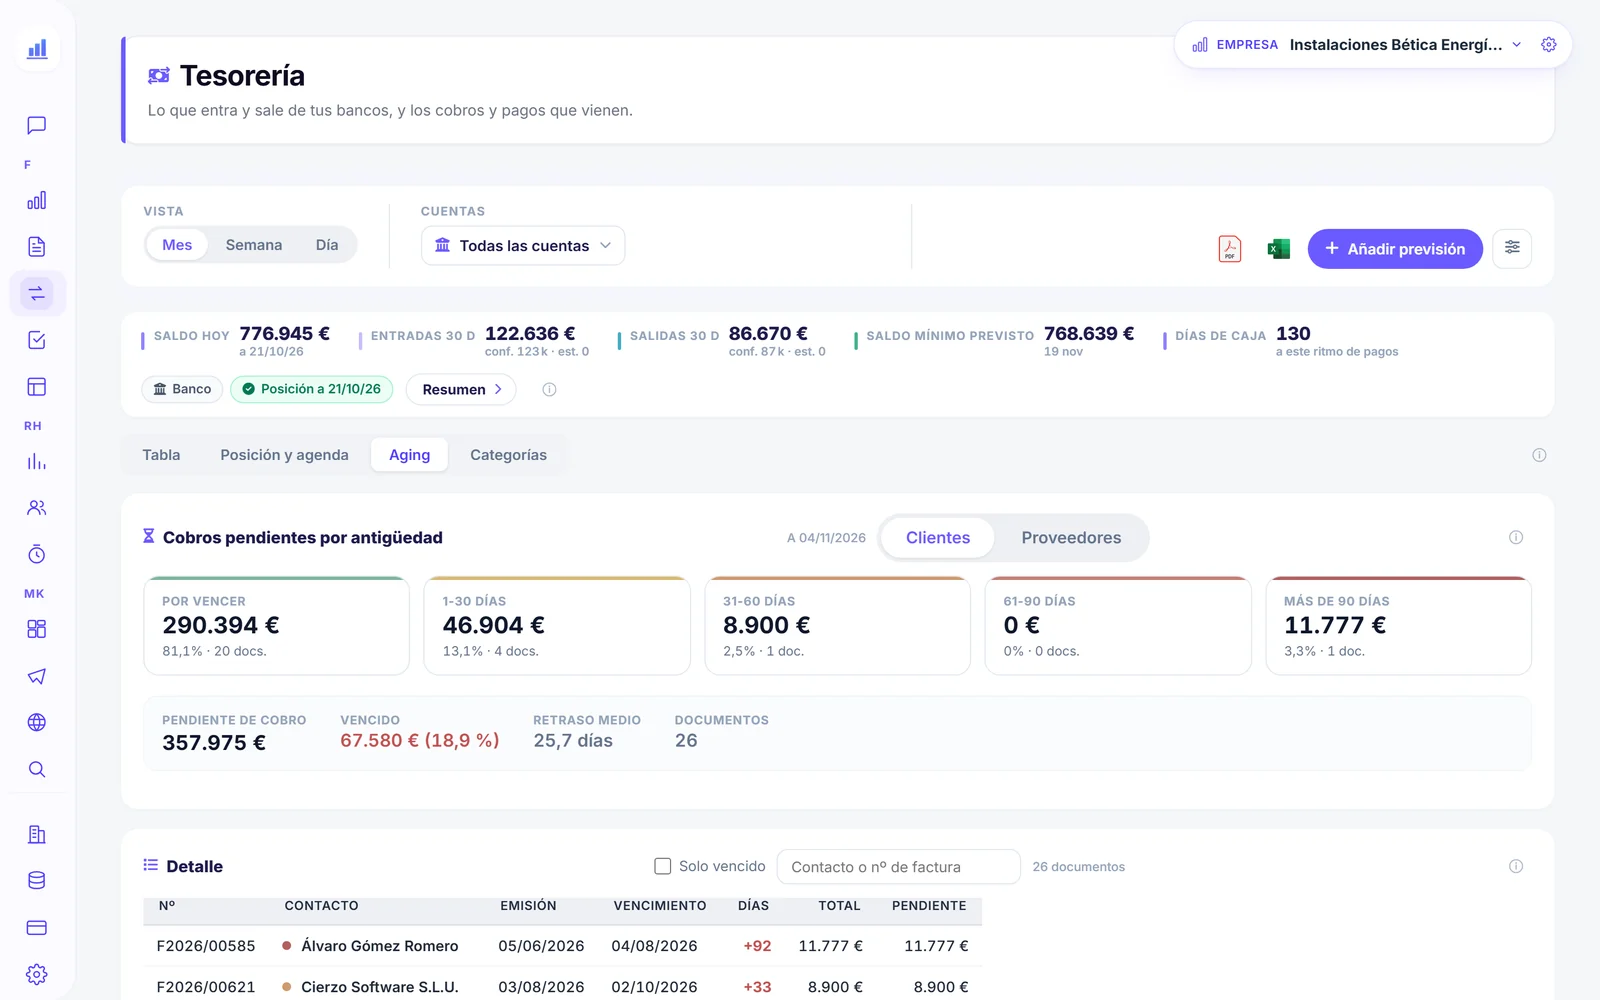
El periodo medio de cobro se vuelve concreto cuando se ve cuánto queda por cobrar y en cuántas facturas. Así lo ve una empresa en Numio, siempre al día:
Preguntas frecuentes
¿Qué es el periodo medio de cobro?
¿Qué diferencia hay entre PMC y PMP?
¿Qué es el ciclo de caja?
¿Es bueno tener un ciclo de caja negativo?
¿Cómo afecta el ciclo de caja al crecer?
Conclusión
El PMC y el PMP no son tecnicismos: son los días reales que tu dinero pasa fuera de tu cuenta. Combinados en el ciclo de caja, te dicen cuánta financiación necesita tu negocio para funcionar — y cada día que recortas es tesorería que recuperas sin vender más.
Conecta esto con tu fondo de maniobra y con tu control de cash flow para tener el cuadro completo de tu liquidez.
Relacionado: Qué significa cada ratio cuando sale mal y qué otro número lo está causando, con una tabla semáforo y un caso resuelto, en cómo interpretar los ratios financieros.
Tus días de cobro y de pago, mes a mes
Numio calcula los días de cobro y de pago sobre tu contabilidad, con su evolución, y te enseña quién te debe y desde cuándo.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.