
Umbral de rentabilidad: cuánto tienes que vender para no perder dinero
Qué es el umbral de rentabilidad —punto de equilibrio o punto muerto—, la fórmula en unidades y en euros, qué costes son fijos y cuáles variables según el PGC, un ejemplo resuelto, una calculadora y las tres palancas para bajarlo.
 David González
El umbral de rentabilidad —también llamado punto de equilibrio, punto muerto o break-even— es el volumen de ventas con el que una empresa cubre exactamente todos sus costes, fijos y variables, y su resultado es cero. Por debajo de ese volumen pierde dinero; por encima, cada venta adicional deja beneficio. Se calcula dividiendo los costes fijos entre el margen de contribución unitario (precio menos coste variable por unidad).
Es la cifra más útil que puede conocer quien dirige una pyme, porque convierte una pregunta abstracta («¿va bien el negocio?») en una concreta («¿hemos pasado ya las 6.000 unidades?»). Aquí verás la fórmula en unidades y en euros, qué costes son fijos y cuáles variables con las cuentas del PGC, un ejemplo resuelto, una calculadora, el margen de seguridad y las tres palancas que bajan el umbral.
Qué es el umbral de rentabilidad (y por qué tiene tres nombres)
Los manuales españoles lo llaman umbral de rentabilidad o punto muerto; los latinoamericanos y la literatura de negocio, punto de equilibrio; el inglés, break-even point. Es el mismo concepto: el nivel de actividad en el que los ingresos igualan a los costes totales. No es una cifra contable que aparezca en ningún estado financiero; es una cifra de gestión que se calcula a partir de la cuenta de resultados reordenada por comportamiento de los costes.
La idea que hay debajo es simple. Cada unidad vendida deja un margen de contribución: lo que queda del precio después de pagar los costes que esa unidad ha provocado (material, comisión, transporte). Ese margen no es beneficio todavía: primero tiene que contribuir a pagar los costes fijos (alquiler, nóminas, seguros), que están ahí se venda o no. Si en enero sube el salario mínimo, sube ese coste fijo y con él el umbral: cuánto, en SMI 2027. El umbral es el momento en que la suma de márgenes de contribución iguala a los costes fijos. A partir de ahí, cada margen de contribución es beneficio entero.
Costes fijos y costes variables: cuáles son, con las cuentas del PGC
El cálculo entero depende de esta clasificación, y es donde más se falla. Un coste es variable si cambia en proporción a lo que se vende o produce; es fijo si se mantiene aunque las ventas suban o bajen dentro de un rango razonable. La cuenta del PGC no lo dice: un mismo gasto de personal es fijo en la oficina y variable en un equipo comercial a comisión. Esta es la clasificación habitual en una pyme:
| Coste | Cuentas PGC | Normalmente es | Matiz |
|---|---|---|---|
| Compras de mercaderías y materias primas | 600, 601, 610, 611 | Variable | Lo consumido, no lo comprado (con la variación de existencias) |
| Subcontratación, trabajos de otras empresas | 607 | Variable | Si se contrata por proyecto |
| Comisiones comerciales | 623, 640 (parte) | Variable | Solo la parte ligada a ventas |
| Transportes de ventas, embalajes | 624, 602 | Variable | |
| Alquileres | 621 | Fijo | |
| Sueldos y seguros sociales de estructura | 640, 642 | Fijo | Fijo a corto plazo; escalonado a largo (cada contratación es un escalón) |
| Servicios profesionales (gestoría, abogados) | 623 | Fijo | |
| Seguros, suministros básicos, software | 625, 628, 629 | Fijo | La energía de producción es variable en industria |
| Publicidad | 627 | Fijo | Variable si se paga por resultado (afiliación, marketplaces) |
| Amortizaciones | 680-682 | Fijo | Salvo amortización por unidades producidas |
| Intereses de préstamos | 662 | Fijo | Se incluyen si se calcula el umbral del resultado antes de impuestos |
Los costes semivariables (una tarifa eléctrica con término fijo y consumo, un comercial con sueldo base y comisión) se parten: la parte fija a fijos, la parte que depende de la venta a variables. La guía de coste fijo y coste variable desarrolla los casos dudosos.
La fórmula del umbral de rentabilidad, en unidades y en euros
Ejemplo resuelto
Una empresa que fabrica y vende un producto a 50 €. Cada unidad le cuesta 30 € de material, embalaje y comisión (coste variable). Sus costes fijos anuales —nave, cuatro personas de estructura, seguros, software y amortización de la maquinaria— suman 120.000 €. El año pasado vendió 8.000 unidades (400.000 €).
| Paso | Cálculo | Resultado |
|---|---|---|
| Margen de contribución unitario | 50 − 30 | 20 € por unidad |
| Ratio de margen de contribución | 20 ÷ 50 | 40 % |
| Umbral en unidades | 120.000 ÷ 20 | 6.000 unidades |
| Umbral en euros | 120.000 ÷ 0,40 (o 6.000 × 50) | 300.000 € de ventas |
| Margen de seguridad | (400.000 − 300.000) ÷ 400.000 | 25 % |
| Beneficio con 8.000 unidades | (8.000 − 6.000) × 20 | 40.000 € |
La empresa necesita 6.000 unidades, 500 al mes, para no perder. Vende 8.000, así que las 2.000 últimas son las que dan todo el beneficio: 40.000 €. Y sus ventas pueden caer un 25 % antes de entrar en pérdidas. El gráfico lo enseña: la línea de ingresos cruza la de costes totales en 6.000 unidades.
Calculadora del umbral de rentabilidad
Calcula tu punto muerto
Importes anuales en euros. Si no tienes precio unitario, pon 100 en precio y el porcentaje de coste variable sobre ventas en coste variable: el resultado en euros seguirá siendo correcto.
Margen de seguridad y apalancamiento operativo
El umbral da lugar a dos indicadores que dicen más que él. El margen de seguridad es la distancia entre las ventas reales y el umbral, en porcentaje: cuánto pueden caer las ventas antes de perder. Un 25 % es cómodo; por debajo del 10 %, cualquier mes flojo es un mes en rojo. El apalancamiento operativo es la otra cara: cuanto más peso tienen los costes fijos, más crece el beneficio cuando las ventas suben… y más se hunde cuando bajan.
Umbral alto y margen de contribución alto. Difícil de alcanzar; una vez pasado, cada venta deja casi todo. Muy sensible a la caída de ventas.
Umbral bajo y margen de contribución estrecho. Fácil de alcanzar; el beneficio crece despacio. Resistente a las caídas, pero nunca despega.
Las tres palancas para bajar el umbral de rentabilidad
La fórmula solo tiene tres variables, así que solo hay tres palancas. Con las cifras del ejemplo (umbral de 6.000 unidades), esto es lo que hace cada una:
De 50 a 52,50 € (+5 %): el margen de contribución pasa de 20 a 22,50 € y el umbral baja a 5.333 unidades, un 11 % menos. Es la palanca más potente y la que menos se usa, por miedo a perder clientes. En la mayoría de las pymes, una subida del 5 % pierde muchos menos clientes que el 11 % de umbral que gana.
De 30 a 28 € (negociar con proveedores, reducir merma, cambiar el embalaje): el margen sube a 22 € y el umbral baja a 5.455 unidades. Es la palanca operativa, la que depende del día a día y la que más se erosiona sin que nadie lo mire.
De 120.000 a 108.000 € (renegociar el alquiler, un software menos, externalizar una función): el umbral baja a 5.400 unidades. Es la palanca más visible y la más lenta, porque los costes fijos suelen ser contratos. Y tiene un límite: por debajo de cierta estructura, la capacidad de vender también cae.
Y una cuarta que no está en la fórmula pero sí en la realidad: cambiar la mezcla de ventas. En un negocio con varios productos, vender más de los que tienen mayor margen de contribución baja el umbral sin tocar precios ni costes. Es la razón de calcular el margen de contribución por línea, no solo el global; lo desarrollamos en rentabilidad por cliente.
Errores frecuentes al calcular el punto de equilibrio
Son los dos costes fijos que más faltan en los umbrales «de servilleta». Sin ellos, el punto muerto sale un 20-30 % más bajo de lo real, y la empresa cree que gana cuando no cubre ni la dirección ni el desgaste de sus equipos.
Meter las nóminas de estructura en variables hace que el umbral parezca alcanzable con cualquier venta. Meter el material en fijos hace que parezca inalcanzable. La tabla de cuentas de arriba evita los dos.
Descuentos, rappels y devoluciones bajan el precio medio real. Un producto de tarifa 50 € que se vende de media a 46 € tiene un margen de contribución de 16 €, no de 20, y un umbral un 25 % más alto.
Una contratación, una subida del alquiler o un proveedor más caro mueven el umbral y nadie lo actualiza. Debería recalcularse cada vez que cambia un coste fijo relevante, y al menos con cada cierre trimestral.
Las cifras del umbral, en Numio
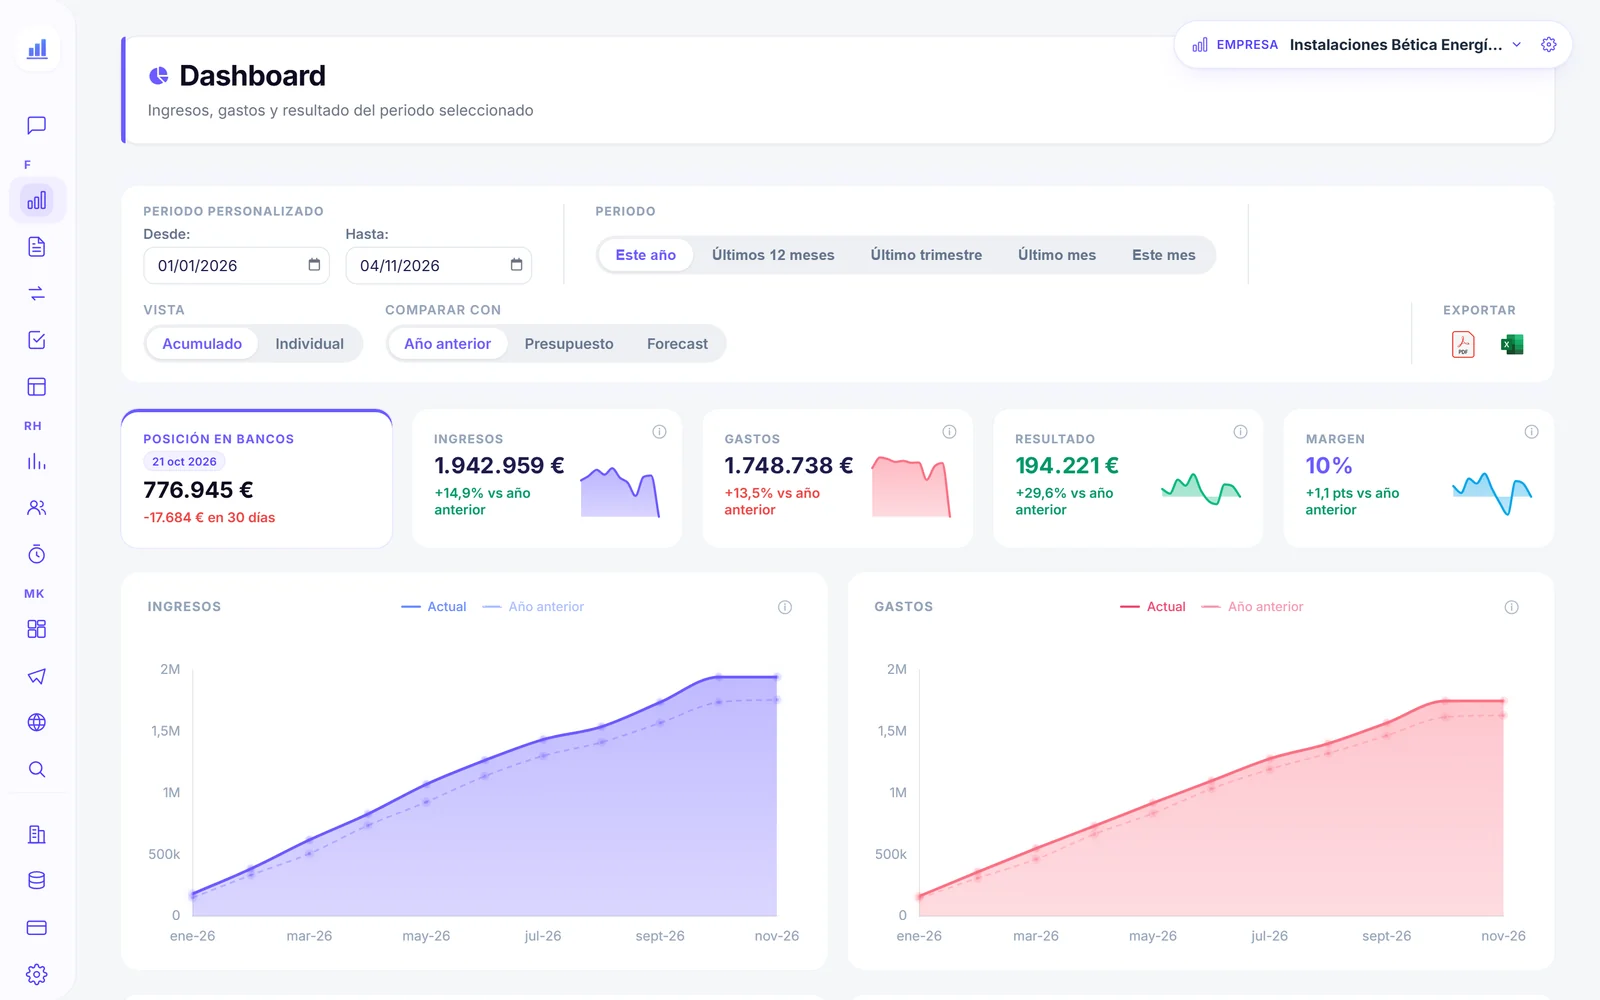
Numio lee la contabilidad del ERP (Holded, Odoo o a3innuva) y te da los ingresos, los gastos, el resultado y el margen del año, con el acumulado frente al año anterior y al presupuesto, y la cuenta de resultados cuenta a cuenta. Con esas cifras separas tú los gastos fijos de los variables y calculas el umbral: Numio no lo calcula ni avisa cuando baja el margen de seguridad.
Con varias líneas de negocio, el punto de equilibrio de la empresa esconde cuál sostiene a cuál. Para verlo hay que separar los costes por línea, que es lo que hace la contabilidad analítica.
Preguntas frecuentes
¿Qué es el umbral de rentabilidad?
¿Cuál es la fórmula del punto de equilibrio?
¿Cómo se calcula el punto de equilibrio de una empresa con muchos productos?
¿Qué es el margen de seguridad?
¿Umbral de rentabilidad, punto muerto y punto de equilibrio son lo mismo?
¿Cómo se baja el umbral de rentabilidad?
Conclusión
El umbral de rentabilidad convierte la cuenta de resultados en una sola cifra que todo el equipo entiende: la venta a partir de la cual se gana dinero. Calcularlo bien exige separar bien fijos de variables e incluir todos los fijos, también los incómodos. Usarlo bien exige recalcularlo cuando cambia la estructura y mirarlo con su margen de seguridad al lado.
Para seguir: cómo clasificar los casos dudosos, en coste fijo y coste variable; qué margen hay por encima del umbral, en margen bruto, de explotación y neto; y de dónde salen las cifras, en la cuenta de pérdidas y ganancias.
Relacionado: Qué cuentas alimentan cada línea del modelo oficial, una a una, está en la cuenta de pérdidas y ganancias partida por partida.
Relacionado: Si no hay balance ni cuenta de resultados que analizar, hay otro camino: análisis financiero para autónomos y micropymes.
Tus márgenes, al día y sin Excel
Numio monta tu cuenta de resultados sobre la contabilidad real, con el margen bruto, el EBITDA y el peso de cada gasto sobre las ventas, para que calcules tu umbral con las cifras de este mes.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.