
ERP con integración bancaria: cómo funciona de verdad.
Las tres vías por las que los movimientos del banco llegan a tu contabilidad, qué hace cada ERP, y qué parte del trabajo sigue siendo tuya después.
 David González
«Integración bancaria» es de esas expresiones que aparecen en todas las webs de ERP y significan cosas distintas en cada una. En unas es que puedes subir un fichero. En otras, que los movimientos aparecen solos cada mañana. Y en unas cuantas, que existe una API si te la programas.
La diferencia importa porque determina cuánto trabajo manual te queda después. Aquí van las tres vías reales, qué trae cada ERP y —lo que casi nadie cuenta— qué sigue haciendo una persona cuando el movimiento ya está dentro.
En pocas palabras: Conectar el banco no equivale a conciliarlo todo automáticamente. La conexión puede traer movimientos; después hay que relacionarlos con facturas, revisar excepciones y mantener permisos seguros. La comparativa y el cálculo de abajo sirven para estimar el trabajo real que queda en tu equipo.
Las tres vías, comparadas
Solo hay tres formas de que un movimiento salga de tu banco y entre en tu contabilidad. Todo lo demás son variantes de estas.
| Vía | Cómo va | Frecuencia | Lo que cuesta |
|---|---|---|---|
| Fichero Norma 43 | Descargas el extracto del banco y lo subes al ERP | Cuando te acuerdas | Gratis, pero es trabajo de alguien |
| Agregación PSD2 | Un proveedor conecta con tu banco y sirve los movimientos al ERP | Diaria, automática | Suele ir en el plan del ERP |
| API del banco | Conexión directa contra la entidad | La que programes | Desarrollo a medida |
La Norma 43 es el formato de fichero estándar de la banca española, y lleva décadas funcionando. No es «no tener integración»: es una integración manual, perfectamente válida si mueves pocas cuentas. Su problema es que depende de que alguien se acuerde.
La API directa suena a lo más avanzado y en la práctica es lo menos frecuente en una pyme: cada banco tiene la suya, hay que mantenerla y solo compensa con volumen. Cuando un comercial dice «tenemos integración bancaria», casi siempre habla de la segunda vía.
Qué es la agregación PSD2
La segunda directiva europea de servicios de pago —PSD2, traspuesta en España por el Real Decreto-ley 19/2018— obligó a los bancos a abrir el acceso a las cuentas a terceros autorizados, siempre que el cliente lo consienta. Ese es el marco legal que hace posible que un ERP vea tus movimientos sin que le des tus claves.
Expone las cuentas por el canal obligado por PSD2.
Un proveedor autorizado que normaliza lo de cada entidad.
Recibe los movimientos y los deja en la cuenta de tesorería.
El asiento, cuando alguien concilia.
Dos consecuencias prácticas de que haya un intermediario. La primera: el consentimiento caduca. PSD2 obliga a renovarlo periódicamente, y cuando caduca los movimientos dejan de llegar sin que nada falle de forma visible. Es el motivo número uno de «la integración ha dejado de funcionar».
La segunda: la calidad depende del banco. Algunas entidades dan el concepto completo y el saldo tras cada movimiento; otras dan una descripción truncada. El ERP no puede arreglar lo que no recibe.
Qué trae cada ERP
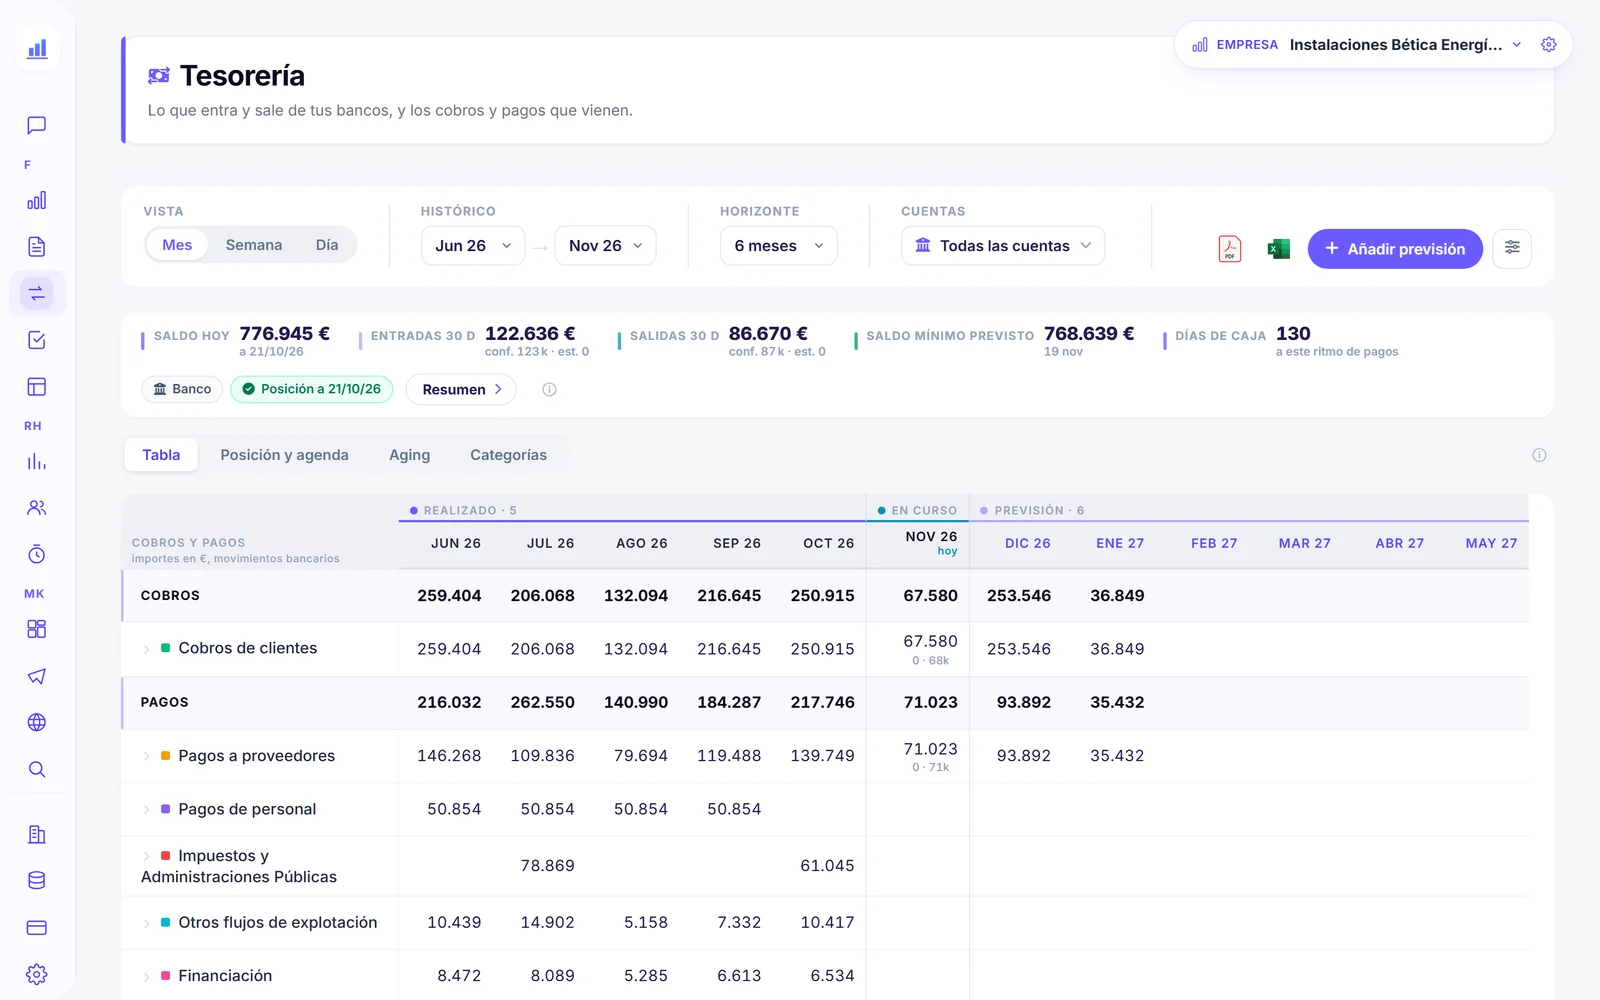
Lo comprobamos de primera mano al construir los conectores de Numio contra los tres ERP que soportamos. La cobertura de tesorería no es igual ni de lejos:
| ERP | Vía | Cuentas y movimientos | Detalle |
|---|---|---|---|
| Holded | Agregación PSD2 | Sí | Cada movimiento trae su origen: agregación bancaria, pasarela de pago o alta manual |
| Odoo | Extractos bancarios | Sí | Diarios de tipo banco y caja, con las líneas de extracto |
| a3innuva Contabilidad | — | No | Es un ERP contable puro: trae libro diario, cuentas, contactos y facturas, pero no expone bancos |
Qué llega y qué no
Cuando la integración funciona, esto es lo que acaba habiendo en el sistema por cada cuenta:
570x para caja y 572x para banco. Sin eso, el saldo del banco y el de la contabilidad no se pueden comparar.Ese último punto es el que más expectativas rompe. La integración bancaria trae datos, no contabilidad. El puente entre un ingreso de 4.200 € y la factura concreta que lo origina se llama conciliación, y sigue necesitando criterio.
Lo que sigue siendo manual
Conviene tener claro qué automatiza de verdad la integración y qué no, porque la diferencia son horas al mes:
| Tarea | ¿Automático? | Matiz |
|---|---|---|
| Traer los movimientos | Sí | Mientras el consentimiento PSD2 esté vigente |
| Clasificarlos por categoría de cash flow | Sí | Por la contrapartida del apunte, con reglas fijas |
| Conciliar movimiento con factura | No | Se propone, pero alguien confirma |
| Previsión de cobros y pagos | No | Los recurrentes se configuran a mano: importe, día del mes y categoría |
| Detectar un movimiento que falta | No | Solo se ve si comparas el saldo del banco con el contable |
La previsión es la que más se malinterpreta. Cuando una herramienta enseña una curva de tesorería a tres meses, casi siempre está pintando cosas que alguien configuró: el alquiler el día 1, las nóminas el 28, los seguros en su mes. Es útil y es honesto, pero no es magia predictiva.
Cómo funciona la conciliación
Conciliar es unir cada movimiento del banco con el documento que lo explica. Es donde la integración deja de ser automática, así que conviene saber qué hace la máquina y dónde entra una persona.
Mismo importe, fecha cercana y un concepto que contiene el número de factura. Es el caso fácil y suele resolverse solo. En una pyme con facturación ordenada cubre la mayoría.
Una transferencia de 8.400 € que paga tres facturas a la vez. El sistema puede proponer la combinación, pero elegirla es una decisión: hay más de una suma posible que da 8.400.
Llega menos de lo facturado por un descuento por pronto pago, una retención o una comisión. La diferencia hay que contabilizarla en algún sitio, y ese sitio depende del motivo.
Comisiones bancarias, intereses, devoluciones. No hay factura que casar: van directos a su cuenta de gasto. Son los que más se acumulan si nadie los mira.
La regla que ahorra tiempo: cuanto más limpio sea el concepto de tus cobros, más se concilia solo. Pedir a los clientes que pongan el número de factura en la transferencia es la medida más barata y la que más porcentaje automático gana.
El caso de la asesoría
Hay un escenario muy común en España que las webs de ERP no contemplan: la empresa no lleva su propia contabilidad. La lleva su asesoría, en un programa contable puro, y ahí no hay bancos que conectar porque ese software trabaja sobre el libro diario, no sobre extractos.
Eso no deja a la empresa sin analítica de tesorería, pero sí cambia de dónde sale. Con un ERP contable puro, los saldos de bancos se leen del grupo 57 del libro diario: lo que el contable ha asentado. La diferencia con la agregación es de dos cosas, y conviene tenerlas claras:
| Agregación bancaria | Grupo 57 del diario | |
|---|---|---|
| Al día | Hoy | Hasta donde llegue el último cierre |
| Qué refleja | Lo que hay en el banco | Lo que está contabilizado |
| Sirve para | Saber si puedes pagar mañana | Cuadrar y analizar el periodo cerrado |
Ninguna de las dos sustituye a la otra. Si necesitas decidir un pago esta semana, el saldo contable de hace mes y medio no te sirve. Si necesitas analizar el trimestre, el saldo bancario de hoy tampoco. Por eso una herramienta de tesorería seria distingue las dos cosas en vez de mezclarlas en un único número.
Qué preguntar antes de contratar
La cobertura depende del agregador, no del ERP. Con bancos pequeños, cooperativas de crédito o cuentas extranjeras hay que comprobarlo antes de firmar, no después.
Y sobre todo: ¿avisa el sistema cuando caduca? Un aviso claro es la diferencia entre renovarlo en un minuto y descubrir en el cierre que faltan tres semanas de movimientos.
Si no lo trae, la serie de saldos es reconstruida y cualquier hueco la descuadra. Merece la pena saberlo antes de montar informes encima.
Muchas conexiones traen noventa días hacia atrás y nada más. Si quieres comparar con el año pasado, ese histórico hay que cargarlo por otra vía.
La conexión bancaria se va con el ERP. Si la analítica está construida sobre un modelo contable propio, sobrevive al cambio; si está atada al formato del ERP, se rehace entera.
Preguntas frecuentes
¿Qué es la integración bancaria de un ERP?
¿Es seguro dar acceso a mis cuentas?
¿Qué ERP para pymes traen integración bancaria?
¿Por qué han dejado de llegar mis movimientos?
¿La integración concilia sola las facturas?
¿Y si mi banco no está soportado?
Conclusión
«Integración bancaria» describe tres cosas muy distintas, y la que casi siempre te están vendiendo es la agregación por PSD2. Es buena, es suficiente para la mayoría de pymes y tiene dos puntos débiles concretos: el consentimiento caduca y la calidad del dato la pone tu banco.
Y la expectativa que conviene ajustar: la integración trae movimientos, no asientos. Automatiza el tecleo, no el criterio contable. Eso sigue siendo trabajo de alguien, y está bien que lo sea.
Para seguir: la previsión de tesorería paso a paso explica qué se configura a mano y por qué, y el ratio de tesorería es lo primero que se puede calcular cuando los saldos ya están dentro.
Tu tesorería, leída del ERP que ya usas
Numio lee los movimientos que tu ERP ya tiene, los clasifica por categoría de cash flow y los ata a su cuenta del grupo 57. Sin pedirte credenciales bancarias.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.