
MRR: el cuadro de mando de ingresos recurrentes.
La cascada que tiene que cuadrar, las tres formas de medir las bajas —el churn— que no son intercambiables, y por qué el MRR no aparece en tu cuenta de resultados.
 David González
El MRR —el ingreso recurrente mensual: lo que facturas cada mes de forma repetida, sin contar ventas puntuales— es el indicador favorito de cualquier negocio de suscripción y también uno de los peor definidos. Con el churn, la parte de esos clientes o de ese dinero que se pierde cada mes, pasa igual: dos pantallas de la misma empresa pueden dar dos churns distintos el mismo día sin que ninguna esté mal programada, simplemente no están midiendo el mismo mes.
Esta guía va de montar el cuadro de mando bien: qué cinco piezas tienen que cuadrar, qué tres tasas de churn existen y para qué sirve cada una, y —la parte que casi siempre falta— cómo se relaciona todo eso con lo que de verdad va a tu cuenta de resultados.
La cascada que tiene que cuadrar
El MRR de un mes no se compara con el del anterior restando y ya está. Se descompone en cinco piezas que explican por qué ha cambiado, y esas cinco piezas tienen que sumar exactamente:
| Componente | Qué es | Ejemplo |
|---|---|---|
| MRR inicial | Lo que había al empezar el mes | 48.000 € |
| Nuevo | Clientes que no facturaban y ahora sí | +5.200 € |
| Expansión | Clientes que ya estaban y pagan más | +2.400 € |
| Contracción | Clientes que siguen pero pagan menos | −1.100 € |
| Baja | Clientes que facturaban y han dejado de hacerlo | −3.300 € |
| MRR final | La suma de todo lo anterior | 51.200 € |
La identidad inicial + nuevo + expansión + contracción + baja = final no es una recomendación: es la comprobación de que el cálculo está bien. Si no cuadra al céntimo, hay un cliente clasificado dos veces o ninguna, y el resto del cuadro de mando ya no vale.
Fíjate en un matiz de la tabla: lo que separa «expansión» de «nuevo» es si el cliente facturaba algo antes, no si es un cliente antiguo. Un cliente que estuvo de baja tres meses y vuelve cuenta como nuevo. Es una convención, pero hay que elegirla y mantenerla.
Las tres tasas de churn
«Churn» a secas no significa nada. Hay tres tasas distintas, miden cosas distintas y es normal que un mes vayan en direcciones opuestas. Sobre la cascada de arriba, con 60 clientes al empezar el mes y 4 bajas:
| Tasa | Cálculo | Valor | Qué responde |
|---|---|---|---|
| Churn de clientes | 4 ÷ 60 | 6,67 % | Cuántos se van, sin mirar cuánto pagaban |
| Churn bruto de ingresos | 3.300 ÷ 48.000 | 6,88 % | Cuánto dinero se pierde por bajas. La hemorragia, sin tapar |
| Retención neta (NRR) | (48.000 + 2.400 − 1.100 − 3.300) ÷ 48.000 | 95,83 % | Qué queda del MRR inicial contando lo que creció el resto |
Las tres tienen algo en común y es importante: miran el INICIO del periodo, no el final. Si el denominador fuera el MRR final, un mes con muchas altas maquillaría las bajas y la tasa diría que todo va bien justo cuando estás perdiendo clientes.
Y el motivo de tener las tres: el churn de clientes y el de ingresos se separan cuando pierdes clientes pequeños o cuando pierdes uno grande. Un 10 % de clientes perdidos con un 2 % de ingresos perdidos es una limpieza de cartera; al revés es una emergencia. Con una sola tasa no distingues los dos casos.
La trampa de la ventana
Este es el fallo que más veces produce dos cifras distintas para lo mismo, y no tiene nada que ver con la fórmula. Tiene que ver con qué es «el mes».
Compara hoy contra hace treinta días. Reacciona rápido y sirve para vigilar. Cambia cada día, así que dos capturas de la misma semana no coinciden.
Compara enero contra febrero completos. Es estable, comparable y el único que se puede enseñar fuera. A cambio, el dato de febrero no existe hasta el 1 de marzo.
Las dos son correctas y sirven para cosas distintas. Lo que no vale es tenerlas en dos pantallas sin decir cuál es cuál, porque entonces alguien compara el churn del panel de operaciones con el del informe mensual, no cuadran, y se pierde media mañana buscando un error que no existe.
La regla práctica: la fórmula se define una vez y se comparte; la ventana la decide cada pantalla y se escribe al lado del número. «Churn 6,9 % — mes natural cerrado» es un dato; «Churn 6,9 %» es una discusión pendiente.
Cuándo un dato debe ser un hueco
Hay una situación que casi todos los cuadros de mando resuelven mal: el primer mes, o cualquier mes sin cartera previa. Si no había clientes al empezar, el denominador de las tres tasas es cero.
La tentación es pintar un 0 %. Es cómodo, no rompe el gráfico y es mentira: un churn del 0 % dice «no has perdido a nadie», cuando lo cierto es que no había a quién perder. Y un cero falso en una serie histórica arrastra la media hacia abajo durante meses.
El MRR no es un ingreso contable
Aquí está la parte que se salta casi toda la literatura de SaaS. El MRR no aparece en la cuenta de resultados, y no por descuido: es una medida de gestión, no una magnitud del marco contable.
La diferencia se ve con un caso simple. Un cliente contrata un año por 12.000 € y paga por adelantado en enero:
| Enero | Qué pasa | Importe |
|---|---|---|
| Caja | Entra el cobro completo | 12.000 € |
| Ingreso reconocido | Solo el mes prestado | 1.000 € |
| Periodificación | Los once meses aún no prestados, en el pasivo | 11.000 € |
| MRR | La cuota mensual normalizada | 1.000 € |
Tres cifras distintas para el mismo cliente en el mismo mes, y las tres correctas. La caja dice 12.000, la cuenta de resultados dice 1.000 y el MRR dice 1.000. El MRR se parece más al ingreso reconocido que al cobro, y ahí está la única buena noticia: si lo calculas bien, tiende a cuadrar con la contabilidad.
La norma que gobierna esto es el criterio de reconocimiento de ingresos: se registra cuando se transfiere el control del servicio, no cuando se cobra. Por eso un contrato anual cobrado por adelantado genera una periodificación en el pasivo que se va liberando mes a mes.
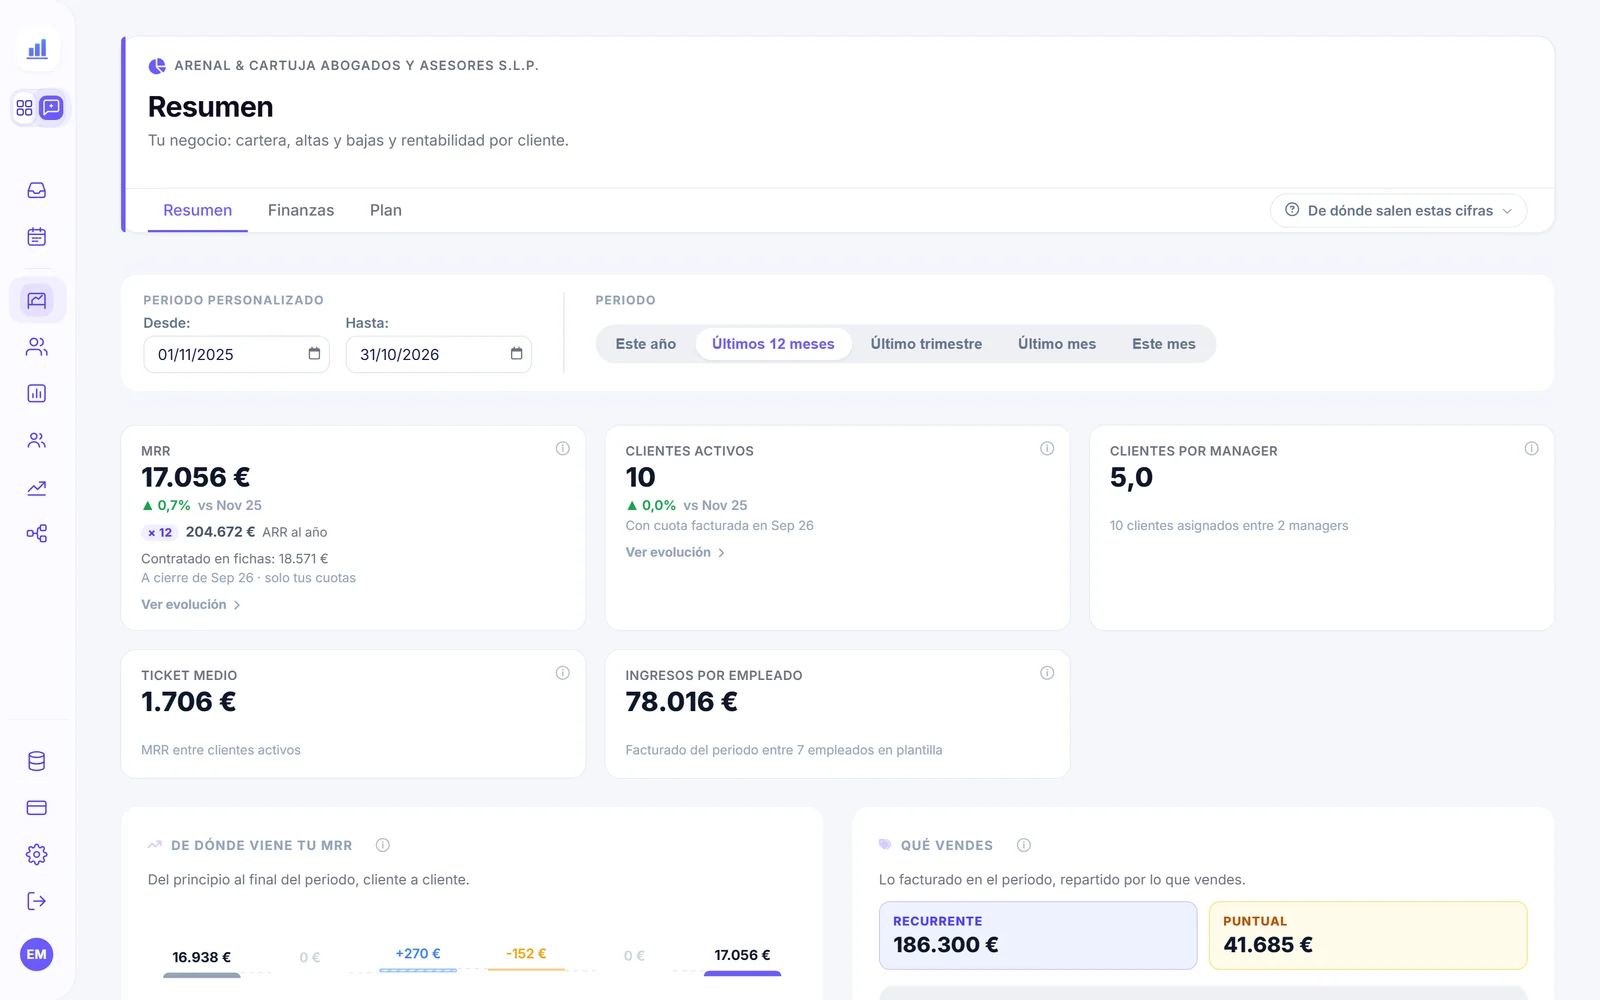
Qué poner en el cuadro de mando
Con todo lo anterior, un panel de ingresos recurrentes que sirva para decidir tiene seis cosas y no muchas más:
Preguntas frecuentes
¿Cómo se calcula el MRR?
¿Qué diferencia hay entre churn de clientes y de ingresos?
¿Qué es una buena retención neta?
¿El MRR va en la cuenta de resultados?
¿Por qué me salen dos churns distintos?
¿Meto los servicios de implantación en el MRR?
Conclusión
Un cuadro de mando de ingresos recurrentes se sostiene sobre tres decisiones que no son técnicas: qué entra en el MRR, cuál es la ventana y qué se hace cuando no hay base de cálculo. Si las tres están escritas, las fórmulas son casi lo de menos.
Y el puente que casi nadie tiende: el MRR y la contabilidad tienen que poder mirarse a la cara. Cuando el MRR anualizado y la cifra de negocios reconocida se separan mucho, no es que un sistema esté mal: es que algo se está contando dos veces o ninguna.
Para seguir: los KPIs de control ponen estos indicadores junto a los financieros clásicos, y el pilar de ratios cubre la parte que sí sale del balance.
Para mirar tu propio despacho con los mismos datos, Tu asesoría reúne tu cartera, tu facturación recurrente y la cuota de cada cliente.
Tus ingresos, cuadrados con tu contabilidad
Numio te enseña tus ingresos mes a mes sobre la contabilidad real, frente al año anterior y tu presupuesto, para que el MRR que calcules no se separe de lo que facturas.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Tienes una asesoría? Numio calcula el MRR, las altas y las bajas de tu despacho: reserva una demo.