
Ratios financieros: de la contabilidad a las decisiones.
Qué son, cómo se calculan, qué familias hay y cuáles vigilar en una pyme. Con fórmulas, un ejemplo en euros y dónde encontrar la referencia de tu sector.
 David González
Los ratios financieros son cocientes entre dos cifras del balance o de la cuenta de resultados (liquidez, endeudamiento, rentabilidad, rotación) que convierten los importes absolutos en proporciones comparables entre periodos y entre empresas. Sirven para diagnosticar si la empresa puede pagar, cuánto depende del banco y cuánto rinde lo que tiene.
En contabilidad manejas cientos de cifras: ventas, gastos, activos, deudas. Un ratio financiero condensa esa información en una relación simple —A dividido entre B— que responde a una pregunta concreta: ¿gano dinero?, ¿puedo pagar?, ¿estoy usando bien lo que tengo?
Esta guía es el mapa general. Explica qué miden los ratios clave, cómo calcularlos y, sobre todo, cómo saber si el número que te sale es bueno o preocupante, que es donde la mayoría de guías se quedan cortas. Al final tienes el desarrollo completo de cada uno por separado.
Los 12 ratios financieros que importan: fórmula, valor normal y guía
Esta es la tabla maestra. Cada ratio tiene su fórmula, el rango que se considera normal en una pyme española y el enlace a la guía donde se desarrolla con un balance real. Los rangos son de manual y de la Central de Balances del Banco de España; el valor bueno de verdad es el de tu sector, y eso lo cubre la sección de comparación sectorial.
| Familia | Ratio | Fórmula | Valor normal | Guía |
|---|---|---|---|---|
| Liquidez | Ratio de liquidez general | Activo corriente ÷ Pasivo corriente | 1,5 – 2 | Ratio de tesorería y ratios de liquidez |
| Ratio de tesorería (prueba ácida) | (Realizable + Disponible) ÷ Pasivo corriente | ≈ 1 | Ratio de tesorería | |
| Liquidez inmediata | Disponible ÷ Pasivo corriente | 0,1 – 0,3 | Ratio de tesorería | |
| Fondo de maniobra | Activo corriente − Pasivo corriente | Positivo y ≥ NOF | Fondo de maniobra | |
| Solvencia | Ratio de endeudamiento | Pasivo total ÷ Patrimonio neto | 0,5 – 1,5 | Ratio de endeudamiento y solvencia |
| Ratio de solvencia (garantía) | Activo total ÷ Pasivo total | > 1,5 | Ratio de solvencia | |
| Autonomía financiera | Patrimonio neto ÷ Total balance | 35 – 60 % | Patrimonio neto | |
| Rentabilidad | Margen bruto / EBITDA / neto | Cada margen ÷ Ventas | Según sector | Márgenes y EBITDA |
| ROE (rentabilidad financiera) | Resultado ÷ Patrimonio neto | 10 – 15 % | Patrimonio neto | |
| Umbral de rentabilidad | Costes fijos ÷ Margen de contribución | Margen de seguridad > 20 % | Umbral de rentabilidad | |
| Actividad | Periodo medio de cobro y pago | Clientes ÷ Ventas × 365 · Proveedores ÷ Compras × 365 | 30 – 60 días (ley: máx. 60) | PMC y PMP |
| Rotación del activo | Ventas ÷ Activo total | 1 – 2,5 | Esta guía |
Y una vez calculados, la parte difícil: saber qué significa cada uno cuando sale mal y qué otro número lo está causando. Eso, con una tabla semáforo y un caso resuelto, está en cómo interpretar los ratios financieros.
Qué es un ratio financiero
Un ratio es la relación entre dos magnitudes: se divide una entre la otra y el resultado dice cuántas veces cabe la segunda en la primera (por eso también se llama razón o cociente). Un ratio financiero aplica esa idea a dos cifras del balance o de la cuenta de resultados para medir rendimiento, liquidez, solvencia o eficiencia. Sirve para comparar periodos, empresas o presupuestos, y su utilidad está justo en esa comparación: un ratio suelto, sin nada con qué contrastarlo, no dice casi nada.
Todos se construyen con la misma lógica: eliges una magnitud principal —beneficio neto, por ejemplo— y la relacionas con otra que le da contexto: patrimonio neto, ventas, activo total. Qué divides entre qué decide lo que mide el ratio; la unidad en la que sale decide cómo se lee, y por eso un 1,5 y un 1,5 % no tienen nada que ver. Hay tres formas de expresarlo:
- En veces: una liquidez de 1,5x significa que el activo corriente cubre 1,5 veces lo que vence en el año.
- En porcentaje: un ROE del 25 % quiere decir que cada 100 € de fondos propios han generado 25 € de beneficio.
- En días: 74 días de cobro es lo que tardas de media en cobrar una factura desde que la emites.
Quién los usa y para qué decisiones
No son un asunto del departamento contable. Cada perfil mira los mismos números buscando cosas distintas.
| Quién | Qué mira | Para decidir |
|---|---|---|
| Dirección general | Rentabilidad y rotación | Si el plan de negocio se sostiene y dónde invertir |
| Dirección financiera | Liquidez y ciclo de caja | Cuándo va a hacer falta financiación |
| Banco o inversor | Solvencia y deuda/EBITDA | Si concede crédito y en qué condiciones |
| Equipo comercial | Margen por línea | Qué descuentos puede hacer sin romper nada |
| Tu asesoría | Todos, en conjunto | Qué avisarte antes de que sea un problema |
Las cuatro familias
Cualquier análisis solvente cubre cuatro preguntas distintas. Si falta una familia entera tienes un punto ciego, y suele ser por donde llegan los sustos.
| Familia | Responde a | Sale de |
|---|---|---|
| Liquidez | ¿Puedo pagar lo que vence? | Activo y pasivo corriente del balance |
| Solvencia | ¿Aguanto a largo plazo? | Patrimonio neto y pasivo total |
| Rentabilidad | ¿Gano dinero de verdad? | Cuenta de resultados |
| Actividad | ¿A qué velocidad gira el negocio? | Cruce de balance y resultados |
Hay una quinta que casi nadie incluye y que avisa antes que ninguna: la eficiencia en costes. Peso del personal sobre ventas, peso de aprovisionamientos, gastos financieros sobre ventas. Se mueven antes de que caiga el margen, porque el margen es el resultado y estos son la causa.
Liquidez y ciclo de caja
Muestran si la empresa puede atender sus obligaciones a corto plazo con los recursos que también son de corto plazo. Complementan la simple mirada al saldo del banco, porque incluyen existencias y clientes: partidas que son dinero, pero todavía no.
Un ratio que cae frente al año anterior indica más tensión de caja. Uno que sube mucho no siempre es buena noticia: puede señalar capital circulante ocioso, normalmente demasiado stock o clientes con plazos excesivos.
El otro indicador clave del bloque son los días de cobro, o DSO por sus siglas en inglés. Se calcula sobre el saldo medio de clientes del año, no sobre el de cierre.
Los valores sanos de ambos dependen mucho del modelo: un negocio de servicios sin stock y uno con almacén no se parecen en nada. Por eso la comparación con tu propio histórico y con tu sector no es un extra, es parte del cálculo.
Escala y resultado
No son ratios en sentido estricto —muchas veces son importes absolutos— pero son la base sobre la que se construyen los demás. La cifra de negocios es el total de ventas netas del periodo, sin IVA. Mide el tamaño real del negocio.
Si un año facturas 1.000.000 € y al siguiente 1.200.000 €, has crecido un 20 %. Ese dato solo cobra sentido comparado con tu sector: si el sector creció un 25 %, has perdido cuota mientras celebrabas el crecimiento.
Cuando la cifra de negocios sube y el resultado cae, hay un problema de margen: subida de costes, presión de precios, cambio en el mix de productos o crecimiento de los gastos fijos. Es la señal que más tarda en verse si solo miras la facturación.
Coste y eficiencia operativa
Miden si el negocio está convirtiendo las ventas en beneficio de forma eficiente. Son los primeros en moverse cuando los precios se tensionan o suben los aprovisionamientos, y por eso avisan antes que el margen.
El otro indicador del bloque es la rotación de activos: cuántas ventas generas por cada euro invertido en activo. Una rotación que cae mientras el activo crece significa capital parado — has invertido y todavía no rinde, o has invertido en lo que no era.
Los cinco que toda pyme debería controlar
Si tuvieras que quedarte con un puñado, estos cinco dan una lectura rápida de ventas, rentabilidad, eficiencia y liquidez.
| Ratio | Qué mide | Fórmula | Cuándo encender la alarma |
|---|---|---|---|
| Cifra de negocio | El volumen de ingresos del periodo | Ventas netas, sin IVA | Caída sostenida 2–3 periodos, o ventas subiendo con el margen bajando |
| Resultado del ejercicio | El beneficio o pérdida final | Ingresos − gastos | Pérdidas recurrentes, o beneficio contable con la caja menguando |
| ROE | Rentabilidad sobre los fondos propios | Resultado neto / patrimonio neto medio | Por debajo del coste de capital o de una alternativa sin riesgo |
| Liquidez corriente | Si puedes atender los pagos a corto | Activo corriente / pasivo corriente | Por debajo de 1: tensión de caja clara |
| Rotación de activos | Cuánta venta genera cada euro invertido | Ventas / activo total medio | Rotación cayendo mientras el activo crece: capital parado |
Cómo se calculan, con un ejemplo
Tomemos el ROE, que es el que más se malinterpreta. Una empresa con un beneficio neto anual de 150.000 € y un patrimonio neto medio de 1.000.000 €.
Quince céntimos de beneficio por cada euro aportado por los socios o retenido en reservas. Suena bien, y aquí viene la parte que casi nadie cuenta: un ROE alto puede venir de un negocio excelente o de estar muy endeudado. Si el patrimonio neto es pequeño porque casi todo es deuda, el denominador se encoge y el ROE sube solo. Por eso el ROE se lee siempre junto al endeudamiento.
Un cálculo completo, paso a paso
Memorizar fórmulas no basta. Lo que hace que un ratio sirva es calcularlo con datos homogéneos y comprobar que no está distorsionado por algo puntual, como la venta extraordinaria de un activo. Este es el proceso con dos ratios básicos.
Activo corriente 120.000 €, pasivo corriente 80.000 €, saldo de clientes al cierre 30.000 € y ventas netas 150.000 €. Todas del mismo ejercicio y las ventas sin IVA. Si el negocio es estacional, mejor saldos medios que el de cierre.
120.000 ÷ 80.000 = 1,50x. Por cada euro de deuda a corto plazo hay 1,50 € de recursos a corto. Si cae frente al periodo anterior sube el riesgo de tensión; si sube demasiado, puede haber capital ocioso.
(30.000 ÷ 150.000) × 365 = 73 días. La empresa tarda unos 73 días en convertir una venta en dinero. Es el número que más veces explica una liquidez floja.
Ventas netas del mismo periodo que el balance. Saldo medio de clientes si hay estacionalidad. Comparar contra el periodo anterior y contra el sector. Y depurar lo extraordinario antes de tocar los ratios de rentabilidad.
Con esos dos números ya respondes a las dos preguntas críticas: si cubres tus deudas a corto y cuánto tardas en convertir las ventas en efectivo. Lo que de verdad aporta es seguir su evolución mes a mes, porque el cambio de tendencia se ve antes que el problema.
La comparación sectorial
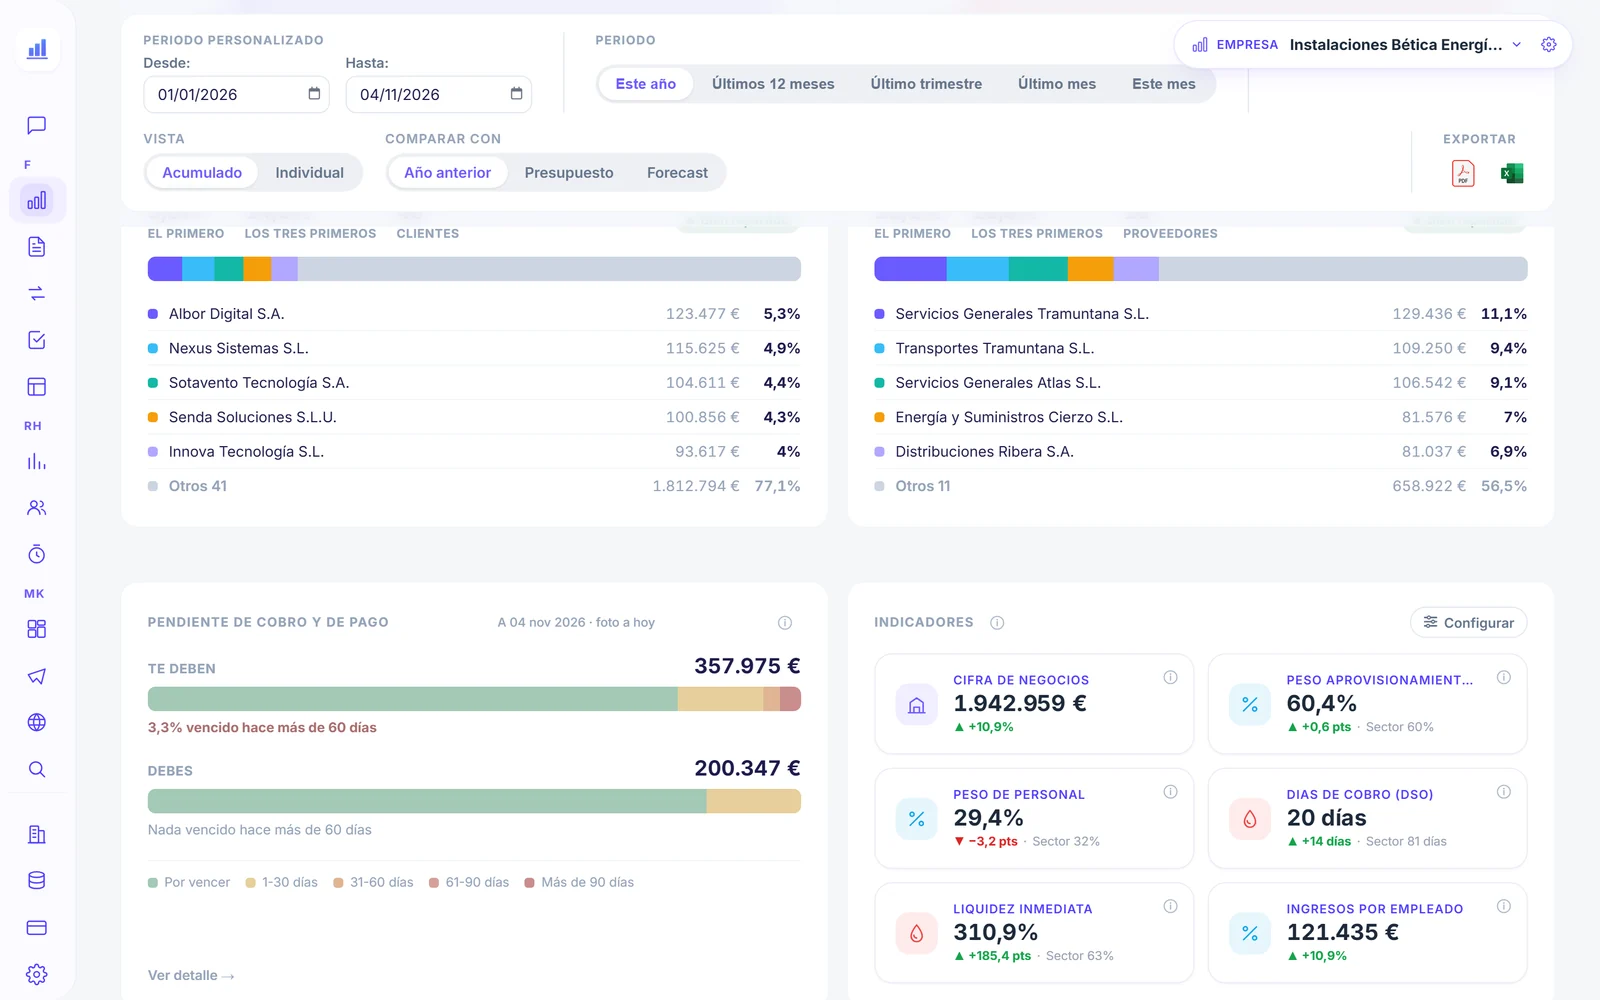
Es la pieza que falta en la mayoría de análisis y la que convierte un número en un diagnóstico. Un endeudamiento del 65 % es preocupante en una consultora y perfectamente normal en una empresa con nave propia y maquinaria financiada. Sin el sector, la mitad de las alarmas son falsas y la otra mitad pasan desapercibidas.
La referencia pública en España es la Central de Balances del Banco de España, que publica ratios sectoriales de sociedades no financieras cruzando actividad y tamaño. Es gratuita, es la que usan los propios analistas y permite situar tu empresa frente a las de su CNAE sin pagar por un informe.
Cada ratio, en detalle
Esta guía es el mapa. Si necesitas bajar a uno concreto, aquí está el desarrollo completo de cada uno, con su fórmula, sus rangos y sus ejemplos.
Cómo mejorarlos: qué palanca mover primero
Calcular ratios solo sirve si termina en decisiones. Estas cuatro palancas cubren la mayoría de situaciones, y el orden importa: primero lo de impacto inmediato y bajo coste, después lo estructural.
Reduce plazos de cobro y renegocia los de pago: adelantar facturación, descuento por pronto pago a clientes fiables, recordatorios automáticos y alargar vencimientos con proveedores estratégicos.
Convierte costes fijos en variables donde se pueda: renegociar alquileres y servicios, cancelar suscripciones infrautilizadas y externalizar lo no crítico sin tocar el servicio.
Sustituye deuda a corto por deuda a más largo cuando tenga sentido, consolida pólizas dispersas y revisa tipos y garantías con tu entidad.
Analiza el margen por línea: identifica productos poco rentables, revisa descuentos comerciales y refuerza las gamas con más margen y rotación.
Documenta cada acción y revisa mensualmente su efecto sobre liquidez, margen y endeudamiento. Sin esa revisión el plan se queda en intenciones, y a los tres meses nadie recuerda qué se cambió ni si funcionó.
Lo que un ratio no te dice
Usarlos bien incluye saber dónde se acaba lo que pueden contarte.
Salen de contabilidad ya cerrada. No ven la cartera de pedidos ni el contrato que firmas mañana. Una empresa puede tener ratios excelentes y haber perdido a su cliente principal la semana pasada.
Facturar un millón a un cliente o a cincuenta da exactamente los mismos ratios, y son dos negocios con riesgos completamente distintos.
Con facturas sin contabilizar o existencias mal valoradas, los ratios salen igual de limpios y son igual de falsos. La aritmética no distingue.
Mismo CNAE no es lo mismo que empresa comparable. La estructura de costes de una pyme de diez personas no se parece a la de una de trescientas.
Si en enero calculabas con patrimonio de cierre y en julio con media, la evolución que estás mirando no existe.
Amortizaciones sin dotar o facturas pendientes mueven varios ratios a la vez. Primero se cierra, después se mide.
Para profundizar en cada familia: el ratio de tesorería y los ratios de liquidez, el ratio de endeudamiento y solvencia, los ratios de cobertura de intereses y deuda y los ratios de cobro, con el aging y el DSO. Si tu negocio es un bar o un restaurante, mira los ratios financieros de hostelería y restauración.
Preguntas frecuentes
¿Qué es un ratio?
¿Qué ratio me indica si puedo pagar mis deudas a corto plazo?
¿Cómo sé si mi nivel de endeudamiento es alto?
¿Puedo comparar ratios de empresas de distinto tamaño?
¿Con qué frecuencia debo calcularlos?
¿Qué ratio indica riesgo de liquidez en una pyme?
¿Qué acciones priorizar si empeoran?
Conclusión
Los ratios no son el objetivo: son la forma más rápida de convertir una contabilidad en preguntas concretas. Cuatro familias, cinco números para el día a día y una referencia sectorial con la que contrastarlos.
Y si te quedas con una idea: ningún ratio se interpreta solo. El que está fuera de rango casi nunca es la causa; es donde se ve la causa.
Relacionado: Más allá de los ratios contables: CAC, ticket medio, recurrencia y LTV, de dónde salen y cómo seguirlos, en KPIs de control de negocio para pymes.
Todo lo anterior, calculado sobre tu ERP y con cada partida desglosada hasta la subcuenta: así lo resuelve Numio.
Tus ratios, calculados y situados
Numio los saca de tu contabilidad, los compara con la referencia de tu sector y te explica en texto qué está causando qué.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.