
Ejemplo de cuenta de pérdidas y ganancias, resuelto y analizado.
Dos ejercicios seguidos de la misma empresa: las ventas suben un 20 % y el beneficio cae un 41 %. Por qué pasa y cómo se ve en la PyG antes de que sea tarde.
 David González
Un ejemplo con cifras enseña más que tres páginas de teoría, pero solo si está resuelto hasta el final y con dos años delante. Un año suelto no dice nada: la cuenta de pérdidas y ganancias es un documento comparativo por naturaleza.
Aquí va el caso completo de una empresa de servicios que hizo lo que parecía bien —crecer un 20 %— y acabó ganando un 41 % menos. La PyG lo cuenta con total claridad, pero solo si la miras en porcentaje sobre ventas. En euros, todo parece que sube.
La PyG de los dos ejercicios
Empresa de servicios profesionales, unos doce empleados. Esta es su cuenta de resultados en el formato del modelo del PGC, con las partidas que de verdad se mueven en un negocio así:
| Partida | 2024 | 2025 | Variación |
|---|---|---|---|
| 1. Importe neto de la cifra de negocios | 620.000 € | 744.000 € | +20,0 % |
| 4. Aprovisionamientos | −105.400 € | −148.800 € | +41,2 % |
| 6. Gastos de personal | −338.000 € | −420.000 € | +24,3 % |
| 7. Otros gastos de explotación | −96.000 € | −111.600 € | +16,3 % |
| 8. Amortización del inmovilizado | −14.000 € | −17.000 € | +21,4 % |
| 14. RESULTADO DE EXPLOTACIÓN | 66.600 € | 46.600 € | −30,0 % |
| 16. Gastos financieros | −8.200 € | −12.400 € | +51,2 % |
| 21. RESULTADO FINANCIERO | −8.200 € | −12.400 € | +51,2 % |
| 22. RESULTADO ANTES DE IMPUESTOS | 58.400 € | 34.200 € | −41,4 % |
| 23. Impuestos sobre beneficios | −14.600 € | −8.550 € | −41,4 % |
| 24. RESULTADO DEL EJERCICIO | 43.800 € | 25.650 € | −41,4 % |
Lo que se ve en euros: poco
Si solo miras la columna de variaciones, la lectura es confusa. Todo sube porque la empresa es más grande: vende más, compra más, paga más nóminas. Y el resultado baja. La conclusión típica en una reunión es «hemos crecido mucho y ha habido más gastos», que no es una explicación, es una descripción.
Hay una pista, eso sí: los aprovisionamientos suben un 41,2 % cuando las ventas suben un 20,0 %. Cualquier gasto que crezca más rápido que las ventas está estrechando el margen. Pero para saber cuánto y quién es el culpable hace falta la otra columna.
Lo que se ve en porcentaje: todo
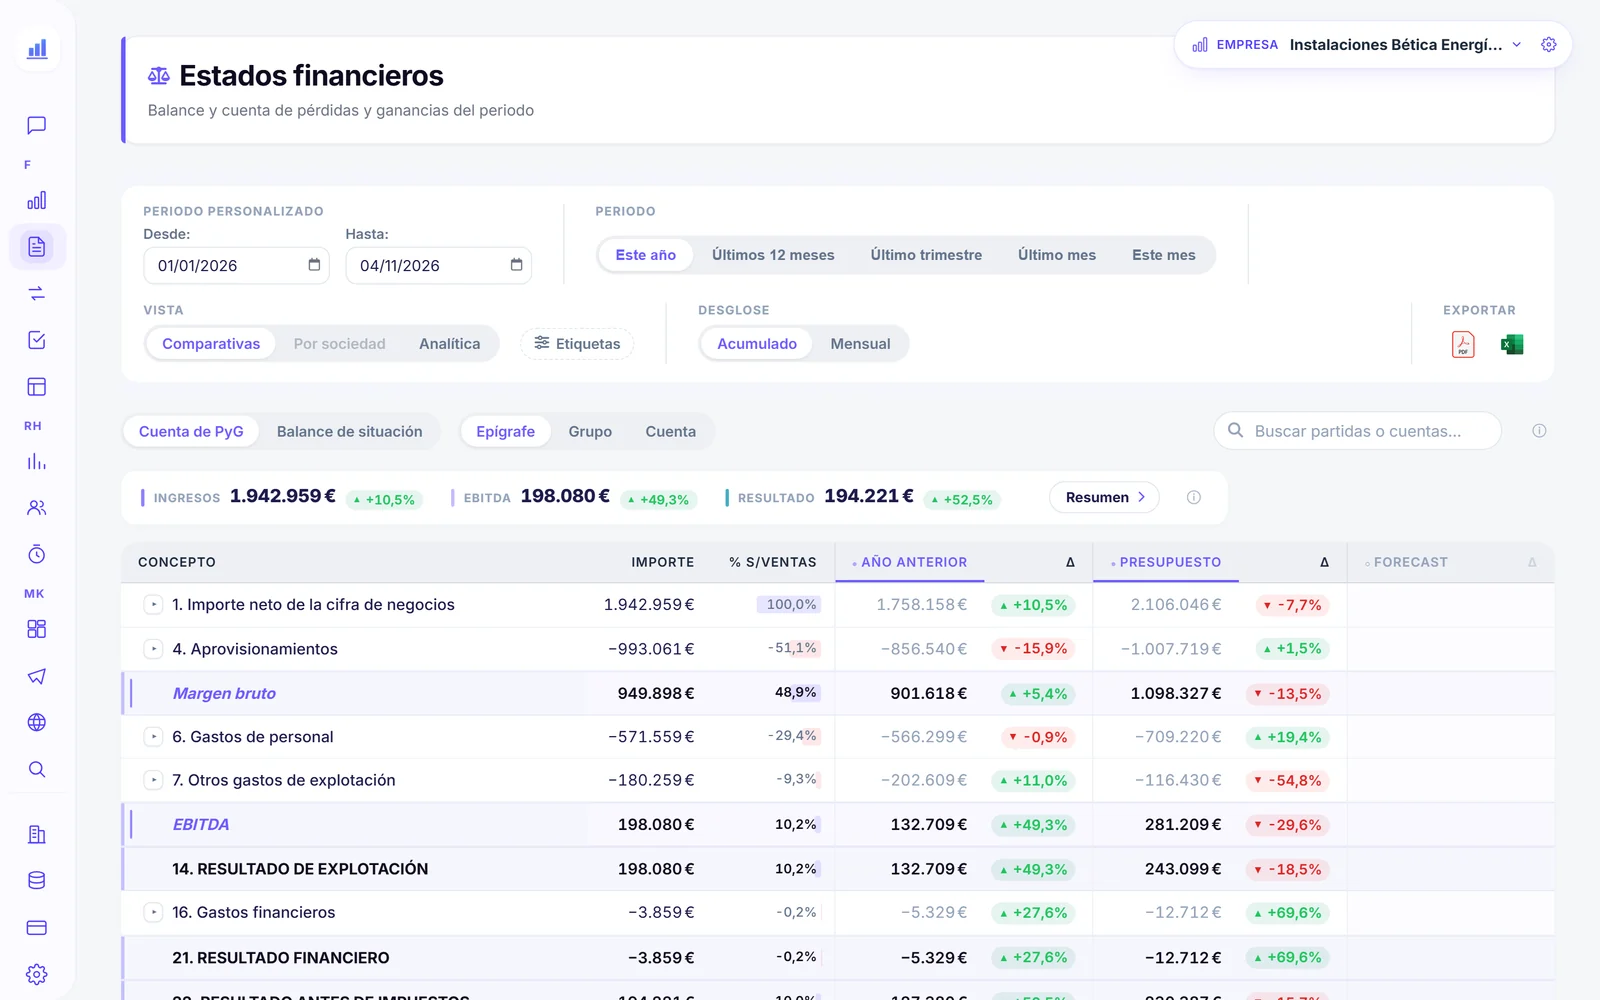
La misma PyG con cada partida dividida entre la cifra de negocios de su año. Esto se llama análisis vertical, y convierte dos ejercicios de tamaño distinto en algo comparable:
| Partida | 2024 | 2025 | Puntos |
|---|---|---|---|
| Cifra de negocios | 100,0 % | 100,0 % | — |
| Aprovisionamientos | 17,0 % | 20,0 % | +3,0 |
| Gastos de personal | 54,5 % | 56,5 % | +2,0 |
| Otros gastos de explotación | 15,5 % | 15,0 % | −0,5 |
| Amortización | 2,3 % | 2,3 % | 0,0 |
| RESULTADO DE EXPLOTACIÓN | 10,7 % | 6,3 % | −4,5 |
| Gastos financieros | 1,3 % | 1,7 % | +0,4 |
| Resultado antes de impuestos | 9,4 % | 4,6 % | −4,8 |
| RESULTADO DEL EJERCICIO | 7,1 % | 3,4 % | −3,6 |
Ahora la historia se lee en dos líneas. El margen de explotación ha caído 4,5 puntos, y esos 4,5 puntos tienen dos responsables con nombre: los aprovisionamientos aportan 3,0 y el personal 2,0. Los otros gastos devuelven medio punto y la amortización no se mueve.
Cuánto costó crecer
Hay una forma de poner cifra al daño que hace que la conversación cambie de tono. Consiste en preguntarse qué habría ganado la empresa en 2025 si hubiera crecido manteniendo la estructura de costes de 2024:
Treinta y tres mil euros. Ese es el precio de haber facturado un 20 % más sin controlar la estructura, y es un número que se entiende en cualquier reunión sin saber contabilidad. No dice que crecer estuviera mal; dice que se creció comprando y contratando peor de lo que se vendía.
Las tres preguntas del análisis
Con los porcentajes delante, el análisis se reduce a tres preguntas encadenadas. Sirven para cualquier PyG, no solo para esta.
Arriba: el negocio. Abajo: la financiación. Aquí el resultado de explotación cae 4,5 puntos y el financiero solo 0,4. Es un problema de negocio, no de deuda, aunque la deuda también haya empeorado.
Aprovisionamientos, con 3,0 de los 4,5. En una empresa de servicios eso suele significar subcontratación: se ha crecido comprando horas fuera en vez de con equipo propio, y sale más caro.
La PyG no lo responde sola: hay que bajar al detalle de ventas. Si el precio medio ha bajado es un problema comercial; si ha subido el peso de un servicio menos rentable, es de mezcla. Son soluciones distintas.
La tercera pregunta es la que separa un análisis útil de uno decorativo, y también la que más veces se queda sin responder porque exige salir de la cuenta de resultados y mirar la facturación por cliente y por producto.
Qué haría falta para arreglarlo
Recuperar 4,5 puntos de margen no se hace con una sola palanca. Estas son las que actúan sobre las partidas que se han movido, con lo que valdría cada una en euros de 2025:
| Palanca | Efecto | Vale |
|---|---|---|
| Volver a los aprovisionamientos del 17 % | Internalizar o renegociar la subcontratación | 22.320 € |
| Volver al personal del 54,5 % | Crecer sin ampliar plantilla en la misma proporción | 14.880 € |
| Subir precios un 3 % | Diluye todos los costes a la vez | 22.320 € |
| Refinanciar la deuda a largo | Solo toca la partida 16, no el negocio | hasta 4.200 € |
Salta a la vista que la palanca financiera es la más pequeña de todas. Refinanciar arregla como mucho 4.200 € de un agujero de 33.000. Es el orden correcto de prioridades y casi siempre se ataca al revés, porque hablar con el banco es más rápido que renegociar con proveedores.
Y contra el sector, ¿qué tal?
Comparar contra uno mismo detecta el deterioro; comparar contra el sector dice si el punto de partida era bueno. Estos son los valores de referencia del CNAE 7022 —consultoría de gestión empresarial— que Numio usa para su comparativa sectorial, frente a nuestra empresa en 2025:
| Sobre la cifra de negocios | La empresa | El sector | Lectura |
|---|---|---|---|
| Aprovisionamientos y otros gastos | 35,0 % | 46 % | Gasta menos fuera que su sector |
| Gastos de personal | 56,5 % | 42 % | Catorce puntos por encima |
| Gastos financieros | 1,7 % | 1 % | Algo más endeudada |
Esto cambia el diagnóstico. La empresa no tiene un problema de compras: tiene un modelo mucho más intensivo en personal que el de su sector. Compra menos fuera y produce más dentro, lo cual puede ser una decisión perfectamente válida —más control, más conocimiento propio— pero significa que sus costes son mucho menos flexibles cuando las ventas bajan.
También matiza la palanca de la tabla anterior: bajar los aprovisionamientos al 17 % es más difícil de lo que parecía, porque ya estaba por debajo de la media del sector. La subida de tres puntos es real y hay que corregirla, pero el margen de maniobra es menor.
Errores al analizar una PyG
Un 3,4 % de margen neto no es bueno ni malo por sí solo. Solo significa algo contra el año anterior o contra el sector. Sin comparación no hay análisis.
«Los gastos de personal han subido 82.000 €» no dice nada si las ventas subieron 124.000. En porcentaje sobre ventas sí: han subido dos puntos.
Es el número más amortiguado de la tabla, porque el impuesto acompaña la caída. El diagnóstico está en la línea 14, no en la 24.
La venta de un activo o una indemnización puntual pueden mover el resultado sin que el negocio haya cambiado. Antes de comparar márgenes hay que sacarlas.
En este caso el margen se fue deteriorando durante doce meses. Con una PyG mensual se ve en marzo; con la anual, en marzo del año siguiente.
Preguntas frecuentes
¿Cómo se analiza una cuenta de pérdidas y ganancias?
¿Qué es el análisis vertical y el horizontal?
¿Un margen del 3,4 % es bueno?
¿Por qué el impuesto baja más que proporcionalmente?
¿Qué hago si mis ventas suben y mi beneficio baja?
¿Cada cuánto conviene hacer este análisis?
Conclusión
Esta empresa no tuvo un mal año: tuvo un año en el que creció sin mirar la estructura. La diferencia entre las dos cosas está en una columna de porcentajes que se calcula en cinco minutos y que convierte «hemos gastado más» en «los aprovisionamientos se han llevado tres puntos».
Y si te quedas con un método: divide, compara y localiza. Divide cada partida entre las ventas, compara los dos años en puntos y localiza las dos o tres líneas que se mueven. El resto de la PyG casi nunca tiene nada que contar.
Para seguir: cómo interpretar una PyG entra en la lectura línea a línea, y los tres márgenes explican qué mide cada uno de los que aparecen aquí.
La comparativa, siempre hecha
Numio monta la PyG mensual con la columna de porcentaje sobre ventas y la variación contra el año anterior, sobre tu contabilidad y sin exportar nada.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.