
Interpretar la cuenta de pérdidas y ganancias: leer los márgenes, no la última línea
Análisis vertical y horizontal sobre una PyG real de dos ejercicios, los cinco márgenes y qué pregunta responde cada uno, una calculadora, la estructura normal de la cuenta por sector según el Banco de España y las señales que avisan antes que el resultado.
 David González
Interpretar una cuenta de pérdidas y ganancias es convertir sus veinte partidas en cuatro preguntas: cuánto queda de cada euro vendido después del coste directo (margen bruto), después de la estructura (EBITDA y resultado de explotación), después del banco (resultado antes de impuestos) y después de Hacienda (resultado neto). Cada respuesta se lee en porcentaje sobre ventas, se compara con el año anterior y se contrasta con el sector.
La última línea, el resultado del ejercicio, es la menos informativa de todas: llega tarde y mezcla el negocio con la deuda y con los impuestos. Aquí verás cómo se analiza una PyG en vertical y en horizontal sobre un ejemplo de dos ejercicios, los cinco márgenes intermedios, una calculadora para tus cifras, la estructura normal de la cuenta por sector con datos de la Central de Balances y las señales que avisan del deterioro dos o tres cierres antes de que el resultado lo refleje. Si aún no tienes claro qué es la PyG ni qué partidas la forman, empieza por la guía de la cuenta de pérdidas y ganancias.
Cómo leer la PyG: los cinco escalones del margen
El modelo oficial del Plan General de Contabilidad ordena la cuenta de resultados en cascada: de las ventas se van restando bloques de gasto y en cada escalón aparece un resultado intermedio con su letra (A.1 a A.5). Interpretar la PyG es, sobre todo, saber en qué escalón se queda el margen. Qué partida recoge cada cosa, hasta las cuentas del cuadro, está en la PyG partida por partida.
| Escalón | Qué se resta | Resultado que aparece | Qué pregunta responde |
|---|---|---|---|
| 1 | Aprovisionamientos (partida 4) y variación de existencias (2) | Margen bruto (no está en el modelo oficial, se calcula) | ¿Cuánto queda de cada euro vendido después de pagar lo que vendo? |
| 2 | Gastos de personal (6) y otros gastos de explotación (7) | EBITDA (tampoco es oficial) | ¿Cubre la actividad su propia estructura? |
| 3 | Amortizaciones (8), deterioros (11) y otros resultados (13) | A.1 Resultado de explotación (EBIT) | ¿Es rentable el negocio contando el desgaste de sus activos? |
| 4 | Ingresos y gastos financieros (14 a 19) | A.3 Resultado antes de impuestos | ¿Cuánto se lleva el banco? |
| 5 | Impuesto sobre beneficios (20) | A.5 Resultado del ejercicio | ¿Cuánto queda para los socios? |
Dos de los cinco escalones, el margen bruto y el EBITDA, no aparecen en el modelo del PGC y son justo los dos que más se miran. El primero dice si el producto o servicio tiene margen; el segundo, si la estructura cabe dentro de ese margen. Los tres oficiales añaden, por este orden, las amortizaciones, la deuda y los impuestos. Cuando el resultado final cae, la pregunta útil no es «cuánto» sino «en qué escalón».
Análisis vertical: cada partida como porcentaje de las ventas
El análisis vertical divide cada línea entre el importe neto de la cifra de negocios. Convierte una PyG de 1,2 millones y otra de 12 en dos columnas comparables y responde de un vistazo a la pregunta de dónde va cada euro. La cuenta de resultados de una empresa de distribución en sus dos últimos ejercicios, con la partida del PGC de la que sale cada línea:
| Concepto | Partida | 2025 | % s/ ventas | 2024 | % s/ ventas | Variación |
|---|---|---|---|---|---|---|
| Importe neto de la cifra de negocios | 1 | 1.200.000 € | 100,0 % | 1.100.000 € | 100,0 % | +9,1 % |
| Aprovisionamientos | 4 | −780.000 € | 65,0 % | −693.000 € | 63,0 % | +12,6 % |
| Margen bruto | — | 420.000 € | 35,0 % | 407.000 € | 37,0 % | +3,2 % |
| Gastos de personal | 6 | −210.000 € | 17,5 % | −198.000 € | 18,0 % | +6,1 % |
| Otros gastos de explotación | 7 | −96.000 € | 8,0 % | −88.000 € | 8,0 % | +9,1 % |
| EBITDA | — | 114.000 € | 9,5 % | 121.000 € | 11,0 % | −5,8 % |
| Amortización del inmovilizado | 8 | −30.000 € | 2,5 % | −28.000 € | 2,5 % | +7,1 % |
| Resultado de explotación (EBIT) | A.1 | 84.000 € | 7,0 % | 93.000 € | 8,5 % | −9,7 % |
| Resultado financiero | A.2 | −14.000 € | 1,2 % | −9.000 € | 0,8 % | +55,6 % |
| Resultado antes de impuestos | A.3 | 70.000 € | 5,8 % | 84.000 € | 7,6 % | −16,7 % |
| Impuesto sobre beneficios (25 %) | 20 | −17.500 € | 1,5 % | −21.000 € | 1,9 % | −16,7 % |
| Resultado del ejercicio | A.5 | 52.500 € | 4,4 % | 63.000 € | 5,7 % | −16,7 % |
La columna de porcentajes cuenta la historia sola. De cada 100 € vendidos en 2025, 65 se van en comprar lo que se vende, 17,5 en la plantilla, 8 en alquileres, suministros y servicios, 2,5 en amortizar, 1,2 en el banco y 1,5 en el impuesto. Quedan 4,4. Un año antes quedaban 5,7. La diferencia, 1,3 puntos, parece pequeña; sobre 1,2 millones de ventas son 15.600 € y, como veremos, casi todos se pierden en el primer escalón.
Análisis horizontal: qué ha cambiado respecto al año anterior
El análisis horizontal compara cada partida con la del ejercicio anterior, en euros y en porcentaje. La regla que lo resume: cualquier gasto que crece más deprisa que las ventas está comiéndose margen. En el ejemplo, las ventas suben un 9,1 %, y cada gasto se lee contra ese 9,1 %:
- Aprovisionamientos +12,6 %: crecen 3,5 puntos más rápido que las ventas. Ahí está el problema.
- Gastos de personal +6,1 %: crecen menos que las ventas. Ese escalón mejora.
- Otros gastos de explotación +9,1 %: exactamente lo que las ventas. Neutro.
- Resultado financiero +55,6 %: pequeño en euros (5.000 €), pero indica que la empresa se ha endeudado o paga más caro.
La forma más clara de verlo es el puente de resultado: partir del beneficio del año anterior y explicar, escalón a escalón, cómo se llega al de este año.
| Puente 2024 → 2025 | Efecto en el resultado | Lectura |
|---|---|---|
| Resultado del ejercicio 2024 | 63.000 € | Punto de partida |
| + Más ventas con el margen bruto de 2024 (37 %) | +37.000 € | Lo que habría aportado el crecimiento si el margen se hubiera mantenido |
| − Pérdida de 2 puntos de margen bruto sobre 1.200.000 € | −24.000 € | El problema: se compra más caro o se vende más barato |
| − Más gastos de personal | −12.000 € | Crecen menos que las ventas: bien |
| − Más otros gastos de explotación | −8.000 € | Crecen igual que las ventas: neutro |
| − Más amortización | −2.000 € | Inversión nueva, esperable |
| − Más gastos financieros | −5.000 € | Segunda señal: más deuda o más cara |
| + Menos impuesto (25 % de menos beneficio) | +3.500 € | Consecuencia, no causa |
| Resultado del ejercicio 2025 | 52.500 € | −10.500 € (−16,7 %) |
El puente convierte «hemos ganado un 17 % menos» en una frase con culpable: la empresa ha vendido 100.000 € más y ha ganado 10.500 € menos porque ha perdido dos puntos de margen bruto, y encima paga 5.000 € más de intereses. Los otros escalones están bien. La conversación con el gerente ya no es sobre el resultado, sino sobre tarifas de proveedores, descuentos comerciales y mix de producto, que es donde se decide el margen bruto. Cómo se calcula y se defiende ese margen está en la guía de margen bruto, de explotación y neto.
Los cinco márgenes y qué pregunta responde cada uno
Con los cinco en fila, la interpretación es casi mecánica: se busca el escalón donde el margen cae más de lo que caen los anteriores. Si el margen bruto aguanta y el EBITDA cae, el problema es de estructura (plantilla, alquileres). Si el EBITDA aguanta y el resultado de explotación cae, hay inversión nueva o un deterioro. Si todo aguanta hasta el resultado antes de impuestos, la empresa tiene un problema de deuda, no de negocio.
Calculadora: analiza tu cuenta de pérdidas y ganancias
Introduce las cifras de dos ejercicios de tu cuenta de resultados (gastos en positivo). La calculadora saca el análisis vertical de cada escalón, la variación de cada partida frente a las ventas y señala en qué escalón se pierde el margen. Arranca con el ejemplo de la tabla.
Analiza tu PyG en vertical y en horizontal
Importes anuales en euros. La columna «anterior» es el ejercicio con el que comparas.
¿Cuánto es normal? La PyG media por sector
Los porcentajes del análisis vertical solo tienen sentido comparados con empresas parecidas. La Central de Balances del Banco de España publica, por código CNAE, la estructura media de la cuenta de resultados de las pymes españolas. Esta tabla recoge, para quince sectores, el peso de los aprovisionamientos y otros gastos de explotación, el de los gastos de personal, el resultado de explotación más los gastos financieros y el resultado neto, todo sobre la cifra de negocios:
| Sector (CNAE) | Aprov. y otros gastos | Personal | Rtdo. explotación + financieros | Rtdo. neto |
|---|---|---|---|---|
| Comercio al por menor no especializado (4711) | 86 % | 12 % | 2 % | 1,7 % |
| Venta de vehículos (4511) | 92 % | 8 % | 3 % | 1,7 % |
| Comercio al por mayor de textiles (4641) | 82 % | 12 % | 6 % | 4,5 % |
| Comercio online (4791) | 88 % | 10 % | 3 % | 2,0 % |
| Restaurantes (5610) | 61 % | 34 % | 5 % | 3,3 % |
| Hoteles (5510) | 53 % | 28 % | 15 % | 9,8 % |
| Construcción de edificios (4121) | 69 % | 25 % | 6 % | 4,5 % |
| Instalaciones eléctricas (4321) | 60 % | 32 % | 7 % | 5,4 % |
| Confección de prendas de vestir (1413) | 72 % | 22 % | 7 % | 4,9 % |
| Consultoría informática (6202) | 47 % | 47 % | 8 % | 5,8 % |
| Programación informática (6201) | 41 % | 49 % | 12 % | 9,6 % |
| Agencias de publicidad (7311) | 68 % | 23 % | 9 % | 6,9 % |
| Actividades jurídicas (6910) | 63 % | 26 % | 11 % | 8,1 % |
| Odontología (8623) | 56 % | 31 % | 12 % | 8,5 % |
| Alquiler de inmuebles (6820) | 39 % | 15 % | 40 % | 25,0 % |
Tres lecturas. En comercio, el 85-90 % de las ventas se va en comprar lo que se vende y el margen neto normal está entre el 1,5 y el 4,5 %: nuestra distribuidora, con un 4,4 %, está en la parte alta y su caída al 4,4 % desde el 5,7 % la acerca a la media, no la saca del negocio. En servicios profesionales y software la partida grande es el personal (47-49 %) y el margen neto habitual está entre el 6 y el 10 %. Y en hoteles o inmobiliario el margen de explotación es alto porque después viene mucha amortización y mucha deuda. Interpretar un margen sin esta tabla al lado es adivinar.
¿Qué señales avisan antes que el resultado?
El resultado del ejercicio es un indicador retrasado: cuando cae, el problema lleva dos o tres cierres en la cuenta. Estas cinco señales aparecen antes en el análisis vertical y horizontal, y se pueden vigilar cada mes:
- Los aprovisionamientos crecen más deprisa que las ventas. Es la señal del ejemplo: un punto de margen bruto en una empresa de 1,2 millones son 12.000 € al año. Suele venir de subidas de proveedores no repercutidas, de descuentos comerciales o de un cambio de mix hacia productos con menos margen.
- Los gastos de personal suben dos puntos sobre ventas sin que haya un plan detrás. Contrataciones que llegaron antes que las ventas que debían generar. Se ve comparando ventas por empleado de un año a otro.
- El resultado financiero se dispara. Un gasto financiero que pasa del 0,8 al 1,2 % de las ventas indica más deuda o deuda más cara; conviene cruzarlo con el ratio de endeudamiento del balance.
- Los «otros resultados» sostienen el beneficio. Si la partida 13 (subvenciones puntuales, venta de un activo) explica más del 20 % del resultado de explotación, el negocio ordinario está peor de lo que parece.
- La variación de existencias cambia de signo. Una variación positiva grande baja el gasto del año y sube el margen sin que se haya vendido más: parte del coste se ha quedado en el almacén. Si el stock crece más que las ventas, hay que preguntar por qué.
Ninguna de las cinco se ve en el resultado final hasta que ya es tarde. Todas se ven en una cuenta de resultados mensual con porcentajes sobre ventas y comparación con el mismo mes del año anterior, que es la forma en que conviene mirar la PyG entre cierres. Y todas tienen su reflejo en el balance de situación: más stock, más clientes pendientes o más deuda.
¿Qué errores se cometen al interpretar una cuenta de pérdidas y ganancias?
La PyG se hace por devengo: una venta de diciembre cobrada en marzo está en el resultado de este año y no en el banco. Una empresa puede ganar 52.500 € y acabar el año con menos caja que al principio. El resultado se lee con el cash flow al lado.
El resultado neto mezcla negocio, deuda e impuestos. Dos empresas con 52.500 € de beneficio pueden ser una máquina de generar margen con mucha deuda y un negocio flojo sin deuda. Solo los escalones intermedios lo distinguen.
«El margen bruto ha subido 13.000 €» es verdad y engaña: ha subido en euros porque las ventas han subido 100.000, y ha bajado dos puntos en porcentaje. El análisis vertical existe para evitar esta lectura.
Un cambio de criterio de amortización, una activación de gastos de desarrollo o un ingreso extraordinario rompen la comparación. El principio de uniformidad del PGC obliga a mantener criterios; cuando cambian, hay que reexpresar el año anterior antes de comparar.
Un 9,5 % de margen EBITDA es magnífico en distribución y preocupante en software. El mismo número significa cosas opuestas según la fila de la tabla del Banco de España en la que esté la empresa.
Una PyG anual llega cuando ya no se puede corregir nada del año. Los dos puntos de margen bruto del ejemplo se pierden mes a mes; con una cuenta de resultados mensual comparada se habrían visto en marzo, no en el cierre.
La cuenta de resultados en Numio: en porcentaje, comparada y siempre al día
Numio se conecta al ERP (Holded, Odoo o a3innuva Contabilidad) y construye la PyG con el modelo del PGC, al día con cada sincronización, con tres columnas que son exactamente las de esta guía: importe, porcentaje sobre ventas y variación respecto al mismo mes del año anterior. Los márgenes intermedios salen solos como subtotales de la cuenta, los ratios del dashboard llevan la referencia de su sector y cada partida se abre hasta las cuentas que la forman, que es lo que hace falta cuando el margen bruto pierde dos puntos y hay que saber de qué gasto vienen.
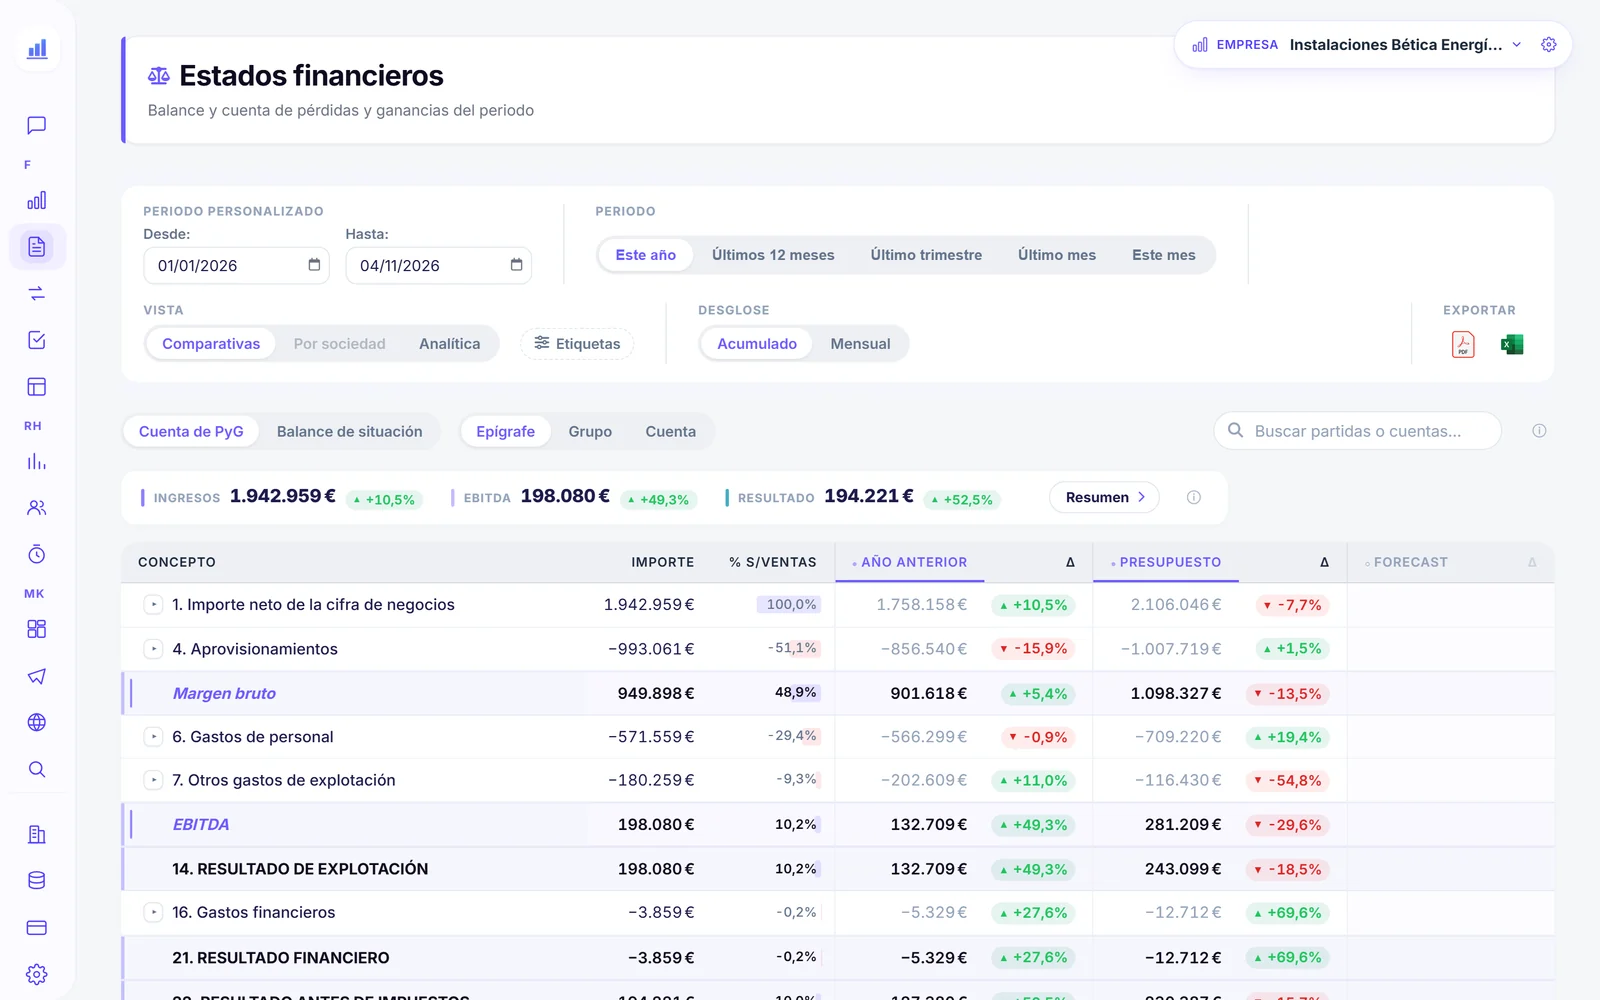
Para practicar el análisis con números de verdad, tienes un ejemplo de PyG resuelto de principio a fin.
Preguntas frecuentes
¿Cómo se interpreta una cuenta de pérdidas y ganancias?
¿Qué es el análisis vertical de la PyG?
¿Qué es el análisis horizontal de la PyG?
¿Qué margen es el más importante?
¿Se puede leer la liquidez en la cuenta de pérdidas y ganancias?
¿Cómo sé si un margen es bueno o malo?
Conclusión
Interpretar una cuenta de pérdidas y ganancias no es leer el resultado, sino recorrer los cinco escalones que llevan hasta él con dos preguntas en cada uno: qué porcentaje de las ventas se queda aquí y cuánto ha cambiado respecto al año pasado. Con ese método, la PyG de la distribuidora del ejemplo deja de decir «hemos ganado un 17 % menos» y pasa a decir «hemos perdido dos puntos de margen bruto en compras», que es una frase sobre la que se puede actuar.
Para seguir: qué cuentas alimentan cada línea, en la PyG partida por partida; cómo leer la otra mitad de las cuentas anuales, en cómo interpretar un balance de situación; y qué ratios se calculan cruzando las dos, en cómo interpretar los ratios financieros.
Relacionado: Qué gasto es fijo, cuál variable y cómo se parten los mixtos, cuenta por cuenta, en coste fijo y coste variable.
Tu PyG en porcentaje y comparada, siempre al día
Numio construye la cuenta de resultados sobre tu contabilidad y la mantiene al día con tu ERP, con los cinco márgenes, la variación de cada partida y tus ratios frente a los de tu sector.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.