
Saber lo que pasó no basta: compáralo con lo que esperabas.
Real, presupuesto y forecast: las tres piezas del seguimiento mensual de una pyme — qué es cada una, cómo se comparan y cómo convertir las desviaciones en decisiones.
 David González
El análisis real vs presupuesto vs forecast es la comparación mensual de tres cifras por partida: lo que ha pasado (real), lo que se planificó a principios de año (presupuesto) y lo que se espera ahora para el cierre (forecast). La desviación entre ellas es la señal que dice dónde hay que actuar antes de que acabe el año.
La cuenta de resultados te dice lo que pasó el mes pasado. Pero un número solo, sin con qué compararlo, no te dice si está bien o mal: 80.000 € de ingresos pueden ser una gran noticia o un disgusto según lo que esperabas. Ese punto de comparación es el presupuesto; y la corrección de rumbo hacia delante, el forecast.
Juntar las tres —real, presupuesto y forecast— es la base del control de gestión y el seguimiento mensual que diferencia a una empresa que reacciona de una que se anticipa. En esta guía vemos qué es cada una, cómo se comparan con el análisis de desviaciones y cómo montar el seguimiento sin morir en el Excel.
Real, presupuesto y forecast
Tres palabras que se mezclan a menudo, pero responden a tres momentos distintos:
El análisis de desviaciones
La comparativa clave es real vs presupuesto: la diferencia entre ambos es la desviación, en euros y en porcentaje. No se trata de cuadrar al céntimo, sino de detectar qué se ha desviado y por qué. Un ejemplo de un mes:
| Concepto (mayo) | Presupuesto | Real | Desviación |
|---|---|---|---|
| Ingresos | 80.000 € | 82.500 € | +3,1% |
| Coste de ventas | 32.000 € | 35.800 € | +11,9% |
| Gastos de estructura | 30.000 € | 31.200 € | +4,0% |
| Resultado | 18.000 € | 15.500 € | −13,9% |
La lectura es inmediata: vendiste más de lo previsto, pero ganaste menos. ¿Por qué? El coste de ventas se disparó un 11,9% — ahí está el problema, no en las ventas. Sin la comparativa, verías «15.500 € de beneficio» y te quedarías tan tranquilo. Con ella, sabes exactamente dónde mirar.
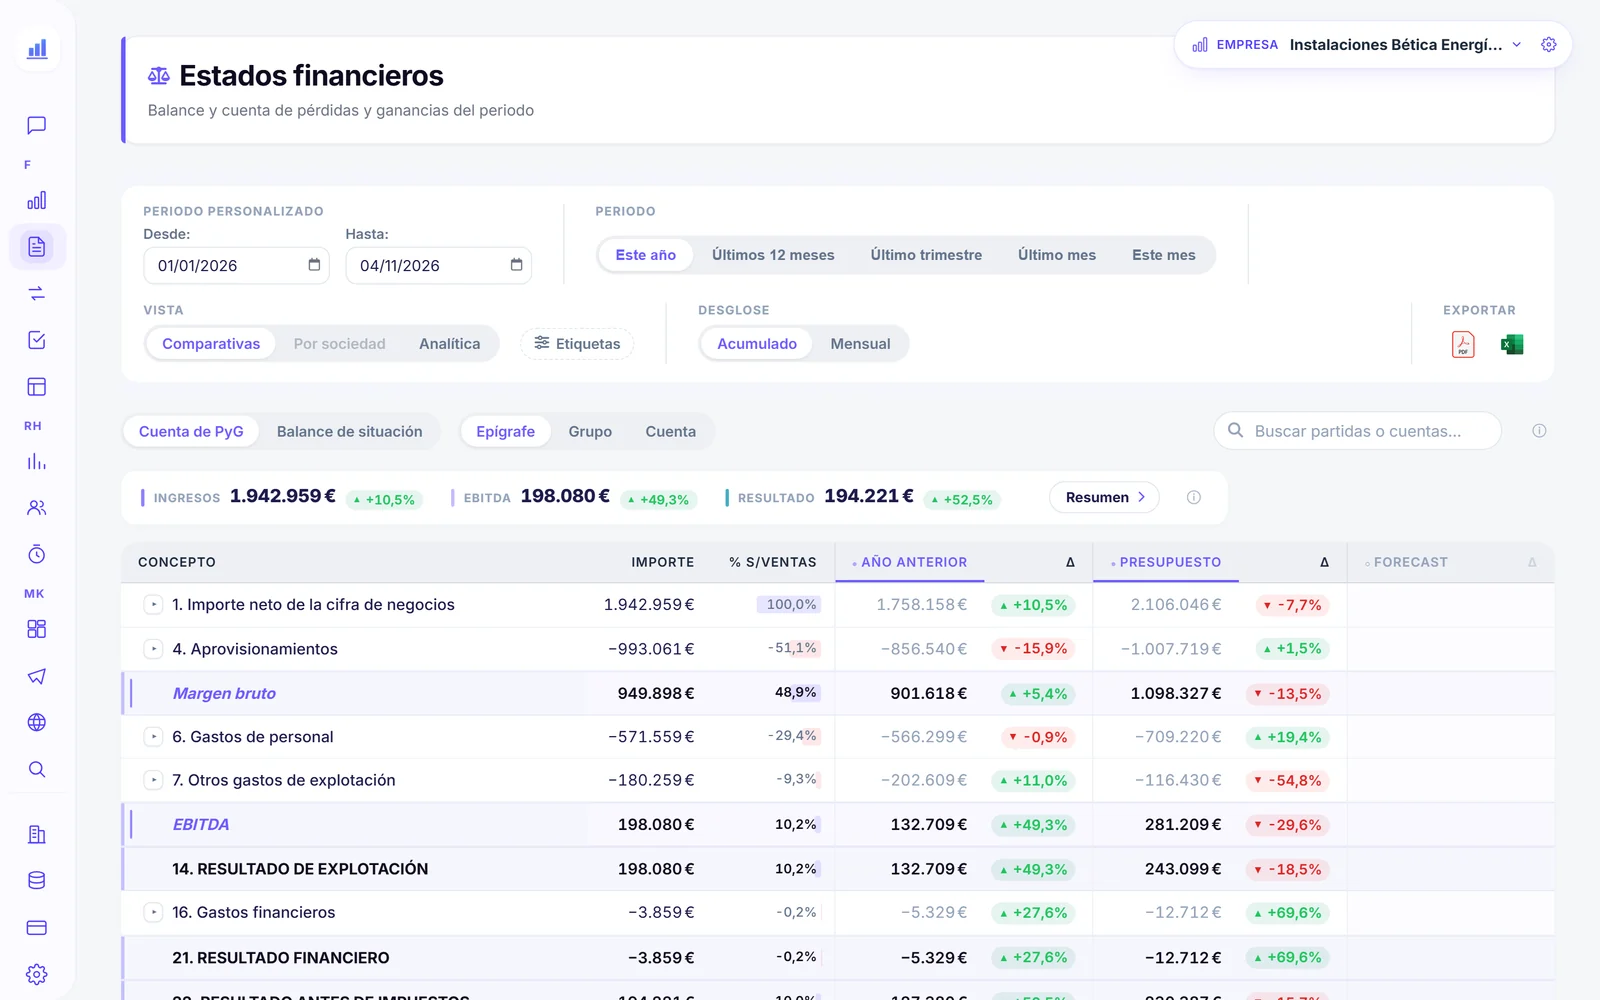
Así es como lo presenta Numio: cada partida de la cuenta de resultados, hasta el EBITDA, con su real, su presupuesto y la desviación al lado, para que veas dónde se separa del plan sin tener que perseguirla a mano.
Desviación favorable y desfavorable
No todas las desviaciones son malas, ni todas las «buenas» lo son de verdad. Vender más de lo previsto es una desviación favorable; gastar más, desfavorable. Pero cuidado: una desviación favorable en ingresos con una desfavorable mayor en costes —como en el ejemplo— acaba en un resultado peor. Lo que importa no es el signo de cada línea, sino su efecto combinado en el resultado.
Por qué el forecast cambia el juego
El presupuesto se fija una vez y no se toca: es tu referencia. El problema es que la realidad cambia, y un presupuesto de enero puede quedar obsoleto en marzo. Ahí entra el forecast (o previsión revisada): cada mes, coges lo real acumulado y reestimas cómo acabará el año.
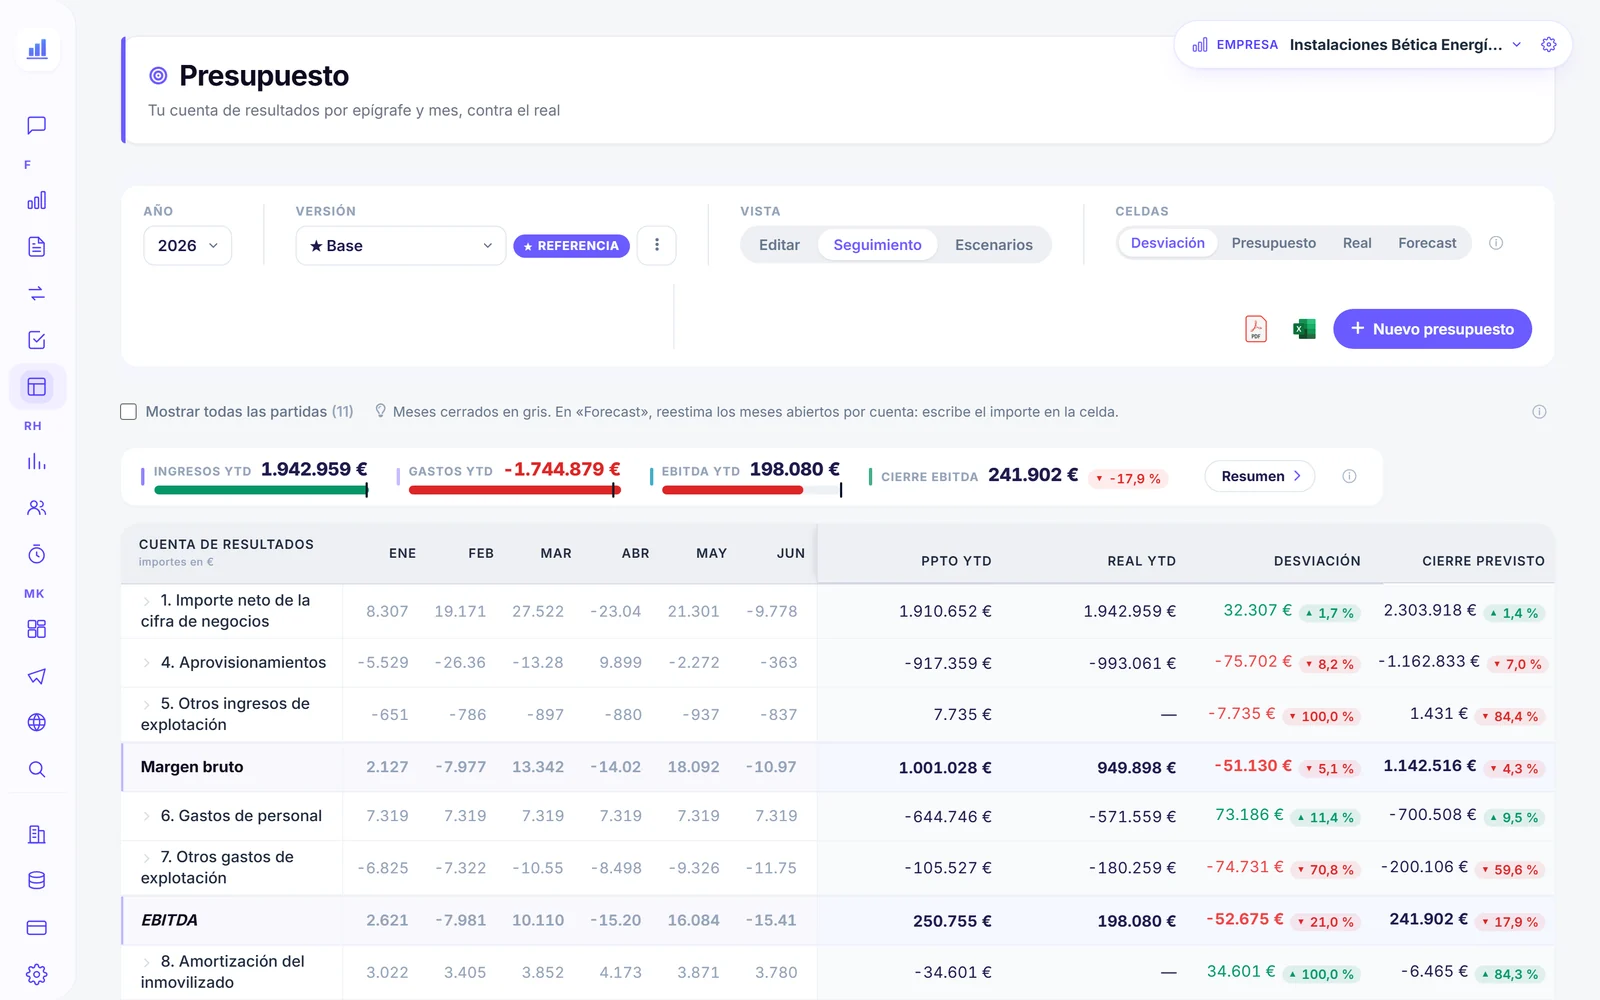
Un buen forecast es la antesala de una previsión de tesorería fiable: si sabes a dónde va el resultado, puedes anticipar la caja y el runway.
Forecast estático vs rolling
Hay dos formas de hacer forecast, y la diferencia marca cuánta visibilidad tienes:
Para la mayoría de pymes basta con un forecast estático bien llevado. El rolling aporta más cuando el negocio es estacional o cambia rápido y necesitas mirar siempre 12 meses por delante, no solo hasta diciembre.
Ejemplo resuelto: septiembre cerrado, tres cierres posibles
Supón que tu presupuesto anual fijaba ventas de 1.200.000 € y EBITDA de 120.000 €. Al terminar septiembre, las ventas reales acumuladas son 870.000 € frente a 900.000 € presupuestados; el EBITDA real es 34.000 € frente a 90.000 € del plan. Esta parte ya no se pronostica: está cerrada. La pregunta del forecast es qué pueden aportar octubre, noviembre y diciembre con la información comercial y de costes que hoy tienes.
| Escenario al 30 de septiembre | Real ene–sep. | Previsión oct–dic. | Cierre estimado |
|---|---|---|---|
| Ventas · adverso | 870.000 € | 270.000 € | 1.140.000 € |
| Ventas · base | 870.000 € | 330.000 € | 1.200.000 € |
| Ventas · favorable | 870.000 € | 360.000 € | 1.230.000 € |
| EBITDA · adverso | 34.000 € | 4.000 € | 38.000 € |
| EBITDA · base | 34.000 € | 35.000 € | 69.000 € |
| EBITDA · favorable | 34.000 € | 54.000 € | 88.000 € |
Los supuestos están a la vista, no escondidos en la fórmula. El EBITDA real de enero a septiembre sale de 870.000 € de ventas menos 566.000 € de coste variable y 270.000 € de estructura. Para octubre a diciembre, el escenario base supone 330.000 € de ventas, 205.000 € de coste variable y 90.000 € de estructura: aporta 35.000 €. El adverso usa 270.000 € − 176.000 € − 90.000 € = 4.000 €; el favorable, 360.000 € − 216.000 € − 90.000 € = 54.000 €. Los tres cierres suman exactamente el real y la previsión.
La conclusión contraintuitiva es que el escenario base alcanza las ventas presupuestadas y aun así queda 51.000 € por debajo del EBITDA presupuestado. Las ventas no reparan por sí solas el coste variable ya incurrido. Dirección puede usar esta brecha para revisar descuentos, mix o coste de compra antes de aprobar gasto fijo. Una cifra única de ingresos previstos habría ocultado la señal.
Cómo se mueve el horizonte cada mes
El cuadro anterior estima el cierre de diciembre. Un rolling forecast mantiene además siempre doce meses futuros. Al cerrar septiembre, el horizonte es octubre de 2026 a septiembre de 2027: puedes proyectar, por ejemplo, 330.000 € de ventas en oct–dic, 350.000 € en ene–mar, 370.000 € en abr–jun y 390.000 € en jul–sep; total futuro 1.440.000 €. Son hipótesis de gestión, no hechos ni el presupuesto aprobado. Si octubre termina con 100.000 € reales en lugar de los 110.000 € previstos, bloqueas esos 100.000 €, revisas noviembre y diciembre con el pipeline y añades octubre de 2027 para recuperar el horizonte de doce meses.
Mantén el EBITDA de cada escenario reconciliado con ventas y costes; para saber si tendrás efectivo suficiente en una fecha concreta, incorpora cobros, pagos y vencimientos en la previsión de tesorería. El forecast de resultado y la proyección de caja se alimentan mutuamente, pero no contestan la misma pregunta. Cuando comuniques el cambio a dirección, señala qué hipótesis cambió, por qué y qué decisión deriva de ello.
Errores comunes en el seguimiento
Cuatro fallos que convierten un buen sistema de seguimiento en un trámite inútil:
Repartir el año a partes iguales ignora la estacionalidad y genera desviaciones falsas cada mes. El presupuesto debe seguir el ritmo real del negocio.
Si llevas meses desviándote y el forecast sigue diciendo que cumplirás el plan, no es un forecast: es un deseo. Debe reflejar la realidad acumulada.
Una tabla de desviaciones sin el «por qué» no sirve para decidir. Cada desviación relevante necesita una causa: precio, volumen, un gasto puntual, un retraso.
Comparar real vs presupuesto en marzo del año siguiente es arqueología, no gestión. El valor está en cerrar y revisar en los primeros días del mes siguiente.
Cómo hacer el seguimiento mensual
No un número anual dividido entre doce: reparte ingresos y gastos según la estacionalidad real del negocio. Un presupuesto plano genera desviaciones falsas cada mes.
En cuanto cierras la contabilidad del mes, vuelca el real. Cuanto antes, más útil: una desviación detectada el día 5 se corrige; descubierta en marzo, ya no.
Real menos presupuesto, en € y %. Quédate con las que superan tu umbral y busca la causa: ¿precio, volumen, un gasto puntual, un retraso? La cifra sin explicación no sirve.
Con lo aprendido, reestima el cierre del año. Si llevas tres meses gastando un 10% de más, tu forecast debe reflejarlo — no esperes a que el presupuesto «se cumpla solo».
Cómo automatizar la comparativa
El seguimiento presupuestario en Excel funciona, pero es frágil: hay que volcar el real a mano cada mes, las fórmulas se rompen y mantenerlo para varios clientes es inviable. La alternativa es que el real entre solo desde la contabilidad y la comparativa se actualice sola.
Numio compara automáticamente el real de Holded contra el presupuesto y mantiene un forecast vivo, mostrando las desviaciones en el dashboard del cliente — junto a sus KPIs de negocio y su tesorería.
Preguntas frecuentes
¿Qué diferencia hay entre presupuesto y forecast?
¿Qué es el análisis de desviaciones?
¿A partir de qué desviación debo preocuparme?
¿Cada cuánto debo revisar real vs presupuesto?
¿Necesito un presupuesto muy detallado?
¿Sirve esto para una asesoría con varios clientes?
¿Qué es un rolling forecast?
¿Una desviación favorable siempre es buena?
Conclusión
Un número sin comparación es solo un número. El real vs presupuesto te dice si vas bien o mal; el forecast, a dónde vas a llegar. Juntos convierten la contabilidad en una herramienta de gestión que se anticipa, en lugar de un retrovisor que solo mira atrás.
Empieza con un presupuesto sencillo, compáralo cada mes y ajusta el forecast con lo que aprendes. Y si llevas varios clientes, automatiza la comparativa: es la única forma de que escale.
Relacionado: Qué indicadores lleva un cuadro de mando y en qué orden montarlo, en cómo montar un cuadro de mando financiero paso a paso.
Relacionado: Si hoy lo llevas en una hoja de cálculo, en cuadro de mando financiero en Excel está cómo montarlo bien y en qué momento deja de servir.
Todo lo anterior, sincronizado con tu ERP y con cada partida desglosada hasta la cuenta y la subcuenta: así lo resuelve Numio.
Real vs presupuesto, sin tocar el Excel
Numio compara tu real contra el presupuesto, cuenta a cuenta, y mantiene el forecast vivo con las desviaciones claras, al día con tu ERP.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.