
EBITDA: el beneficio que mira tu banco y tu inversor
Qué es el EBITDA, las dos fórmulas para calcularlo desde la cuenta de resultados, un ejemplo paso a paso, una calculadora, los márgenes de referencia por sector y en qué se diferencia del EBIT, del beneficio neto y de la caja.
 David González
El EBITDA es el beneficio de una empresa antes de intereses, impuestos, depreciaciones y amortizaciones (Earnings Before Interest, Taxes, Depreciation and Amortization). Mide lo que genera el negocio solo por operar, sin que influyan cómo está financiado, cuánto paga de impuestos ni el desgaste contable de sus activos. Se calcula sumando las amortizaciones al resultado de explotación de la cuenta de pérdidas y ganancias.
Es la cifra que un banco pide antes que el beneficio cuando estudia una financiación, y la que un comprador multiplica para valorar una empresa. Aquí verás cómo se calcula desde tu PyG con las dos fórmulas, un ejemplo completo, una calculadora, los márgenes de referencia por sector con datos del Banco de España, el EBITDA ajustado que miran los inversores, y por qué un EBITDA alto puede convivir con una caja vacía.
Qué es el EBITDA y por qué se quitan esas partidas
La cuenta de resultados llega al beneficio final restando, por este orden, los gastos de operar, la amortización de los activos, los intereses de la deuda y el impuesto sobre beneficios. El EBITDA se detiene antes de las tres últimas restas. Se queda con lo que ha generado la actividad: ventas menos aprovisionamientos, personal y otros gastos de explotación.
Se quitan esas partidas porque no dependen de si el negocio funciona, sino de decisiones que lo rodean. Los intereses dependen de cuánta deuda se ha tomado. El impuesto, del régimen fiscal y de los ajustes de cada año. Las amortizaciones, de cuándo se compraron los activos y de qué coeficientes se aplican. Dos talleres idénticos, uno con nave en propiedad y otro alquilada, uno financiado con préstamo y otro con capital de los socios, tendrán beneficios netos muy distintos y un EBITDA casi igual. Por eso es la medida que permite comparar.
Fórmula del EBITDA: los dos métodos
Se puede llegar al EBITDA desde arriba o desde abajo de la cuenta de resultados, y los dos caminos dan el mismo número. El directo parte del resultado de explotación, que en el modelo del PGC es la línea A.1:
Vídeo explicativo · 2 min 14 s
El EBITDA, con dos cálculos y un ejemplo
Roble Mobiliario y Faro Asesores explican las siglas, los dos métodos y por qué EBITDA no equivale a dinero en el banco.
Ejemplo paso a paso desde la cuenta de resultados
La cuenta de pérdidas y ganancias simplificada de una empresa industrial con 800.000 € de ventas, con la partida del modelo del PGC de la que sale cada línea:
| Concepto | Partida PGC | Importe | % s/ ventas |
|---|---|---|---|
| Importe neto de la cifra de negocios | 1 | 800.000 € | 100,0 % |
| Aprovisionamientos y otros gastos de explotación | 4 y 7 | −530.000 € | −66,3 % |
| Gastos de personal | 6 | −125.000 € | −15,6 % |
| EBITDA | — | 145.000 € | 18,1 % |
| Amortización del inmovilizado | 8 | −45.000 € | −5,6 % |
| Resultado de explotación (EBIT) | A.1 | 100.000 € | 12,5 % |
| Gastos financieros | 15 | −20.000 € | −2,5 % |
| Resultado antes de impuestos | A.3 | 80.000 € | 10,0 % |
| Impuesto sobre beneficios (25 %) | 20 | −20.000 € | −2,5 % |
| Resultado del ejercicio | A.5 | 60.000 € | 7,5 % |
Por el método 1: 100.000 + 45.000 = 145.000 €. Por el método 2: 60.000 + 20.000 + 20.000 + 45.000 = 145.000 €. El margen EBITDA es 145.000 ÷ 800.000 = 18,1 %. Entre el EBITDA y el resultado final se van 85.000 €: más de la mitad. Ese hueco es la primera lectura del EBITDA: cuánto de lo que genera el negocio se queda por el camino en activos, deuda e impuestos.
Calcula tu EBITDA
Introduce las cifras de tu cuenta de resultados (en euros, gastos en positivo). Arranca con el ejemplo.
Margen EBITDA: cuánto es un buen EBITDA, por sector
El EBITDA en euros no dice nada solo: 145.000 € es una barbaridad para una tienda y una miseria para una fábrica. Lo que se compara es el margen EBITDA (EBITDA ÷ ventas), y siempre contra el sector, porque la estructura de costes cambia todo. Esta tabla recoge el margen de explotación sobre ventas del agregado de pymes de cada sector según la Central de Balances del Banco de España; el margen EBITDA es ese mismo dato más las amortizaciones, que suman entre 2 y 4 puntos en servicios y comercio y entre 4 y 8 en industria, hostelería y transporte.
| Sector (CNAE) | Margen de explotación s/ ventas | Margen EBITDA orientativo |
|---|---|---|
| Comercio al por menor no especializado (4711) | 2 % | 4-5 % |
| Venta de vehículos (4511) | 3 % | 4-6 % |
| Comercio online (4791) | 3 % | 5-6 % |
| Restaurantes (5610) | 5 % | 9-12 % |
| Comercio al por mayor de productos farmacéuticos (4646) | 6 % | 8-9 % |
| Construcción de edificios (4121) | 6 % | 8-10 % |
| Instalaciones eléctricas (4321) | 7 % | 9-11 % |
| Confección de prendas de vestir (1413) | 7 % | 10-13 % |
| Consultoría informática (6202) | 8 % | 10-12 % |
| Agencias de publicidad (7311) | 9 % | 11-13 % |
| Actividades jurídicas (6910) | 11 % | 13-15 % |
| Programación informática (6201) | 12 % | 14-17 % |
| Odontología (8623) | 12 % | 16-20 % |
| Hoteles (5510) | 15 % | 22-28 % |
| Promoción inmobiliaria (4110) | 16 % | 17-19 % |
Tres lecturas. Un margen EBITDA del 5 % es normal en distribución y sería alarmante en una empresa de software. Los sectores con mucho activo (hoteles, industria) tienen márgenes EBITDA altos porque después tienen amortizaciones altas: el EBITDA no es «mejor», es anterior a un gasto grande. Y la cifra que importa no es la del año, sino la tendencia: un margen que baja tres ejercicios seguidos avisa antes que el beneficio neto, porque este último se puede sostener un tiempo con menos inversión o refinanciando.
EBITDA vs EBIT vs beneficio neto vs cash flow
| Medida | Qué incluye | Ejemplo | Para qué sirve |
|---|---|---|---|
| EBITDA | Ventas − gastos de explotación (sin amortizar) | 145.000 € | Comparar negocios y valorar: mide la capacidad de generar recursos |
| EBIT (resultado de explotación) | EBITDA − amortizaciones y deterioros | 100.000 € | Rentabilidad real de operar, contando el desgaste de los activos. Es partida oficial del PGC |
| Resultado antes de impuestos | EBIT + resultado financiero | 80.000 € | Base del Impuesto sobre Sociedades |
| Beneficio neto | Todo restado, impuesto incluido | 60.000 € | Lo que es de los socios: dividendos o reservas |
| Cash flow operativo | Cobros − pagos de la actividad | Puede ser 145.000 € o 60.000 €, según cobros y stock | Si se puede pagar la nómina el día 30. Ver cash flow |
La confusión más peligrosa es la de la última fila. El EBITDA no es caja. Se parece a la caja porque quita las amortizaciones, que no se pagan, pero ignora tres salidas de dinero reales: las inversiones en activos (el capex), el dinero atrapado en clientes que no han pagado y en stock, y la devolución del principal de la deuda. Si a 145.000 € de EBITDA se restan 90.000 € de inversión en maquinaria y 40.000 € de aumento en clientes pendientes de cobro, quedan 15.000 € en ese cálculo parcial. No es el flujo de caja completo ni el saldo del banco: aún hay que considerar impuestos e intereses pagados, el resto de cambios del circulante, financiación y devoluciones de deuda, además del saldo inicial. La guía del fondo de maniobra y la del periodo medio de cobro explican dónde se queda esa diferencia.
EBITDA ajustado: el que miran los inversores
El EBITDA «de libro» sale directo de la cuenta de resultados, pero un banco o un comprador rara vez se quedan ahí: calculan el EBITDA ajustado o normalizado. La idea es limpiar la cifra de todo lo que no es recurrente ni propio del negocio, para ver cuánto generaría la empresa en condiciones normales y en manos de otro dueño. Los ajustes más habituales: gastos no recurrentes (una indemnización, una mudanza, una multa), ingresos atípicos (la venta de un activo, una subvención puntual) y la retribución del socio por encima o por debajo de mercado.
| Partida | Importe |
|---|---|
| EBITDA reportado | 145.000 € |
| + Sueldo del socio por encima de mercado | +18.000 € |
| + Indemnización puntual (no recurrente) | +12.000 € |
| − Subvención puntual (atípica) | −8.000 € |
| EBITDA ajustado | 167.000 € |
Los tres ratios que se calculan con el EBITDA
Por qué el EBITDA miente (a veces)
Una empresa de transporte tiene que renovar camiones. Ese dinero sale de la caja cada año y el EBITDA no lo ve. Dos empresas con el mismo EBITDA, una que necesita 100.000 € de capex y otra 10.000 €, no valen lo mismo ni de lejos.
Vender más a clientes que pagan a 120 días sube el EBITDA y vacía la caja. El EBITDA se calcula por devengo; la nómina se paga por caja. Es la razón de que existan empresas con EBITDA récord en concurso de acreedores.
Un gasto de desarrollo que se contabiliza como inmovilizado deja de restar en el EBITDA y pasa a amortizarse después. La norma lo permite en casos concretos; en los demás, es maquillaje. Pregunta siempre qué se ha activado.
Con deterioros o sin ellos, con los extraordinarios dentro o fuera, con el alquiler como gasto o como amortización (NIIF 16 en grupos grandes). Comparar EBITDA de dos fuentes sin saber cómo se ha calculado cada uno es comparar peras con manzanas.
La forma de no caer en ninguna: mirar el EBITDA siempre acompañado. Del margen bruto, que dice si el problema está arriba; del resultado de explotación, que descuenta el desgaste real; y del cash flow, que dice si el dinero ha llegado. Los cuatro juntos cuentan la historia que ninguno cuenta solo.
El EBITDA en Numio: calculado, comparado y con sus cuentas detrás
Numio se conecta al ERP (Holded, Odoo o a3innuva Contabilidad) y calcula el EBITDA y su margen sobre la cuenta de resultados sincronizada, mes a mes, con el presupuesto y el año anterior al lado. Cada cifra se abre hasta la partida, la cuenta y la subcuenta, que es justo lo que hace falta cuando un banco pregunta de dónde sale el ajuste.
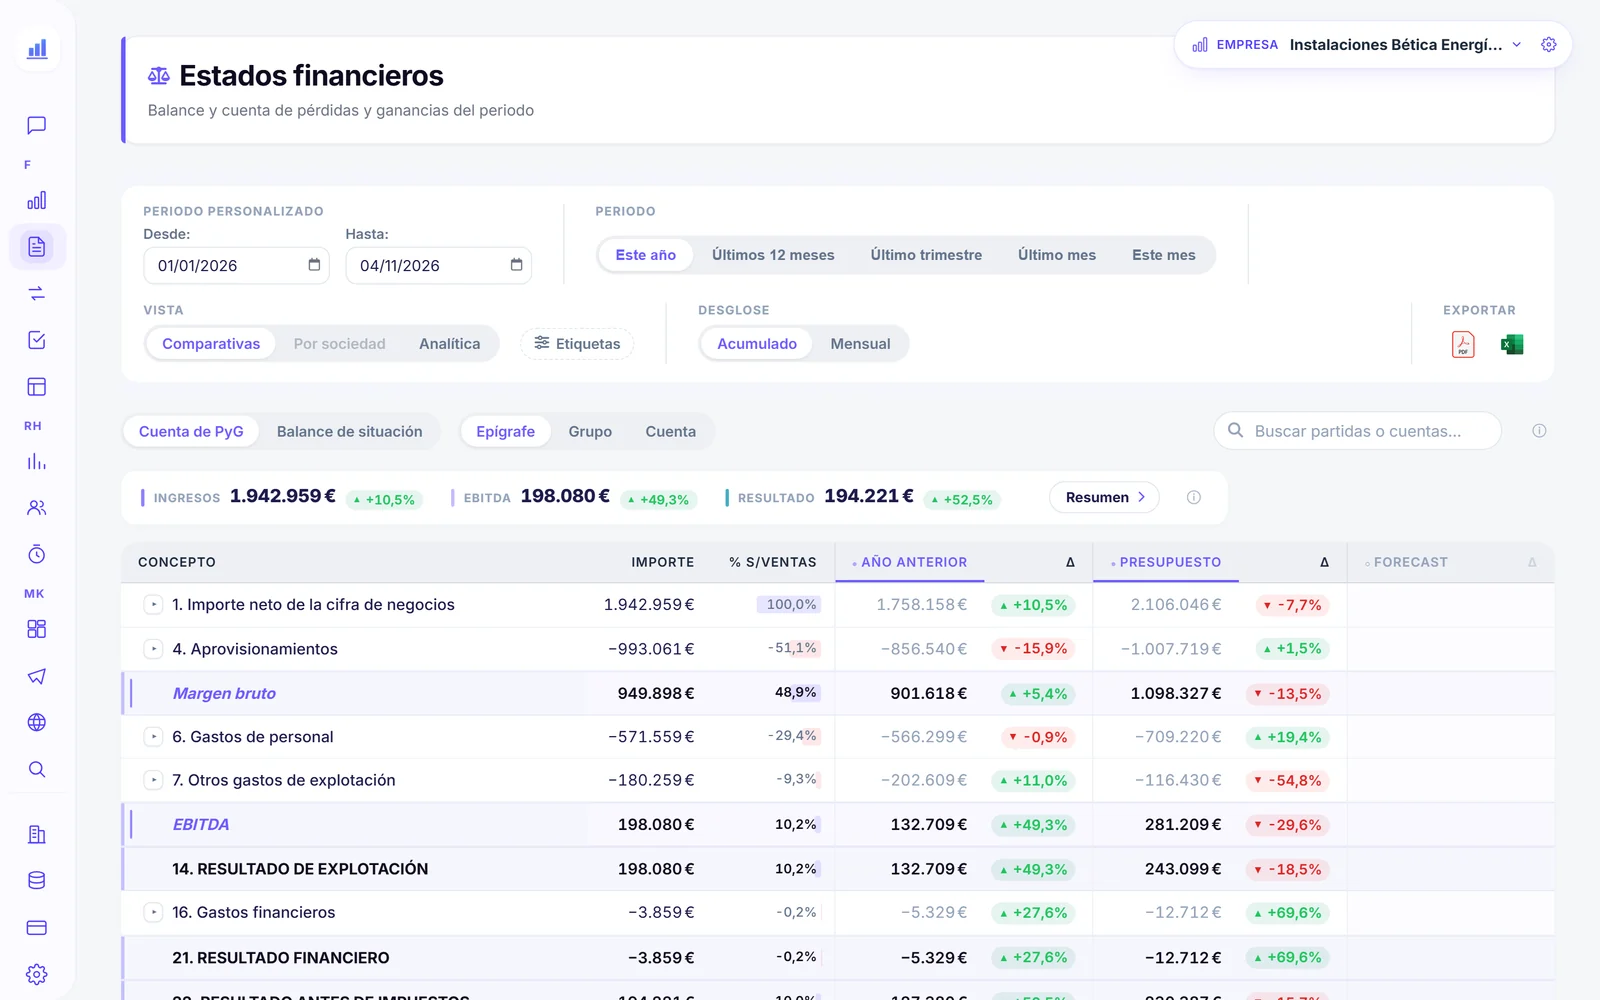
El EBITDA es la base de los ratios de cobertura de intereses y de deuda, los que miran los bancos antes de prestar.
Preguntas frecuentes
¿Qué es el EBITDA de una empresa?
¿Cómo se calcula el EBITDA?
¿Qué es un buen EBITDA?
¿Qué diferencia hay entre EBITDA y EBIT?
¿Qué significa un EBITDA negativo?
¿El EBITDA es lo mismo que el cash flow?
Conclusión
El EBITDA es la mejor medida que existe para responder a una sola pregunta: ¿genera dinero este negocio operando? Para eso es insustituible y por eso lo piden bancos e inversores. Para todo lo demás —si puedes pagar, cuánto queda para los socios, si la empresa vale lo que dicen— hace falta acompañarlo del EBIT, del beneficio neto y, sobre todo, de la caja.
Para seguir: de dónde sale el EBITDA, en la cuenta de pérdidas y ganancias; qué son y cómo se calculan las amortizaciones que lo separan del EBIT; y por qué el cash flow puede contar otra historia.
Relacionado: Qué cuentas alimentan cada línea del modelo oficial, una a una, está en la cuenta de pérdidas y ganancias partida por partida.
Relacionado: Qué gasto es fijo, cuál variable y cómo se parten los mixtos, cuenta por cuenta, en coste fijo y coste variable.
Tu EBITDA, calculado solo y siempre al día
Numio calcula el EBITDA y su peso sobre ventas sobre tu contabilidad, y los ratios de deuda frente a tu sector, al día con tu ERP.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.