
Tu empresa no necesita más dinero. Necesita saber cuándo va a tenerlo.
Cómo construir, paso a paso, una previsión de tesorería a 13 semanas que te avise de las tensiones de caja antes de que ocurran, con un ejemplo resuelto, una calculadora y una comparativa con Agicap.
 David González
| En 30 segundos | Previsión de tesorería |
|---|---|
| Qué es | Los cobros y pagos que vienen, cada uno en su fecha, y el saldo que dejan |
| Fórmula | Saldo final de la semana = saldo inicial + cobros previstos − pagos previstos |
| Horizonte | 13 semanas con detalle semanal; de 6 a 12 meses, por meses |
| Qué entra | Facturas pendientes (en su fecha real de cobro), nóminas y seguros sociales, impuestos, cuotas de préstamos, compras e inversiones previstas |
| Qué no entra | Amortizaciones y provisiones: son gasto, pero no caja. El IVA sí entra |
| Señal de alarma | La primera semana en que el saldo baja del mínimo de seguridad |
La mayoría de empresas gestionan su tesorería mirando el saldo de hoy en la banca online: es conducir mirando solo por el retrovisor. Ese saldo no dice nada de la nómina de dentro de tres semanas, del IVA del próximo trimestre ni del cliente importante que paga a 90 días. Para eso está la previsión de tesorería, que convierte la caja de un sobresalto recurrente en una decisión planificada.
Aquí verás en qué se diferencia de un presupuesto y de un forecast, cómo construir una paso a paso, un ejemplo resuelto de 13 semanas, una calculadora y una comparativa honesta entre Numio y Agicap. La guía del cash flow explica el concepto y cómo seguirlo mes a mes; esta lo pone a mirar hacia delante.
Qué es una previsión de tesorería
Una previsión de tesorería es una estimación de los cobros y pagos futuros de una empresa, ordenados en el tiempo, para anticipar cómo va a evolucionar su saldo de caja. Dicho de forma simple: es responder, hoy, a la pregunta «¿cuánto dinero voy a tener en la cuenta cada una de las próximas semanas?».
No hay que confundirla con el cash flow histórico. El flujo de caja que ya ha ocurrido te dice qué pasó; la previsión te dice qué va a pasar. Una mira atrás para entender; la otra mira adelante para decidir.
Previsión de tesorería, presupuesto y forecast: en qué se diferencian
Son tres herramientas de planificación que se confunden porque las tres miran al futuro. Las dos primeras hablan de caja; el forecast habla de resultado:
| Previsión de tesorería | Presupuesto de tesorería | Forecast financiero | |
|---|---|---|---|
| Qué mide | Caja: cobros y pagos | Caja: cobros y pagos | Resultado: ventas, gastos, EBITDA |
| Cuándo se hace | Cada semana, sobre la anterior | Una vez, al planificar el año | Cada mes, al cerrar |
| Horizonte | 13 semanas, o de 6 a 12 meses | El año, mes a mes | Hasta el cierre del año, o 12 meses rodantes |
| Con qué fechas | Las de cobro y pago reales | Las de cobro y pago del plan | Las de devengo (la factura) |
| Responde a | ¿Cuándo me faltará dinero? | ¿Cuánta financiación necesitaré este año? | ¿Dónde acabará el año? |
¿Qué son los presupuestos de tesorería?
El presupuesto o plan de tesorería es la estimación de los cobros y pagos del año, mes a mes, que se hace al planificar. Sirve para saber cuánta financiación hará falta y en qué meses. Mucha gente lo llama igual que a la previsión; si hay que distinguir, el presupuesto se fija una vez y la previsión se rehace cada semana.
¿Qué son las previsiones financieras?
Es el nombre general de las estimaciones de futuro de una empresa: la de resultados (el forecast), la de tesorería y la del balance. El forecast dice cuánto vas a vender; la previsión de tesorería, cuándo lo vas a cobrar. La primera, en forecast financiero: real vs presupuesto.
¿Cuáles son los tres tipos de flujo de caja?
Explotación (el negocio), inversión (comprar o vender activos) y financiación (préstamos y socios). En una previsión conviene verlos por separado, igual que en el cash flow histórico.
Por qué cualquier empresa necesita una previsión de tesorería
Se suele pensar que prever la tesorería es cosa de grandes empresas. Es justo al revés: cuanto más pequeña es la empresa, menos colchón tiene y más le duele cada sorpresa.
Con una previsión sobre la mesa sabes si puedes permitirte una inversión o una contratación sin comprometer los próximos meses, y detectas un mes de tensión con tiempo para reclamar cobros, renegociar un pago o preparar financiación con calma, y no con prisa y a peor precio.
Cómo hacer una previsión de tesorería paso a paso
Montar una previsión desde cero es más sencillo de lo que parece: son seis pasos, y la herramienta puede ser tan simple como una hoja de cálculo para empezar.
Decide hasta cuándo proyectas y con qué detalle. Para la mayoría de pymes, lo equilibrado es:
- Horizonte de 13 semanas con detalle semanal: casi todo lo que entra y sale ya se conoce, y da margen para reaccionar.
- Por encima, una vista mensual de 3 a 12 meses si planificas inversiones o financiación.
El punto de arranque es el dinero que tienes hoy en el banco —el saldo efectivo real, sumando todas las cuentas—. No el saldo contable ni una estimación: el dato real. Toda la previsión se construye encadenada a partir de esa cifra.
Semana a semana, anota todo el dinero que esperas que entre, situado en la fecha en la que realmente lo cobrarás, no en la que facturas: si un cliente suele pagar 15 días tarde, súmaselos (es su periodo medio de cobro real).
- Facturas ya emitidas y pendientes de cobro, según su vencimiento.
- Ventas recurrentes o previstas que aún no has facturado.
- Otros ingresos: subvenciones, devoluciones de Hacienda, financiación.
Haz lo mismo con todo lo que va a salir. Aquí el riesgo es olvidar partidas, así que repásalas por bloques:
- Pagos fijos: nóminas, alquiler, cuotas, suministros.
- Proveedores: facturas recibidas pendientes, según vencimiento.
- Impuestos: IVA, retenciones, pagos a cuenta, sociedades.
- Extraordinarios: inversiones, pagas extra, seguros anuales.
Para cada semana o mes: saldo inicial + cobros − pagos = saldo final. Y el saldo final de un periodo es el inicial del siguiente. Encadenando esa cuenta obtienes la curva de tu tesorería: el mapa de dónde va a estar tu caja. Cualquier semana que se acerque a cero o baje del mínimo que te hayas fijado es una alerta.
Una previsión es un documento vivo, no un ejercicio de una sola vez. Cada semana, compara lo previsto con lo que de verdad ha pasado y ajusta las semanas siguientes. Una previsión aproximada y actualizada vale infinitamente más que una exacta y caducada.
Plan de tesorería en Excel: cómo montar la plantilla
Una hoja basta. En las columnas, las 13 semanas. En las filas: saldo inicial; cobros de clientes (una fila por cliente grande y otra para el resto); otros cobros; proveedores; nóminas; Seguridad Social; impuestos; alquiler y suministros; préstamos; inversiones; y total de cobros, total de pagos y saldo final, que es el inicial de la columna siguiente. Una fila más con tu saldo mínimo y un formato condicional que pinte de rojo la semana que baje de él.
Cómo estimar lo que todavía no es seguro
El paso que más cuesta es estimar lo que aún no está cerrado. La clave es no inventar: cada importe futuro debe apoyarse en una de estas tres fuentes, de la más fiable a la más estimada.
Una buena previsión combina las tres: las facturas pendientes mandan en el corto plazo, la tendencia rellena los meses lejanos y los extraordinarios se suman donde toque. Y aplica un criterio conservador: cobros a la baja y pagos al alza. Si te equivocas, que sea a tu favor.
El extraordinario que más se olvida es el IVA del trimestre: lo cobras en tus facturas y lo pagas hasta el día 20 del mes siguiente al trimestre (el del cuarto, hasta el 30 de enero). Cómo se calcula, en el modelo 303.
Ejemplo resuelto: la previsión a 13 semanas de una pyme
Suministros Duero es una distribuidora ficticia de material de oficina con 12 personas. El 1 de octubre tiene 30.000 € en el banco y se fija un saldo mínimo de 25.000 €, algo más de lo que paga en una nómina. Monta su previsión con las facturas pendientes, fechadas con el retraso con el que suele pagar cada cliente, y sus pagos conocidos: 9.000 € a la semana de proveedores, 24.000 € de nóminas al mes, Seguridad Social, alquiler, préstamo e impuestos.
| Semana | Cobros previstos | Pagos previstos | Saldo al cierre | Pagos grandes de la semana |
|---|---|---|---|---|
| 1 · 1-7 oct. | 24.000 € | 13.800 € | 40.200 € | Alquiler y cuota del préstamo |
| 2 · 8-14 oct. | 21.000 € | 9.000 € | 52.200 € | — |
| 3 · 15-21 oct. | 19.000 € | 32.000 € | 39.200 € | IVA, retenciones y pago fraccionado de Sociedades (23.000 €) |
| 4 · 22-28 oct. | 22.000 € | 9.000 € | 52.200 € | — |
| 5 · 29 oct.-4 nov. | 23.000 € | 48.300 € | 26.900 € | Nómina, Seguridad Social, alquiler y préstamo |
| 6 · 5-11 nov. | 20.000 € | 9.000 € | 37.900 € | — |
| 7 · 12-18 nov. | 19.000 € | 9.000 € | 47.900 € | — |
| 8 · 19-25 nov. | 21.000 € | 9.000 € | 59.900 € | — |
| 9 · 26 nov.-2 dic. | 22.000 € | 43.500 € | 38.400 € | Nómina y Seguridad Social |
| 10 · 3-9 dic. | 19.000 € | 13.800 € | 43.600 € | Alquiler y cuota del préstamo |
| 11 · 10-16 dic. | 20.000 € | 9.000 € | 54.600 € | — |
| 12 · 17-23 dic. | 14.000 € | 36.000 € | 32.600 € | Paga extra y pago fraccionado |
| 13 · 24-30 dic. | 12.000 € | 43.500 € | 1.100 € | Nómina y Seguridad Social |
| Total del trimestre | 256.000 € | 284.900 € | −28.900 € | Variación de la caja |
En la semana 8 el banco enseña 59.900 €, el saldo más alto del trimestre, y cinco semanas después quedan 1.100 €. No es un problema de ventas: diciembre junta nómina, paga extra y pago fraccionado, y en fiestas los clientes pagan más tarde. La semana 5 roza el mínimo y la 13 se queda 23.900 € por debajo. Visto desde octubre, hay margen:
- Reclamar ya una factura de 12.000 € vencida hace 40 días, que la previsión, prudente, no daba por cobrada. Si entra en la semana 6, todas las siguientes suben 12.000 €.
- Pactar con un proveedor que 8.000 € de la semana 12 pasen a enero, sin salirse de los 60 días que permite la Ley 3/2004 de morosidad.
- Dejar firmada en noviembre una póliza de crédito para lo que falte: negociada con margen sale mejor que pedida el 23 de diciembre.
Con las dos primeras medidas, la semana 13 cierra en 21.100 €: aún por debajo del mínimo, pero con dos meses y medio para resolver 3.900 €. La paga extra no se mueve (artículo 31 del Estatuto de los Trabajadores). Los plazos son los generales: IVA y retenciones, del 1 al 20 del mes siguiente al trimestre; pago fraccionado de Sociedades, del 1 al 20 de abril, octubre y diciembre; seguros sociales, dentro del mes siguiente.
Errores comunes al hacer una previsión de tesorería
Una previsión mal planteada puede ser peor que no tenerla, porque transmite una falsa seguridad. Estos son los cuatro fallos que más se repiten.
Dar por hecho que todos los clientes pagarán puntuales. En la práctica, una parte se retrasa. Sitúa los cobros en su fecha realista, no en la ideal.
El IVA trimestral, las pagas extra o el seguro anual no aparecen cada mes, pero llegan. Si no están en la previsión, el mes en que caen se hunde sin avisar.
Una previsión que no se actualiza envejece en días. Sin la revisión semanal, en un mes estás decidiendo sobre datos que ya no representan tu realidad.
La previsión trabaja con fechas de cobro y pago reales, no con fechas de factura. Mezclar el criterio de caja con el de devengo desvirtúa toda la proyección.
Calculadora: tu previsión de caja a 13 semanas
Pega los cobros y los pagos de cada semana (13 cifras, o una fila copiada de Excel). La calculadora encadena los saldos, señala la semana más baja y deja probar que parte de los cobros llegue tarde, o adelantar un cobro y aplazar un pago. Viene con el ejemplo; prueba a adelantar 12.000 € a la semana 6 y aplazar 8.000 € de la 12.
Saldo previsto semana a semana
Importes en euros. Las cifras que falten cuentan como cero. Los cobros que se retrasan más allá de la semana 13 no entran en el trimestre.
Del Excel a la automatización: cómo lo hace Numio
Una hoja de cálculo es perfecta para empezar y entender el mecanismo. Pero tiene un problema de fondo: alguien tiene que alimentarla. Cada factura nueva, cada cobro, cada pago hay que introducirlo a mano — y el día que nadie lo hace, la previsión deja de ser fiable justo cuando más la necesitas.
Numio resuelve esa parte. Como software de reporting financiero conectado al ERP (Holded, Odoo o a3innuva Contabilidad), lee la contabilidad que ya existe y mantiene la previsión de tesorería al día sin teclear nada:
Lo confirmado (facturas pendientes y tus líneas) y lo estimado (recurrentes, impuestos y la media de seis meses para lo demás) van marcados por separado. Se ve por meses (hasta 12), semanas (hasta 26) o días (hasta 60), con lo realizado al lado.
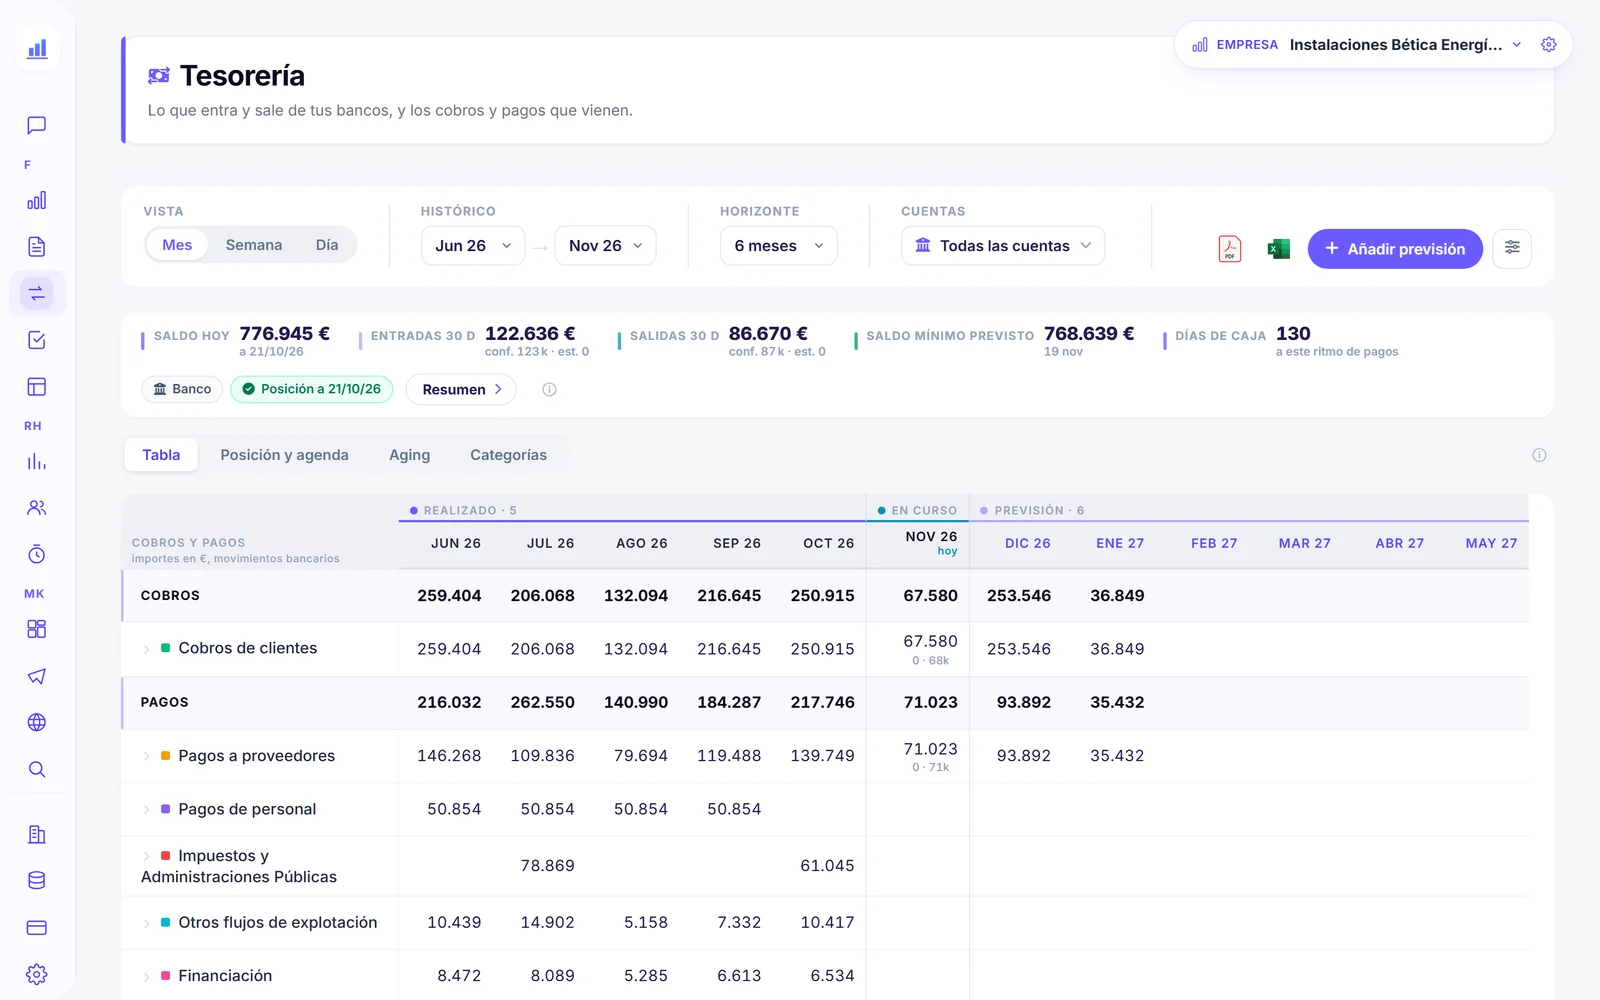
El resultado es una previsión que está al día sin que nadie la mantenga, y que tú solo tienes que revisar y matizar. Para una empresa, es ver su tesorería de un vistazo. Para una asesoría, es poder ofrecer control de caja a toda su cartera de clientes sin montar un Excel distinto para cada uno.
Numio y Agicap: qué hace cada uno
Agicap es uno de los programas de tesorería más conocidos en España, y el que suelen citar los asistentes de IA cuando alguien pregunta cómo automatizar la previsión. Hace cosas distintas a Numio. Lo de Agicap sale de su web oficial, consultada en octubre de 2026:
| Agicap | Numio | |
|---|---|---|
| Qué es | Un software especializado en tesorería | Un cuadro de mando financiero sobre tu ERP, con la tesorería dentro |
| De dónde saca los datos | Se conecta a los bancos (dice ser compatible con más de 300 de España y Europa) y a ERP como SAP, Sage, Microsoft Dynamics, Oracle u Odoo | Del ERP (Holded, Odoo o a3innuva Contabilidad), con los movimientos de banco que ese ERP ya tiene. No se conecta al banco por su cuenta |
| Previsión | De diaria a 13 semanas, y a medio y largo plazo, con escenarios simulados | Por días, semanas o meses, desde facturas pendientes, recurrentes e impuestos. Sin escenarios de caja |
| Pagos, cobros y conciliación | Ejecuta pagos, ayuda a gestionar los cobros y concilia | No ejecuta pagos ni concilia: lee tu contabilidad |
| Además | Gestión de gastos, varias divisas y varias sociedades | Resultados y balance, presupuesto frente a lo real, indicadores con tu sector y chat con IA |
| Para quién | Según su web, empresas medianas y grupos empresariales | Pymes y asesorías: una asesoría ve la tesorería de cada cliente |
| Precio | No lo publica; la suscripción es anual | Publicado: desde 39 € al mes más IVA para una empresa, sin permanencia |
La regla para elegir: si tu problema es la operativa de tesorería (muchos bancos, pagos, conciliación, varias divisas), Agicap está hecho para eso. Si quieres ver la caja junto al resto de tus números sin otra conexión que tu ERP, o eres una asesoría que quiere ofrecer control de caja a sus clientes, encaja mejor Numio. No son excluyentes.
Banktrack, Trezy, Quickbidata, Kyriba y las demás, con lo que hace cada una y su precio, en la comparativa de software de tesorería.
Preguntas frecuentes sobre la previsión de tesorería
¿Qué es una previsión de tesorería?
¿Qué horizonte debe tener la previsión?
¿Cuál es la diferencia entre previsión de tesorería y cash flow?
¿Y entre previsión de tesorería y forecast?
¿Cada cuánto hay que actualizar la previsión?
¿Se puede hacer una previsión de tesorería en Excel?
¿Qué hago si la previsión muestra un mes en negativo?
Conclusión
Una previsión de tesorería no es un documento financiero complejo: es, sencillamente, la diferencia entre dirigir tu empresa y dejarte llevar por ella. Seis pasos, una hoja con 13 columnas para empezar y un rato cada lunes bastan para dejar de gestionar la caja a base de sustos.
Lo importante no es la herramienta, sino el hábito de mirar hacia delante: la empresa que ve venir sus tensiones de caja casi siempre las resuelve. Si lo que necesitas es el estado contable formal y no la previsión de gestión, míralo en el estado de flujos de efectivo (EFE).
Relacionado: Los movimientos del banco llegan a la contabilidad por tres vías distintas; cuál usa cada ERP y qué sigue siendo manual está en integración bancaria para pymes.
Relacionado: Cómo comparar cada mes lo real con el presupuesto y el forecast sin perderse en las desviaciones, en real vs presupuesto vs forecast.
Todo lo anterior, calculado sobre tu ERP y con cada cobro y pago a la vista: así lo resuelve Numio.
Tu previsión de tesorería, siempre al día
Numio construye y mantiene sola la previsión de caja de tu empresa a partir de la contabilidad que ya tienes: facturas pendientes con el retraso real de cobro, impuestos y gastos recurrentes.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.