
Rentabilidad por cliente: quién te da dinero de verdad.
Por qué el cliente que más factura no suele ser el más rentable, cómo calcular el margen real de cada uno incluyendo el coste de servirlo, y qué hacer con los que salen en rojo.
 David González
La rentabilidad por cliente es el margen que deja cada cliente una vez restados de lo que factura no solo el coste directo de servirle, sino las horas dedicadas, los desplazamientos, las devoluciones y la financiación de sus plazos de pago. Se mide en euros y en porcentaje sobre su facturación, y casi nunca coincide con el ranking de quién factura más.
Casi todas las empresas saben qué cliente les factura más. Muy pocas saben cuál les deja más dinero. Y no son el mismo: el cliente grande que negocia descuentos, pide urgencias y paga a 90 días puede estar aportando menos margen que otro que factura la mitad.
En esta guía vemos por qué facturación y rentabilidad se separan, cómo calcular el margen real por cliente incluyendo lo que cuesta servirlo, cómo leer la curva de rentabilidad de tu cartera y qué hacer con los clientes que salen negativos — que casi nunca es despedirlos.
Por qué facturar mucho no es ser rentable
La confusión viene de mirar una sola cifra. Si ordenas tus clientes por facturación tienes un ranking comercial, no financiero. Para que sea financiero hay que restar a cada uno lo que cuesta atenderlo, y ahí el orden cambia más de lo que parece.
Tres cosas erosionan el margen de un cliente sin que aparezcan en su factura: los descuentos que negocia, el tiempo que consume por encima de lo previsto y el coste financiero de cobrarle tarde.
El coste de servir: lo que casi nadie imputa
El margen bruto por cliente es fácil: ingresos menos coste directo. El problema es que el coste directo no captura lo que de verdad diferencia a un cliente de otro:
Cómo calcularlo paso a paso
Facturación del periodo, neta de descuentos, abonos y rappels. No el precio de tarifa: lo efectivamente cobrado o facturado.
Materiales, subcontratación y horas directas dedicadas a ese cliente. Si llevas control de tiempos por proyecto, sale solo; si no, estima con el responsable de cuenta.
Las horas no facturadas: reuniones, soporte, incidencias. Multiplica por el coste hora de quien las dedica, no por el precio de venta.
Aplica tu coste de financiación al saldo medio pendiente de ese cliente. Un cliente con 30.000 € pendientes a 90 días te cuesta dinero real.
Resta todo a los ingresos y divide entre los ingresos. El porcentaje es lo que permite comparar clientes de tamaños distintos.
Calcula qué clientes dejan margen después de pagar al equipo
Introduce honorarios y horas por cliente. La plantilla calcula el coste laboral, el margen y los honorarios para alcanzar tu objetivo.
- Dos pestañas, sin complicaciones
- Ejemplo resuelto y notas de ayuda
- Tus datos se quedan en tu archivo
Ejemplo: tres clientes que parecen iguales
Una empresa de servicios con tres cuentas. Por facturación, el orden está claro. Por margen, se invierte:
| Cliente A | Cliente B | Cliente C | |
|---|---|---|---|
| Facturación anual | 120.000 € | 80.000 € | 45.000 € |
| Descuento aplicado | −12 % | −3 % | 0 % |
| Ingresos netos | 105.600 € | 77.600 € | 45.000 € |
| Coste directo | −63.000 € | −42.000 € | −22.000 € |
| Horas no facturadas | −18.000 € | −6.000 € | −3.000 € |
| Coste financiero (días de cobro) | −2.600 € (90 d) | −900 € (45 d) | −300 € (30 d) |
| Margen | 22.000 € | 28.700 € | 19.700 € |
| Margen % | 20,8 % | 37,0 % | 43,8 % |
El cliente A factura un 50 % más que B y deja menos margen en euros. Y C, que factura la tercera parte que A, es el más rentable en porcentaje con diferencia. Si esta empresa dedicara a captar clientes tipo C el esfuerzo comercial que dedica a retener a A, ganaría más trabajando menos.
Leer la curva de tu cartera
Ordena todos tus clientes por margen de mayor a menor y acumula. La curva que sale tiene casi siempre la misma forma y tres zonas:
| Zona | Qué la caracteriza | Qué hacer |
|---|---|---|
| Los que sostienen | Pocos clientes, la mayor parte del margen | Protegerlos: son el riesgo de concentración y a la vez el modelo a replicar |
| La meseta | Muchos clientes, margen positivo pero pequeño | Buscar eficiencia: estandarizar el servicio y subir precio donde se pueda |
| La cola en rojo | Clientes que restan margen | Renegociar condiciones antes de plantearse nada más |
El dato que suele sorprender es que la cola no es marginal: cuando la sumas, muchas empresas descubren que están perdiendo un porcentaje apreciable de su beneficio en clientes que creían neutros. Es el mismo efecto que se ve al calcular el punto de equilibrio: hasta que no pones el número, la intuición engaña.
Qué hacer con los clientes en rojo
La reacción instintiva —dejar de trabajar con ellos— casi nunca es la primera opción. Por orden:
Subir precio, reducir el descuento o acortar el plazo de pago. Un cliente con margen negativo por cobrar a 120 días puede volverse rentable solo cambiando eso.
Muchas veces el problema no es el precio sino el alcance: cada petición extra se atiende sin facturar. Definir qué entra y qué se factura aparte arregla más casos de los que parece.
Automatizar la parte repetitiva del servicio a ese cliente. Es la vía que no requiere ninguna conversación incómoda.
Y hacerlo de forma ordenada. Un cliente que consume recursos y resta margen impide atender a otros que sí lo aportan — el coste real es esa oportunidad perdida.
Cómo mantenerlo vivo sin morir en el intento
El análisis de rentabilidad por cliente suele hacerse una vez, sorprende a todo el mundo, y no se repite nunca. Para que se sostenga hace falta que los tres ingredientes se actualicen solos: facturación desde el ERP, horas desde el control de tiempos y saldos pendientes desde la contabilidad.
Cuando está vivo, la conversación comercial cambia: en lugar de discutir si un cliente es «bueno», se mira su margen y su tendencia. Es la misma lógica que aplica al resto del cuadro de mando financiero.
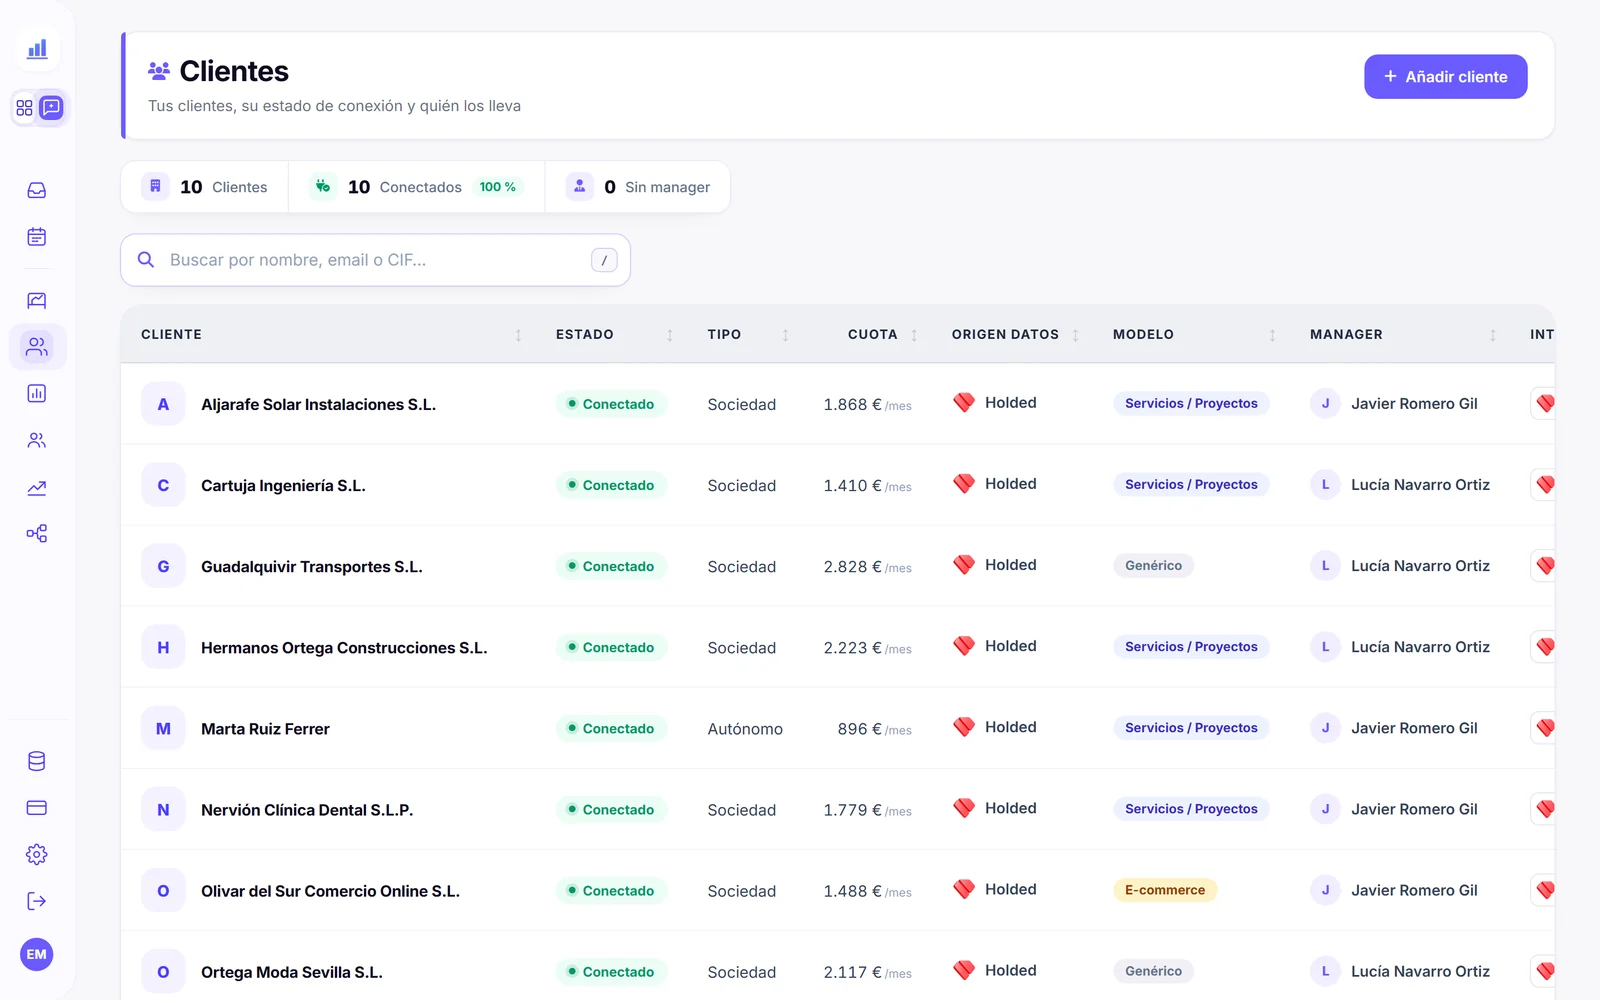
En un despacho, el punto de partida es saber cuánto paga cada cliente. Así se ve la cuota de cada uno en la cartera de clientes de Numio:
Por qué el 67,3 % de los despachos facturó más en 2025 y solo el 51,7 % mejoró su rentabilidad lo contamos en el Barómetro de la Asesoría 2026, explicado para tu despacho.
Preguntas frecuentes
¿Qué margen por cliente es razonable?
¿Incluyo los costes de estructura en el cálculo?
¿Cómo estimo las horas no facturadas si no llevo control de tiempos?
¿Con qué frecuencia debería revisarlo?
¿Sirve para una asesoría con muchos clientes pequeños?
¿Y si un cliente poco rentable me trae otros?
Conclusión
La facturación mide actividad; el margen por cliente mide negocio. Son dos rankings distintos, y tomar decisiones comerciales con el primero lleva a dedicar más esfuerzo justo a las cuentas que menos aportan.
No hace falta un modelo perfecto para empezar. Con los ingresos netos, una estimación de horas y los días de cobro ya tienes un orden que cambia conversaciones — y esa es toda la utilidad del ejercicio.
Relacionado: Si el problema no es la contabilidad sino el tiempo, en cómo escalar una asesoría sin contratar están las cuentas de qué automatizar primero.
Relacionado: Más allá de los ratios contables: CAC, ticket medio, recurrencia y LTV, de dónde salen y cómo seguirlos, en KPIs de control de negocio para pymes.
Relacionado: Qué gasto es fijo, cuál variable y cómo se parten los mixtos, cuenta por cuenta, en coste fijo y coste variable.
Para mirar tu propio despacho con los mismos datos, Tu asesoría reúne tu cartera, tu facturación recurrente y la cuota de cada cliente.
Y para ver quién lleva qué y cuánto cuesta cada persona, la sección Equipo junta el organigrama del despacho y su coste por hora.
Lo que te paga cada cliente, a la vista
Numio junta la cuota y los servicios de cada cliente con el MRR, las altas, las bajas y el ticket medio de tu despacho, sin montar hojas de cálculo.
Reserva una demo de 30 minUna demo de 30 minutos, sin compromiso.