
Amortizaciones: el gasto que no sale de tu caja
Qué son, qué se amortiza y qué no, la tabla de coeficientes de Hacienda, el asiento contable, los cuatro métodos, un ejemplo año a año y por qué separan tu beneficio de tu tesorería.
 David González
Las amortizaciones son el reparto del coste de un activo (una máquina, un vehículo, un programa, un local) entre los años en que se va a usar. En vez de contabilizar la compra entera como gasto el día que se paga, cada ejercicio recoge una parte —la cuota de amortización— hasta que el activo queda amortizado. Es un gasto contable real que reduce el beneficio, pero que no supone salida de dinero: el dinero salió el día de la compra.
Aquí verás qué se amortiza y qué no, la tabla de coeficientes máximos de la Ley del Impuesto sobre Sociedades, el asiento que se hace cada cierre, los cuatro métodos con el mismo activo, un ejemplo completo año a año, una calculadora de cuota, la diferencia entre amortización contable y fiscal, y su efecto en el EBITDA y en la caja.
Qué es amortizar y por qué se hace
Compras una máquina por 24.000 € y el banco te la carga entera en enero. Pero la cuenta de resultados de ese año solo recoge 2.400 € de gasto; el resto aparecerá repartido en los nueve años siguientes, aunque ya no salga ni un euro. Eso es amortizar: reconocer el gasto en los periodos en que el activo genera ingresos, no en el que se paga. Es el principio de devengo aplicado a lo que dura más de un año.
La lógica se ve mejor al revés. Si imputaras los 24.000 € al primer año, ese ejercicio saldría hundido y los nueve siguientes artificialmente buenos, usando una máquina que según los libros ya no vale nada. La amortización evita esa distorsión y, de paso, deja en el balance el valor neto contable del activo: lo que costó menos lo que ya se ha amortizado. Por eso el inmovilizado se presenta neto en el balance de situación.
Qué se amortiza y qué no
| Elemento | ¿Se amortiza? | Por qué | Cuentas |
|---|---|---|---|
| Maquinaria, mobiliario, equipos informáticos, vehículos, instalaciones | Sí | Inmovilizado material con vida útil limitada | 213-219 → 281 |
| Construcciones (la edificación) | Sí | Se desgasta, aunque despacio: 2-3 % al año | 211 → 281 |
| Terrenos y solares | No | No se desgastan. Al comprar un local hay que separar suelo y vuelo: solo se amortiza el vuelo | 210 |
| Aplicaciones informáticas, patentes, marcas adquiridas, derechos de traspaso | Sí | Inmovilizado intangible con vida útil definida | 200-206 → 280 |
| Fondo de comercio | Sí (desde 2016) | Se amortiza en 10 años salvo prueba en contrario | 204 → 2804 |
| Inversiones inmobiliarias (inmuebles para alquilar) | Sí, la construcción | Mismo criterio que el inmovilizado material | 221 → 282 |
| Existencias | No | Si pierden valor se deterioran (39x), que es reversible | 30x-36x |
| Inversiones financieras | No | Se valoran; si bajan, se deterioran (29x, 59x) | 24x-26x, 54x |
| Bienes en renting o alquiler | No (los amortiza el propietario) | Para ti son gasto por cuota (621) | 621 |
| Bienes en leasing (arrendamiento financiero) | Sí | Se activan y se amortizan como propios; la deuda va al pasivo | 21x → 281 / 174, 524 |
Y una regla práctica que evita amortizar bolígrafos: la Ley del Impuesto sobre Sociedades permite amortizar libremente los elementos nuevos de menos de 300 € de valor unitario, hasta 25.000 € al año en conjunto. Un monitor de 240 € puede ser gasto del año; una impresora de 900 €, no.
Tabla de coeficientes de amortización de la LIS
Contablemente, cada empresa amortiza según la vida útil real del activo. Fiscalmente, Hacienda solo admite como gasto deducible lo que resulte de aplicar, como máximo, los coeficientes de la tabla del artículo 12 de la Ley 27/2014 del Impuesto sobre Sociedades. Cada elemento tiene un coeficiente lineal máximo (lo más rápido que se puede amortizar) y un periodo máximo (lo más lento). Entre los dos, cualquier ritmo es válido. Estos son los elementos que aparecen en casi cualquier pyme:
| Tipo de elemento | Coeficiente lineal máximo | Periodo máximo | Vida útil mínima que implica |
|---|---|---|---|
| Edificios industriales | 3 % | 68 años | 33 años |
| Edificios comerciales, administrativos, de servicios y viviendas | 2 % | 100 años | 50 años |
| Instalaciones técnicas (resto) | 10 % | 20 años | 10 años |
| Maquinaria | 12 % | 18 años | 8,3 años |
| Equipos médicos y asimilados | 15 % | 14 años | 6,7 años |
| Elementos de transporte externo (turismos, furgonetas) | 16 % | 14 años | 6,3 años |
| Autocamiones | 20 % | 10 años | 5 años |
| Elementos de transporte interno (carretillas) | 10 % | 20 años | 10 años |
| Mobiliario | 10 % | 20 años | 10 años |
| Útiles y herramientas | 25 % | 8 años | 4 años |
| Moldes, matrices y modelos | 33 % | 6 años | 3 años |
| Equipos electrónicos | 20 % | 10 años | 5 años |
| Equipos para procesos de información (ordenadores, servidores) | 25 % | 8 años | 4 años |
| Sistemas y programas informáticos | 33 % | 6 años | 3 años |
| Otros elementos | 10 % | 20 años | 10 años |
Dos ventajas para las pymes que conviene conocer. Las empresas de reducida dimensión (cifra de negocios inferior a 10 millones) pueden aplicar el coeficiente máximo multiplicado por 2 a los elementos nuevos del inmovilizado material y de las inversiones inmobiliarias: una máquina puede amortizarse fiscalmente al 24 %. Y los elementos usados admiten el doble del coeficiente sobre su precio de adquisición. Las dos son opciones, no obligaciones; y en ambos casos lo que se acelera es la deducción fiscal, no necesariamente la contabilidad.
El asiento de amortización, cuenta a cuenta
El asiento se hace al cierre (o cada mes, si se lleva contabilidad mensual) y siempre tiene la misma forma: un gasto del grupo 68 contra una cuenta de amortización acumulada del subgrupo 28. La amortización acumulada no es un pasivo: es una cuenta correctora del activo, que resta al valor del bien en el balance.
| Asiento anual de la máquina (24.000 € a 10 años) | Debe | Haber |
|---|---|---|
| 681 Amortización del inmovilizado material | 2.400 € | |
| 2813 Amortización acumulada de maquinaria | 2.400 € |
| Tipo de activo | Cuenta de gasto | Cuenta de amortización acumulada | Partida de la PyG |
|---|---|---|---|
| Inmovilizado intangible (programas, patentes, fondo de comercio) | 680 | 280x | 8. Amortización del inmovilizado |
| Inmovilizado material (máquinas, mobiliario, vehículos, construcciones) | 681 | 281x | 8. Amortización del inmovilizado |
| Inversiones inmobiliarias | 682 | 282x | 8. Amortización del inmovilizado |
Cuando el activo se vende o se da de baja, la amortización acumulada se cancela contra el activo y la diferencia con el precio de venta es un beneficio (771) o una pérdida (671) por enajenación de inmovilizado. Cuando queda totalmente amortizado y se sigue usando, no pasa nada: sigue en el balance con valor neto cero y sin generar más gasto.
Los cuatro métodos, con el mismo activo
El PGC exige amortizar «de forma sistemática y racional en función de la vida útil», y admite varios métodos. La inmensa mayoría de las pymes usa el lineal, porque es el más simple y el que Hacienda acepta sin justificar. Así reparten los cuatro los 24.000 € de la máquina a 10 años:
| Método | Cómo reparte | Cuota año 1 | Cuota año 5 | Cuota año 10 | Cuándo se usa |
|---|---|---|---|---|---|
| Lineal | El mismo importe cada año | 2.400 € | 2.400 € | 2.400 € | El habitual: simple y aceptado |
| Números dígitos decreciente | Proporcional a los dígitos en orden inverso (10/55, 9/55…) | 4.364 € | 2.618 € | 436 € | Activos que rinden más al principio |
| Porcentaje constante | Un porcentaje fijo sobre el valor pendiente | 5.760 € | 2.036 € | resto | Activos que pierden valor rápido (tecnología) |
| Según unidades de producción | Proporcional al uso real (horas, piezas, kilómetros) | según uso | según uso | según uso | Maquinaria con producción muy variable |
Los tres primeros están admitidos fiscalmente con condiciones (el de porcentaje constante y el de dígitos no valen para edificios, mobiliario ni enseres). Elegir uno u otro no cambia el gasto total —siempre son 24.000 €— sino cuándo se reconoce, y por tanto el beneficio y el impuesto de cada año. Por eso el método es una decisión que se toma al dar de alta el activo y se mantiene.
Ejemplo completo, año a año
La máquina se compra el 1 de enero por 24.000 €, sin valor residual, con una vida útil estimada de 10 años (coeficiente del 10 %, por debajo del máximo fiscal del 12 % para maquinaria). Método lineal. Así evolucionan la cuota, la amortización acumulada (la cuenta 2813) y el valor neto contable que aparece en el balance:
| Año | Cuota (681) | Amortización acumulada (2813) | Valor neto contable |
|---|---|---|---|
| 1 | 2.400 € | 2.400 € | 21.600 € |
| 2 | 2.400 € | 4.800 € | 19.200 € |
| 3 | 2.400 € | 7.200 € | 16.800 € |
| 4 | 2.400 € | 9.600 € | 14.400 € |
| 5 | 2.400 € | 12.000 € | 12.000 € |
| 6 | 2.400 € | 14.400 € | 9.600 € |
| 7 | 2.400 € | 16.800 € | 7.200 € |
| 8 | 2.400 € | 19.200 € | 4.800 € |
| 9 | 2.400 € | 21.600 € | 2.400 € |
| 10 | 2.400 € | 24.000 € | 0 € |
Si se compra a mitad de año, la cuota del primer ejercicio se prorratea por días (una compra el 1 de julio amortiza 1.200 € ese año) y la del último completa lo que falta. Si se estima un valor residual —lo que se espera obtener al final, por ejemplo 4.000 € por la máquina usada—, se resta de la base: (24.000 − 4.000) ÷ 10 = 2.000 € al año.
Calcula la cuota de amortización lineal
Precio, valor residual y vida útil en años. Comprueba también si estás dentro del máximo fiscal.
Amortización contable y fiscal: cuando no coinciden
La contabilidad manda amortizar según la vida útil real; Hacienda pone un techo. Cuando la empresa amortiza contablemente más deprisa de lo que permite la tabla, el exceso no es deducible ese año y se ajusta fuera de la contabilidad en el Impuesto sobre Sociedades (un ajuste extracontable positivo), para deducirlo en los años siguientes cuando la contabilidad ya no amortice y la tabla todavía lo permita. Es una diferencia temporaria: el impuesto total es el mismo, cambia cuándo se paga, y la contabilidad lo recoge en un activo por impuesto diferido (4740).
Un ordenador que se cambia cada 3 años se amortiza al 33 %. Lo decide la empresa según cómo usa el activo, y lo justifica en la memoria. Es lo que refleja el resultado.
Equipos para procesos de información: máximo 25 %. Los 8 puntos de exceso se ajustan en el impuesto y se deducen en el cuarto año. El gasto total deducible es el mismo; el calendario, no.
En la práctica, la mayoría de las pymes hace coincidir los dos ritmos amortizando contablemente al coeficiente fiscal máximo, para no llevar ajustes. Es cómodo, y es aceptable mientras el coeficiente sea una aproximación razonable a la vida útil real. Deja de serlo si se usa para inflar o hundir el resultado: el auditor, y el propio ICAC, lo ven como lo que es.
Efecto de las amortizaciones en el EBITDA y en la caja
La amortización es la línea que separa el EBITDA del resultado de explotación en la cuenta de pérdidas y ganancias. Con las cifras de una empresa industrial de 800.000 € de ventas y 45.000 € de amortización:
| Medida | Importe | ¿Incluye la amortización? | ¿Refleja la salida de caja de la compra? |
|---|---|---|---|
| EBITDA | 145.000 € | No | No |
| Resultado de explotación (EBIT) | 100.000 € | Sí, 45.000 € | No: refleja el desgaste, no el pago |
| Cash flow de inversión | −120.000 € (si este año se compra maquinaria) | No | Sí, entero y el año de la compra |
De ahí la regla de lectura: una amortización alta no es un problema de caja, es la huella de una inversión pasada. Lo que sí es un problema es una amortización baja en una empresa que necesita renovar activos: el EBITDA sale bien, el beneficio también, y la caja se vacía el año en que toca cambiar la maquinaria. El cash flow es el estado que lo enseña.
Errores habituales con las amortizaciones
Al comprar un local se contabiliza todo en la 211 y se amortiza al 2 %. El suelo no se desgasta y su parte no es deducible. La escritura o el valor catastral sirven para repartir entre suelo y construcción.
Una contabilidad sin el asiento de amortización hasta diciembre enseña once meses de beneficio inflado. Las cuotas se pueden contabilizar cada mes, y en un cuadro de mando mensual es obligatorio hacerlo.
Una reparación que mantiene la máquina es gasto (622). Una mejora que alarga su vida o aumenta su capacidad se activa y se amortiza. Confundirlos mueve el resultado del año en los dos sentidos.
La baja no se contabiliza y la cuota sigue saliendo cada año. El balance enseña una furgoneta que ya no existe. El inventario anual de inmovilizado existe para esto.
Amortizar al máximo para pagar menos este año, o al mínimo para enseñar beneficio al banco. Las dos son legales dentro de la tabla y las dos deforman la cuenta de resultados. La vida útil real es el único criterio que aguanta una revisión.
Las amortizaciones en Numio
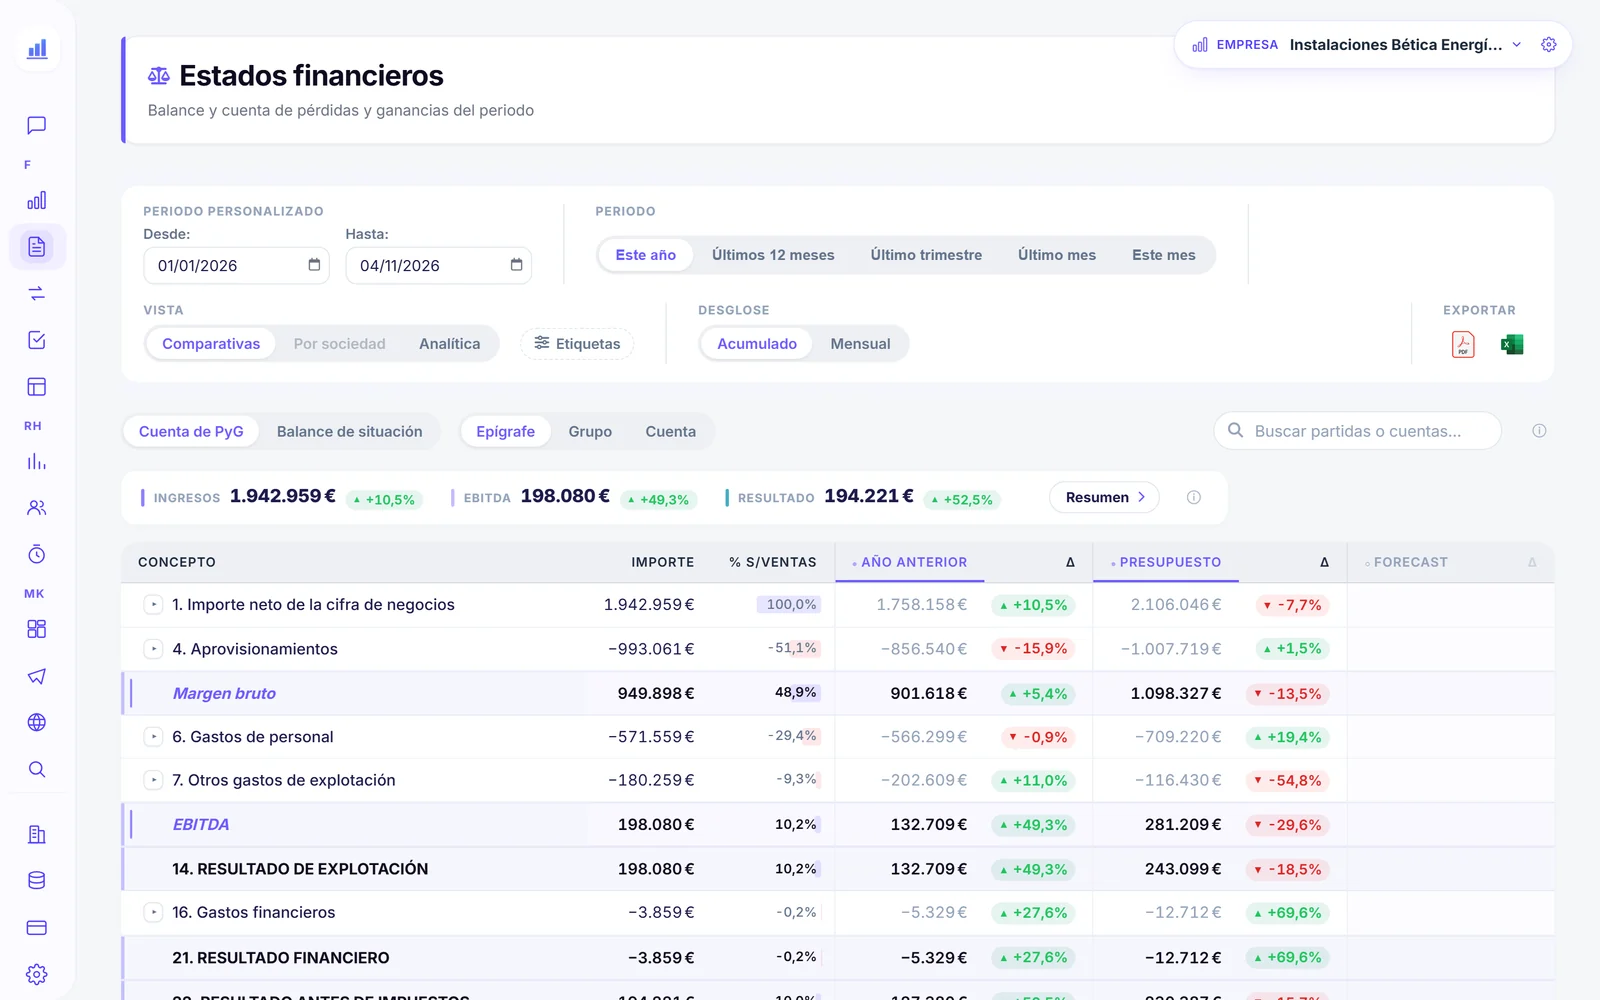
Numio lee la contabilidad del ERP (Holded, Odoo o a3innuva) y presenta la cuenta de resultados con la amortización en su sitio: entre el EBITDA y el resultado de explotación, mes a mes, con el año anterior al lado. Si un periodo no lleva cuota, salta a la vista: el EBITDA y el resultado de explotación salen iguales, y es de lo primero que conviene mirar en la revisión contable del cierre.
Preguntas frecuentes
¿Qué son las amortizaciones en contabilidad?
¿Cómo se calcula la amortización de un activo?
¿Qué diferencia hay entre amortización y depreciación?
¿Cuál es el coeficiente de amortización de un ordenador o de un vehículo?
¿Se puede dejar de amortizar un activo?
¿La amortización afecta al EBITDA?
Conclusión
La amortización es la forma que tiene la contabilidad de decir la verdad sobre las inversiones: que se pagan un día y se consumen durante años. Bien hecha —según la vida útil real, dentro de la tabla fiscal y contabilizada cada mes— es lo que hace que el resultado de explotación signifique algo. Mal hecha, es la partida que más fácilmente convierte una cuenta de resultados en ficción.
Para seguir: dónde vive el activo que se amortiza, en la guía del activo no corriente; qué separa la amortización del EBITDA; y por qué la caja cuenta otra historia, en cash flow.
Relacionado: Qué cuentas alimentan cada línea del modelo oficial, una a una, está en la cuenta de pérdidas y ganancias partida por partida.
Todo lo anterior, calculado sobre tu ERP y desglosado hasta la cuenta: así lo resuelve Numio.
Tu cuenta de resultados con la amortización en su sitio
Numio construye la PyG mensual sobre tu contabilidad, con EBITDA y resultado de explotación separados por la amortización.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.