
Balance de situación: la foto de lo que tienes y de lo que debes
Las cinco masas con las cuentas del PGC que las forman, cómo se construye desde el libro mayor y un ejemplo completo, cuadrado al euro, con los cuatro ratios que salen de él.
 David González
El balance de situación es el estado financiero que muestra, a una fecha concreta, qué tiene una empresa (activo), qué debe (pasivo) y qué queda para sus socios (patrimonio neto). Se ordena en masas patrimoniales según el Plan General de Contabilidad y cumple siempre una identidad: activo = patrimonio neto + pasivo. Es la foto fija que acompaña a la cuenta de pérdidas y ganancias en las cuentas anuales.
Esta guía no se queda en la definición: lleva la estructura completa del modelo del PGC con las cuentas que alimentan cada epígrafe, el procedimiento para hacerlo desde el libro mayor y un balance de ejemplo cuadrado al euro —el mismo que usamos en las guías de fondo de maniobra y de ratio de tesorería, para que los números encajen entre artículos.
Qué es el balance de situación y para qué sirve
El balance de situación —también llamado balance general o, en la práctica, «el balance»— es uno de los documentos que forman las cuentas anuales, junto con la cuenta de pérdidas y ganancias, el estado de flujos de efectivo, el estado de cambios en el patrimonio neto y la memoria. El Código de Comercio obliga a formularlo al cierre de cada ejercicio, y el Plan General de Contabilidad fija su formato.
La diferencia con la cuenta de resultados es la que hay entre una foto y una película. La PyG cuenta lo que ha pasado durante un periodo (cuánto se ha vendido, cuánto ha costado, qué ha quedado). El balance cuenta cómo está la empresa en un instante: normalmente el 31 de diciembre, aunque se puede sacar a cualquier fecha. Por eso el resultado del ejercicio aparece en los dos: es la última línea de la PyG y una de las partidas del patrimonio neto del balance.
Estructura del balance: las cinco masas y sus cuentas del PGC
El PGC ordena el activo de menos a más líquido y el pasivo de menos a más exigible. La frontera entre corriente y no corriente es siempre la misma: doce meses desde la fecha del balance. Esta es la estructura del modelo normal, con los grupos y cuentas del cuadro de cuentas que alimentan cada epígrafe.
| Epígrafe del modelo PGC | Qué recoge | Cuentas típicas |
|---|---|---|
| A) ACTIVO NO CORRIENTE | Lo que va a permanecer más de un año | Grupo 2 |
| I. Inmovilizado intangible | Aplicaciones informáticas, patentes, fondo de comercio | 200-209, menos 280 y 290 |
| II. Inmovilizado material | Terrenos, construcciones, maquinaria, mobiliario, equipos, vehículos | 210-219, menos 281 y 291 |
| III. Inversiones inmobiliarias | Inmuebles para alquilar o revalorizar | 220-221, menos 282 y 292 |
| IV y V. Inversiones financieras a largo plazo | Participaciones, préstamos concedidos, fianzas a más de un año | 240-260 |
| VI. Activos por impuesto diferido | Bases negativas y diferencias temporarias a recuperar | 474 |
| B) ACTIVO CORRIENTE | Lo que se convierte en dinero en menos de un año | Grupos 3, 4 y 5 |
| II. Existencias | Mercaderías, materias primas, productos terminados | 300-360, menos 390-399 |
| III. Deudores comerciales y otras cuentas a cobrar | Clientes, deudores, Hacienda deudora | 430-440, 470-473, menos 490 |
| V. Inversiones financieras a corto plazo | Depósitos y valores a menos de un año | 540-548 |
| VI. Periodificaciones a corto plazo | Gastos pagados por anticipado | 480, 567 |
| VII. Efectivo y otros activos líquidos equivalentes | Caja y bancos | 570-576 |
| A) PATRIMONIO NETO | Lo que es de los socios | Grupo 1 (parte) |
| A-1) Fondos propios | Capital, prima de emisión, reservas, resultados de ejercicios anteriores, resultado del ejercicio, dividendo a cuenta | 100-103, 110-119, 120-121, 129, 557 |
| A-2) Ajustes por cambios de valor | Valoraciones de instrumentos financieros y coberturas | 133-137 |
| A-3) Subvenciones, donaciones y legados | Subvenciones de capital pendientes de imputar | 130-132 |
| B) PASIVO NO CORRIENTE | Deudas a más de un año | Grupo 1 (parte) |
| I. Provisiones a largo plazo | Obligaciones probables, sin fecha ni importe cierto | 140-149 |
| II. Deudas a largo plazo | Préstamos bancarios, leasing, otras deudas a más de un año | 170-179 |
| IV. Pasivos por impuesto diferido | Diferencias temporarias a pagar | 479 |
| C) PASIVO CORRIENTE | Deudas a menos de un año | Grupos 4 y 5 |
| II. Provisiones a corto plazo | Obligaciones que vencen dentro del año | 499, 529 |
| III. Deudas a corto plazo | Préstamos y pólizas con vencimiento a menos de un año | 500-529 |
| V. Acreedores comerciales y otras cuentas a pagar | Proveedores, acreedores, remuneraciones pendientes, Hacienda y Seguridad Social acreedoras | 400-419, 465-466, 475-477 |
| VI. Periodificaciones a corto plazo | Ingresos cobrados por anticipado | 485, 568 |
Dos detalles que confunden a menudo. Primero: las amortizaciones acumuladas (cuentas 28x) y los deterioros (29x, 39x, 49x) no son pasivo; restan dentro del activo al que corresponden, y por eso el inmovilizado se presenta por su valor neto. Lo explicamos en la guía de amortizaciones. Segundo: una deuda a largo plazo cuya cuota vence dentro de los próximos doce meses se reclasifica a corto al cierre (de la 170 a la 520). Si no se hace, el pasivo corriente sale más pequeño de lo que es y todos los ratios de liquidez mienten.
Vídeo explicativo · 4 min 49 s
Entiende el balance de situación con un ejemplo
Faro Asesores y Nortesa recorren las cinco masas del balance: recursos, patrimonio, obligaciones y efectivo.
Ejemplo completo de balance de situación, cuadrado
Nortesa, S.L. es una distribuidora de material eléctrico con doce empleados, almacén propio y dos furgonetas. Este es su balance a 31 de diciembre, con la cuenta de origen de cada importe. Es un caso inventado, pero las proporciones son las de una pyme comercial normal según la Central de Balances del Banco de España.
| ACTIVO | Cuentas | Importe |
|---|---|---|
| A) ACTIVO NO CORRIENTE | 170.000 € | |
| Inmovilizado intangible (aplicaciones informáticas) | 206 − 2806 | 10.000 € |
| Inmovilizado material (maquinaria, mobiliario, equipos, furgonetas) | 213, 216, 217, 218 − 281 | 150.000 € |
| Inversiones financieras a largo plazo (fianza del almacén) | 260 | 10.000 € |
| B) ACTIVO CORRIENTE | 130.000 € | |
| Existencias (mercaderías) | 300 | 40.000 € |
| Deudores comerciales: clientes | 430 | 50.000 € |
| Deudores comerciales: Hacienda deudora por IVA | 470 | 3.000 € |
| Periodificaciones (seguro anual pagado en octubre) | 480 | 2.000 € |
| Efectivo (bancos 33.000 + caja 2.000) | 572, 570 | 35.000 € |
| TOTAL ACTIVO (A + B) | 300.000 € |
| PATRIMONIO NETO Y PASIVO | Cuentas | Importe |
|---|---|---|
| A) PATRIMONIO NETO | 135.000 € | |
| Capital social | 100 | 60.000 € |
| Reservas (legal 12.000 + voluntarias 38.000) | 112, 113 | 50.000 € |
| Resultado del ejercicio | 129 | 25.000 € |
| B) PASIVO NO CORRIENTE | 80.000 € | |
| Deudas a largo plazo con entidades de crédito | 170 | 80.000 € |
| C) PASIVO CORRIENTE | 85.000 € | |
| Deudas a corto plazo con entidades de crédito (cuotas del año que viene) | 520 | 20.000 € |
| Proveedores | 400 | 38.000 € |
| Acreedores por prestación de servicios | 410 | 7.000 € |
| Remuneraciones pendientes de pago | 465 | 4.000 € |
| Hacienda acreedora (IRPF retenido, IS) | 475 | 9.000 € |
| Seguridad Social acreedora | 476 | 7.000 € |
| TOTAL PATRIMONIO NETO Y PASIVO (A + B + C) | 300.000 € |
Cuadra: 300.000 € de activo contra 135.000 € de patrimonio neto más 165.000 € de pasivo. Y ya se puede leer algo sin calcular nada: de cada 100 € que tiene Nortesa, 45 son de los socios y 55 están financiados con deuda; más de la mitad de esa deuda vence en menos de un año; y el activo corriente (130.000 €) cubre el pasivo corriente (85.000 €) con 45.000 € de margen. Ese margen es el fondo de maniobra.
Monta tu propio balance
Cambia los importes (en euros) y comprueba si cuadra y qué ratios salen. Arranca con las cifras de Nortesa.
Cómo hacer un balance de situación paso a paso
Un balance no se «rellena»: sale de la contabilidad. Si los asientos están bien, el balance está bien; si el balance no cuadra, el problema está en los asientos. El procedimiento, tal y como lo hace cualquier programa de contabilidad y tal y como conviene entenderlo aunque el programa lo haga solo:
Todas las facturas emitidas y recibidas registradas, nóminas y seguros sociales contabilizados, y el saldo de la cuenta 572 igual al del extracto bancario. Sin conciliación, el efectivo del balance es una cifra inventada.
Es el listado de todas las cuentas con su saldo deudor o acreedor. Todavía no es el balance de situación: mezcla cuentas de balance (grupos 1 a 5) con cuentas de gastos e ingresos (grupos 6 y 7).
Amortizar el inmovilizado (681 a 281), ajustar existencias finales (610 y 300), periodificar gastos e ingresos que cruzan el año (480, 485), dotar deterioros de clientes dudosos (694 a 490), y reclasificar a corto plazo la deuda a largo que vence en los próximos doce meses (170 a 520).
Se cierran todas las cuentas de los grupos 6 y 7 contra la 129. Su saldo es el resultado del ejercicio: la última línea de la PyG y una partida más del patrimonio neto. Es el punto donde los dos estados se encuentran.
Con la tabla de la sección anterior: cada cuenta de los grupos 1 a 5 va a su masa. Las cuentas con saldo contrario al natural (un proveedor con saldo deudor, un cliente con saldo acreedor) se reclasifican: un anticipo de cliente es un pasivo, no un cliente negativo.
Activo = patrimonio neto + pasivo, al céntimo. Y al lado, la columna del ejercicio anterior, que el modelo oficial exige y que es la que da sentido a las cifras: un balance sin comparativo se describe; con comparativo, se interpreta.
Si usas Holded, Odoo o a3innuva, los pasos 2, 4, 5 y 6 los hace el programa. Los que siguen dependiendo de una persona son el 1 y el 3: los asientos de cierre son donde se equivocan los balances, y por eso conviene revisarlos con una checklist de cierre antes de darlos por buenos.
Balance normal, abreviado y de pymes: cuál te toca
El PGC tiene tres formatos y la mayoría de las pymes españolas usa el abreviado o el del PGC de Pymes, que son casi idénticos entre sí: menos epígrafes, sin el estado de flujos de efectivo obligatorio y con una memoria más corta. La Ley de Sociedades de Capital permite el balance abreviado a las sociedades que durante dos ejercicios seguidos cumplan al menos dos de estos tres límites:
| Límite (dos de tres, dos ejercicios seguidos) | Balance abreviado y PGC Pymes | Microempresas (dentro del PGC Pymes) |
|---|---|---|
| Total activo | ≤ 4.000.000 € | ≤ 1.000.000 € |
| Cifra anual de negocios | ≤ 8.000.000 € | ≤ 2.000.000 € |
| Plantilla media | ≤ 50 empleados | ≤ 10 empleados |
La Directiva (UE) 2023/2775 elevó un 25 % los umbrales europeos (5 y 10 millones para las pequeñas); antes de formular, comprueba la cifra vigente en el ejercicio que cierras. Y un matiz que sorprende: elegir el modelo abreviado no cambia el balance, cambia su presentación. Las cuentas son las mismas; lo que se agrupa es el detalle con el que se enseñan. Para analizar la empresa por dentro conviene trabajar siempre con el desglose completo, aunque se deposite el abreviado.
Los cuatro ratios que salen del balance
Con el balance de Nortesa se pueden calcular ya los cuatro indicadores que cualquier banco, socio o asesor mira primero. Cada uno tiene su guía propia; aquí, el cálculo sobre estas cifras y la referencia del sector comercial mayorista según la Central de Balances del Banco de España.
| Ratio | Fórmula | Nortesa | Referencia sector | Guía |
|---|---|---|---|---|
| Fondo de maniobra | Activo corriente − Pasivo corriente | 45.000 € (15 % del activo) | 26-36 % del activo | Fondo de maniobra |
| Liquidez general | Activo corriente ÷ Pasivo corriente | 1,53 | 1,5-1,9 | Ratios de liquidez |
| Ratio de tesorería | (Efectivo + inversiones c/p + clientes) ÷ Pasivo corriente | 1,00 | 1,1-1,3 | Ratio de tesorería |
| Endeudamiento | Pasivo total ÷ Patrimonio neto | 1,22 (autonomía 45 %) | autonomía 41-56 % | Ratio de endeudamiento |
La lectura conjunta: Nortesa es solvente y está razonablemente financiada, pero su liquidez está justa y su fondo de maniobra es corto para un mayorista, que suele necesitar más colchón por el stock y el crédito a clientes. Es el tipo de conclusión que se saca en dos minutos con el balance delante y que explicamos, ratio a ratio, en cómo interpretar un balance de situación.
Errores que descuadran el balance o lo hacen mentir
Dejar en la 170 las cuotas de los próximos doce meses infla el pasivo no corriente y adelgaza el corriente. La liquidez general sale mejor de lo que es. Es el error más frecuente en balances hechos deprisa.
Sin el asiento 681 a 281, el inmovilizado se presenta por su valor de compra y el resultado sale más alto. El balance cuadra igual, y por eso nadie lo ve hasta que el auditor o Hacienda lo pregunta.
Una factura de hace 14 meses sigue sumando en la 430 como si fuera dinero. El activo corriente y el ratio de tesorería lo cuentan como cobrable. Dotar el deterioro (694 a 490) es lo que separa un balance real de uno optimista.
Un cliente con saldo acreedor es un anticipo (pasivo); un proveedor con saldo deudor es un anticipo a proveedor (activo). Netearlos dentro de la 430 o la 400 esconde importes en los dos lados del balance.
«Partidas pendientes de aplicación» o «cuenta corriente con socios» con cinco cifras significa movimientos que nadie ha sabido contabilizar. El balance cuadra, pero una parte no significa nada. Es lo primero que revisa un asesor cuando recibe un balance nuevo.
El balance en Numio: leído, no solo presentado
Numio se conecta al ERP (Holded, Odoo o a3innuva Contabilidad), construye el balance sobre el modelo del PGC en cada sincronización y lo enseña con el ejercicio anterior al lado, cada masa con su evolución mensual y los ratios ya calculados. Cualquier cifra se puede abrir hasta la cuenta y la subcuenta que la explican.
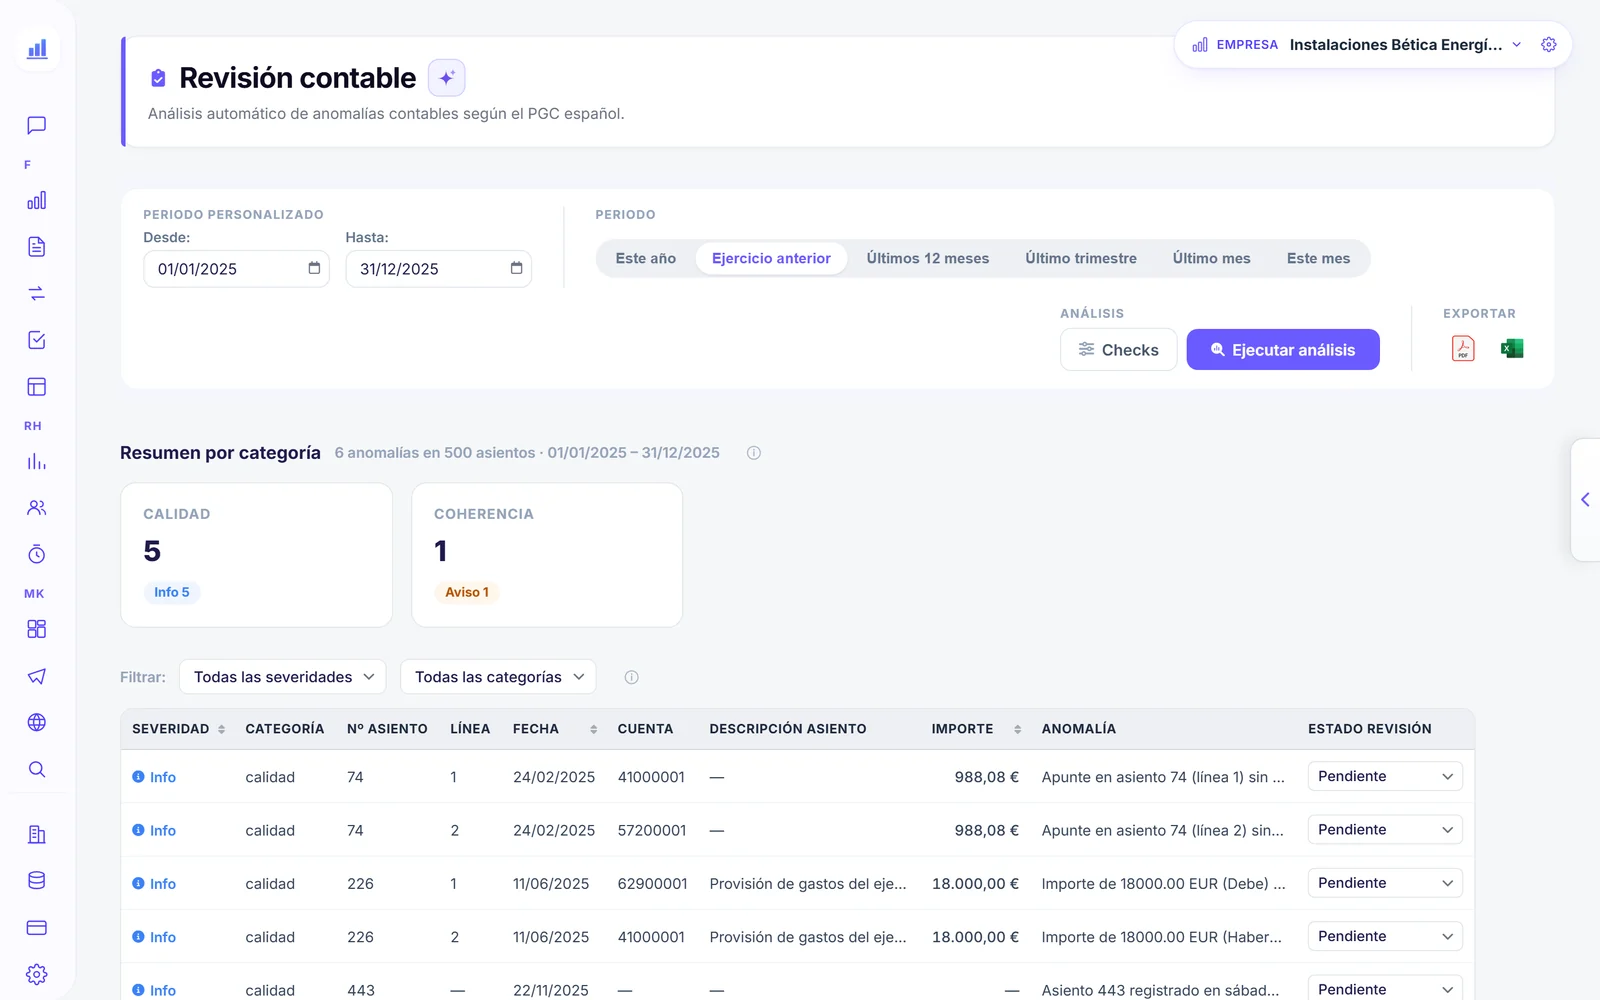
Antes de presentar el balance conviene comprobar que el libro cuadra: para eso sirve el balance de sumas y saldos.
¿Por qué el beneficio del año no coincide con lo que ha subido el banco? Lo explicamos con un ejemplo que cuadra en cuenta de resultados frente a balance.
Preguntas frecuentes
¿Qué es el balance de situación de una empresa?
¿Cuál es la diferencia entre el balance de situación y la cuenta de pérdidas y ganancias?
¿Qué es el balance de situación abreviado?
¿Cómo se hace un balance de situación desde cero?
¿Qué pasa si el balance no cuadra?
¿Cada cuánto conviene sacar el balance?
Conclusión
El balance de situación es la foto más completa que existe de una empresa en un instante: lo que tiene, lo que debe y lo que es de sus socios, ordenado por plazos. Saber leerlo no exige ser contable; exige entender cinco masas y una identidad. Saber hacerlo bien exige algo más: los asientos de cierre, que es donde los balances se equivocan sin descuadrar.
Para seguir: cada masa tiene su guía —activo corriente, activo no corriente y patrimonio neto— y la lectura completa con señales de alerta está en cómo interpretar un balance de situación.
Tu balance, cuadrado, explicado y siempre al día
Numio construye el balance sobre tu contabilidad y lo mantiene al día con tu ERP, con el comparativo, los ratios y cada partida desglosada hasta la subcuenta.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.