
Cobrar mejor empieza antes del vencimiento
Una cartera de 45.000 € con cuatro situaciones distintas: a quién llamar, qué comprobar y cuándo escalar sin tratar todas las facturas igual.
 David González
Una factura vencida no siempre es un cliente que no quiere pagar. Puede ser una orden de compra que faltaba, un error de razón social, una prestación discutida, un circuito de aprobación lento o un problema real de solvencia. Enviar el mismo correo a todos desperdicia tiempo y puede deteriorar una relación que se resolvería con una llamada útil.
Esta guía es un proceso para empresas que facturan a otras empresas. El periodo medio de cobro y los indicadores de cartera ayudan a medir el problema; aquí nos centramos en qué hacer factura por factura. El ejemplo de cuatro cuentas permite practicar prioridades, distinguir promesa de cobro y verificar que la factura desaparece de la cartera solo cuando el ingreso está realmente registrado y conciliado.
¿Cómo organizar la gestión de cobros de principio a fin?
| Momento | Control | Salida verificable |
|---|---|---|
| Antes de vender | Identidad fiscal, crédito, plazo y canal de facturación acordados. | Condiciones aceptadas y responsable del cliente. |
| Al emitir | Factura completa, referencia de pedido y prueba de entrega. | Recepción y vencimiento inequívocos. |
| Antes de vencer | Confirmar aprobación de facturas significativas. | Incidencia corregida o fecha de pago confirmada. |
| Tras vencer | Segmentar por importe, días, disputa y comportamiento. | Acción concreta con dueño y plazo. |
| Al cobrar | Emparejar ingreso con factura, saldo y posibles diferencias. | Cartera y banco conciliados. |
El proceso comienza en la propuesta comercial. Si nadie definió qué documentación exige el cliente para aceptar la factura, el equipo de cobros descubrirá el problema cuando el dinero ya falte en caja. Para cuentas recurrentes, conviene revisar vencimientos y disputas antes de la siguiente renovación o pedido, no después de ampliar el crédito por inercia.
Trabaja con un registro único: número de factura, cliente, importe pendiente, fecha de emisión y vencimiento, días vencidos, incidencia, contacto, último contacto, compromiso de pago y próxima acción. La fecha prometida no sustituye al vencimiento original; ambas deben conservarse. Si el cliente paga parcialmente, baja el saldo pendiente y documenta qué queda por cobrar.
Caso práctico: cuatro facturas y cuatro respuestas distintas
Cartera ficticia de la pyme Faro al cierre del 30 de septiembre. El total pendiente es 45.000 €. Las facturas A, B y C ya vencieron y suman 25.000 €; D vence en siete días por 20.000 €. Importes sin IVA a efectos didácticos; una cartera real debe usar los saldos exigibles que correspondan, incluir abonos y evitar sumar el importe original de facturas parcialmente pagadas.
| Factura | Pendiente | Situación al 30/9 | Acción inicial |
|---|---|---|---|
| A · cliente habitual | 12.000 € | 1 día vencida; confirma pago el 3/10. | Registrar promesa, confirmar justificante y revisar ingreso el día acordado. |
| B · servicio discutido | 8.000 € | 45 días vencida; reclama una entrega. | Resolver incidencia con operaciones y pactar el importe no disputado. |
| C · sin respuesta | 5.000 € | 30 días vencida; sin compromiso. | Verificar contacto, llamar y escalar con trazabilidad. |
| D · gran cuenta | 20.000 € | Vence en 7 días; supone 44 % de la cartera. | Confirmar aprobación antes del vencimiento y preparar caja si se retrasa. |
| Total | 45.000 € | 25.000 € vencidos; 20.000 € próximos. | Cuatro propietarios y próximas fechas. |
A no exige una escalada inmediata si su historial es bueno, pero la promesa debe comprobarse. B exige conversación comercial y evidencia de entrega; la edad no resuelve la disputa por sí sola. C requiere recuperar contacto y valorar el siguiente nivel conforme al contrato y la política de la empresa. D aún no es morosa: es una concentración que podría alterar la liquidez si falla. Tratarla como «todo bien porque no ha vencido» sería tan pobre como llamarla impagada.
Matriz interactiva: decide la siguiente acción
Selecciona una factura para separar señal, comprobación, acción y prueba de cierre. Es una guía de priorización, no un veredicto automático sobre el cliente. La secuencia cambia cuando aparecen nuevos datos.
Mesa de cobros · Faro
No ordenes solo por días vencidos. Prioriza importe, riesgo y posibilidad de resolver.
Señal: Cliente habitual confirma pago el 3/10.
Comprueba: Importe, cuenta, persona que autoriza y fecha comprometida.
Acción: Tesorería envía resumen del acuerdo y revisa banco el 3/10.
Se cierra cuando: El ingreso se empareja con la factura y el saldo queda a cero.
¿Cómo reclamar una factura impagada sin perder trazabilidad?
Empieza comprobando que la deuda y el vencimiento son correctos. Confirma que la factura llegó al canal adecuado y que no hay un abono pendiente, pago no conciliado o disputa abierta. Después contacta con una pregunta concreta: «¿Está aprobada la factura X por importe Y y en qué fecha se emitirá el pago?». Registrar «hablado con cliente» no basta; anota nombre, fecha, explicación, compromiso y próxima acción.
Si no hay respuesta, escala de forma gradual y en este orden:
- Un segundo contacto desde administración.
- El responsable comercial de esa cuenta.
- La dirección, cuando el importe o la antigüedad lo justifiquen.
- Asesoramiento especializado, solo cuando proceda.
Mantén separados el trabajo de recuperación y la decisión comercial de seguir concediendo crédito. Los intereses, costes de cobro, plazos y pasos formales dependen del marco legal y contractual aplicable; no los inventes ni los calcules con un porcentaje genérico. La Ley 3/2004 sobre morosidad en operaciones comerciales es la referencia primaria para el ámbito B2B en España; consulta su versión vigente y asesoramiento profesional antes de una reclamación formal.
Una incidencia comercial no desaparece por enviar un recordatorio más firme. Si B discute la entrega, reúne documentación, define el importe aceptado y decide quién emite un abono si procede. Deja constancia de por qué cambia la previsión de cobro. La cartera debe reflejar realidad económica, no una suma de facturas que nadie se atreve a revisar.
Cómo reducir impagos futuros, no solo los actuales
Claridad antes de emitir
Acuerda plazo y medio de pago, confirma el contacto de cuentas a pagar y solicita número de pedido o documentación de conformidad cuando el cliente lo exija. Revisa datos fiscales y destinatario de factura. Un retraso por información incompleta es prevenible y suele repetirse hasta que se modifica el proceso de ventas.
Rutina semanal con excepciones visibles
Reserva una revisión semanal de los vencimientos próximos, los compromisos que llegan y los casos sin propietario. No basta con un email automático: cada factura prioritaria debe tener una próxima acción y fecha. Coordina a ventas, operaciones y finanzas para que la resolución de una disputa no se quede bloqueada entre equipos.
Política de crédito y aprendizaje
Después de un retraso relevante, pregunta si el plazo ofrecido sigue siendo sostenible, si conviene limitar nuevo crédito o pedir hitos de pago. No generalices un caso aislado ni penalices a un cliente por un error interno. El criterio debe ser proporcional y consistente, con excepciones aprobadas y documentadas.
| Señal de control | Qué revela | Qué no demuestra sola |
|---|---|---|
| Importe vencido | Exposición cuyo plazo ya pasó. | Que todo sea incobrable. |
| Facturas con disputa | Fricción operativa y riesgo de retraso. | Que el cliente no tenga fondos. |
| Promesas incumplidas | Fiabilidad de fechas estimadas. | El motivo exacto del impago. |
| Concentración | Dependencia de pocos cobros. | Que la cuenta esté vencida. |
| Cobros conciliados | Efectivo identificado y saldo cerrado. | Que el resto de la cartera sea sana. |
Complementa estas señales con los ratios de cobro cuando quieras medir tendencia. Esta guía mantiene la propiedad de la intención operativa: a quién contactar, con qué evidencia, qué acuerdo registrar y cómo evitar que el problema se repita.
De la cartera al banco: cómo ayuda Numio
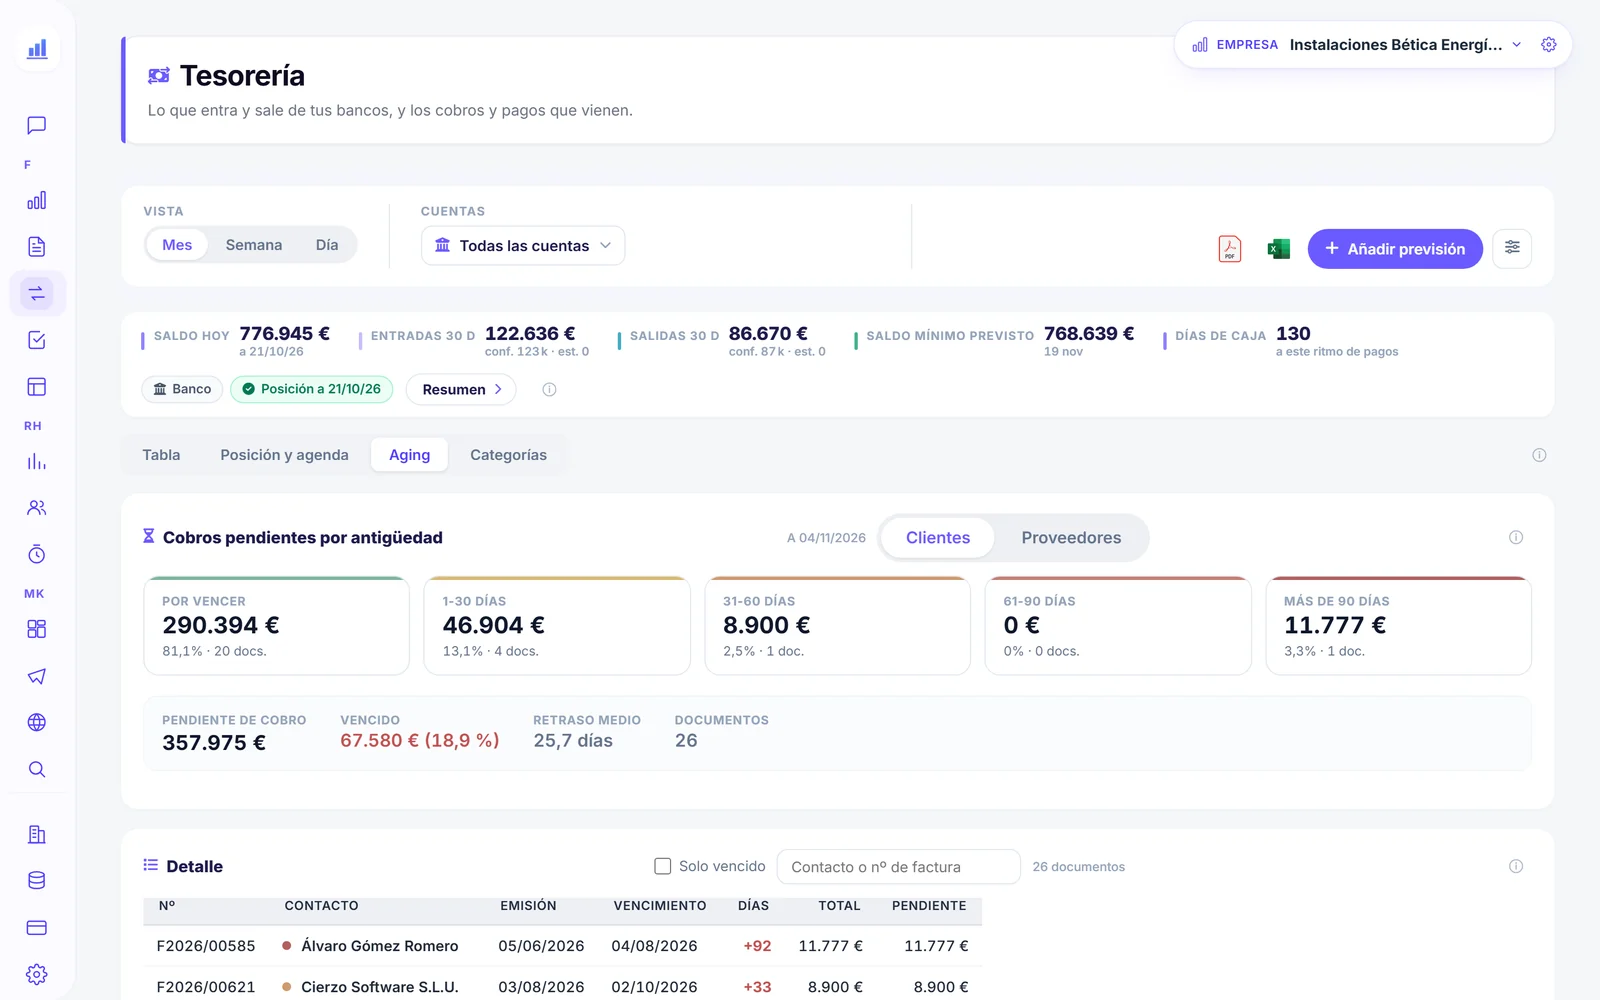
Una lista de saldos solo gana valor cuando permite abrir la historia de cada factura y conectar el seguimiento con la tesorería. Numio muestra datos y señales de cartera procedentes de la operativa conectada para ayudar a priorizar conversaciones; la aceptación de una disputa, el compromiso y la decisión de crédito siguen correspondiendo a las personas responsables.
Antes de reclamar una factura
- Que los datos de facturación del cliente sean correctos: muchos impagos son eso.
- Que cada compromiso de pago quede registrado con su fecha.
- Que una factura en disputa se trate como incidencia, no como impago.
- Que no des la factura por cerrada hasta que el cobro esté conciliado.
Las facturas pendientes, con el retraso con el que cada cliente suele pagar, son las que alimentan la previsión de la tesorería de Numio, junto al aging de clientes por tramos.
Preguntas frecuentes sobre gestión de cobros
¿Qué es una gestión de cobro?+
¿Qué hace un gestor de cobros?+
¿Cuál es la diferencia entre facturación y gestión de cobros?+
¿Cuándo conviene contactar antes del vencimiento?+
¿Qué hago si un cliente promete pagar y no paga?+
¿Una factura disputada es incobrable?+
¿Qué indicadores debe mirar un responsable de cobros?+
¿Cuándo se considera cerrada una factura?+
¿La ley fija cómo recordar cada vencimiento?+
Fuentes y siguiente paso
Faro y sus facturas son un caso inventado. Para el marco español B2B consulta el texto consolidado de la Ley 3/2004; para registrar derechos de cobro y posibles deterioros aplica el Plan General de Contabilidad. Las condiciones concretas y cualquier reclamación formal requieren revisar el contrato y el caso.
No esperes al cierre para descubrir la cartera
Numio ordena lo que te deben por antigüedad, cliente a cliente y factura a factura, para que veas a quién llamar primero.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.