
Ratios de cobro: aging, DSO y morosidad.
Por qué el plazo medio de cobro se queda corto, cómo leer un aging por tramos y qué dice la ley sobre los plazos que puedes pactar.
 David González
Hay una cifra que casi todo el mundo calcula y una que casi nadie mira. La primera es el plazo medio de cobro. La segunda es dónde está ese retraso repartido. Y la diferencia entre las dos es la que decide si tienes un problema de gestión o un agujero.
Una empresa puede cobrar de media a 68 días —una cifra defendible— y tener el 41 % de su dinero vencido, con una parte importante por encima de los 90 días. La media no lo enseña porque una media es exactamente el sitio donde se esconde un impago. Este artículo va de mirar las dos cosas.
Los dos números que hacen falta
Los indicadores de cobro —o de cobranza, como se dice en buena parte de Latinoamérica— se dividen en dos familias que responden a preguntas distintas y se calculan con datos distintos.
Sale de dos cifras agregadas: el saldo de clientes y las ventas. Da un número para toda la empresa y sirve para comparar periodos y sectores. No sabe nada de facturas concretas.
Sale de cada factura con su fecha de vencimiento. Da el reparto: cuánto está por vencer, cuánto lleva un mes y cuánto lleva más de noventa días. Es el que localiza el problema.
No compiten: se usan juntos. El DSO te dice si has empeorado; el aging te dice con quién y desde cuándo. Con solo el primero sabes que algo va mal pero no a quién llamar.
El DSO y su fórmula exacta
El Days Sales Outstanding mide cuántos días tarda de media una venta en convertirse en dinero. Se calcula con partidas del balance y de la cuenta de resultados:
Dos precauciones que cambian el resultado más de lo que parece. La primera: las ventas van sin IVA y el saldo de clientes lo lleva incluido. Si no lo corriges, el DSO sale inflado en torno a un 20 %. La segunda: si el negocio es estacional, usa el saldo medio del año y no el de cierre, o estarás midiendo el mejor o el peor día del ejercicio.
Su hermano es el DPO, los días de pago, que se calcula igual pero con acreedores comerciales sobre aprovisionamientos. Mirados juntos dicen algo importante: si cobras a 68 días y pagas a 40, estás financiando a tus clientes con tu propia caja durante 28 días de diferencia.
El aging por tramos
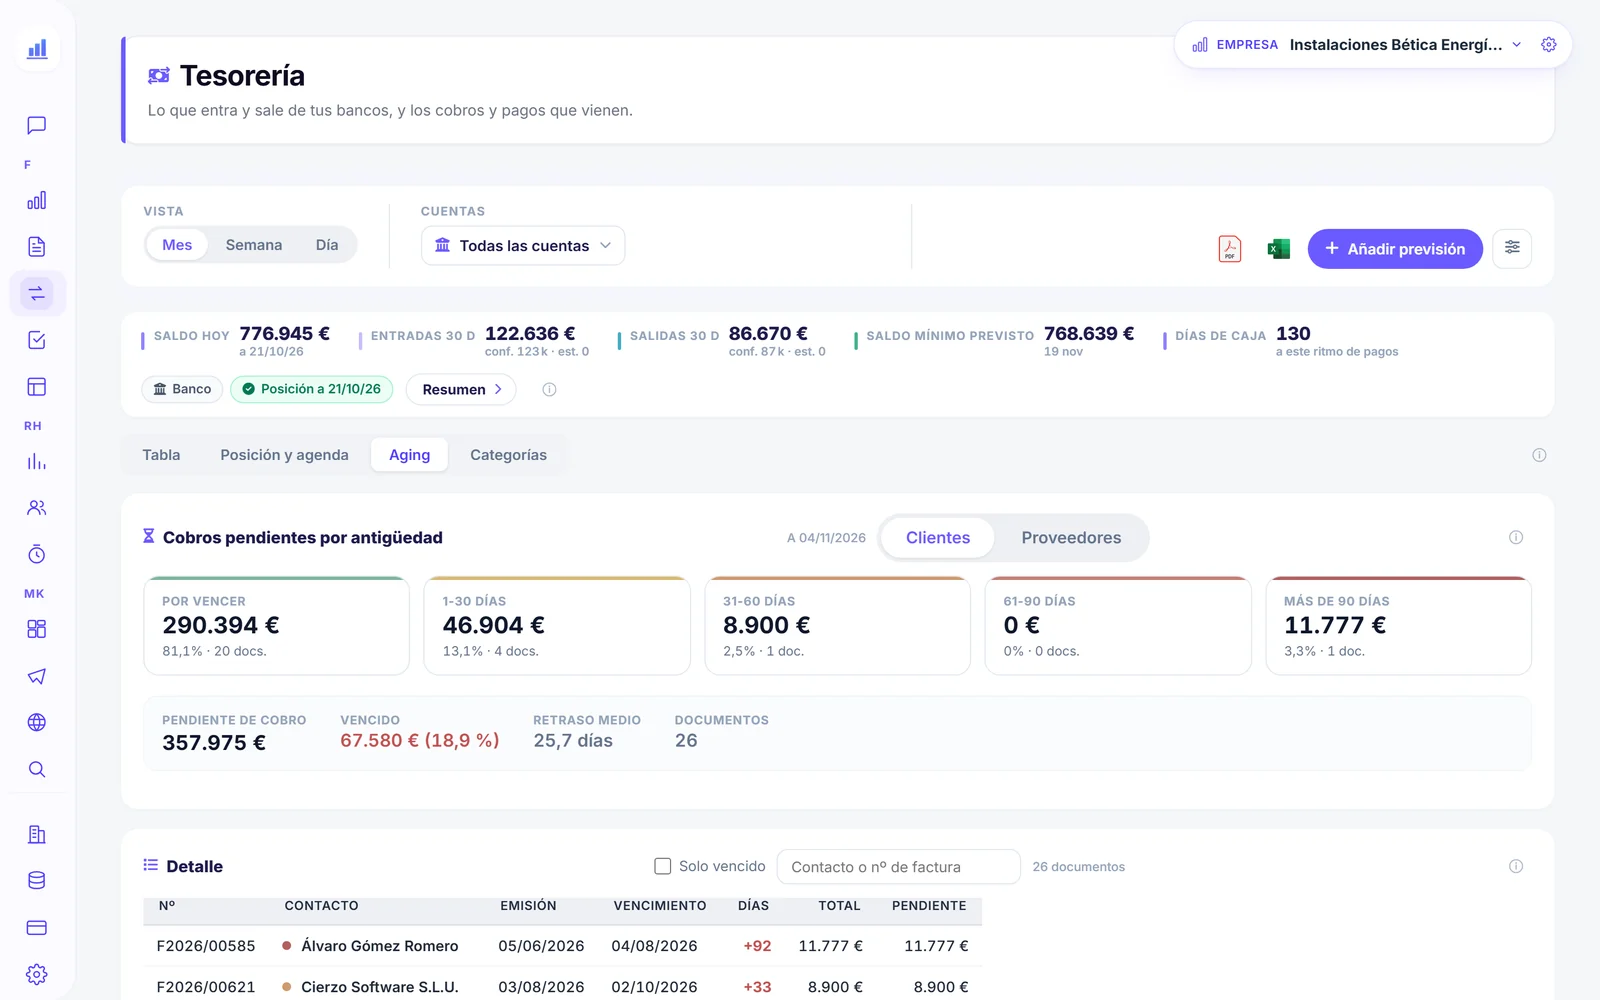
El aging clasifica cada factura pendiente según cuánto lleva vencida. Los cinco tramos habituales, que son los que usa Numio, agrupan la cartera así:
| Tramo | Qué contiene | Lectura |
|---|---|---|
| Por vencer | Aún no ha llegado la fecha de pago | Sano. Es crédito comercial normal |
| 1–30 días | Vencido hace menos de un mes | Retraso administrativo, casi siempre |
| 31–60 días | Vencido entre uno y dos meses | Aquí empieza a ser un problema real |
| 61–90 días | Vencido entre dos y tres meses | Reclamación formal, no un recordatorio |
| Más de 90 días | Vencido hace más de un trimestre | Candidato a deterioro por insolvencia |
Sobre esos tramos se leen dos porcentajes. El porcentaje vencido es el total vencido sobre el total pendiente, y responde a «cuánto de lo que me deben ya debería estar cobrado». Y el reparto entre tramos responde a la que de verdad importa: si lo vencido está envejeciendo o no.
Días medios de retraso, bien calculados
Aquí está el error de cálculo más común y el que más engaña. Los días medios de retraso se ponderan por importe, no por número de facturas. La diferencia no es matizable:
| Situación | Media simple | Ponderada por importe |
|---|---|---|
| 100 facturas de 200 € con 5 días de retraso + 1 factura de 60.000 € con 120 días | 6,1 días | 91,2 días |
La media simple dice que cobras con seis días de retraso. La ponderada dice que tu dinero lleva tres meses fuera. Las dos son ciertas; solo una es útil, porque lo que se financia son euros y no documentos. Si una herramienta te da esta cifra, la pregunta obligatoria es cómo la pondera.
Lo que dice la ley sobre los plazos
Los plazos de pago entre empresas no son libres. La Ley 3/2004 de lucha contra la morosidad fija un máximo, y conviene tenerlo presente antes de aceptar según qué condiciones:
Esto tiene una consecuencia práctica en el aging: si tu tramo «por vencer» está lleno de facturas a 90 o 120 días, no tienes una cartera sana, tienes plazos que probablemente no son exigibles. El aging las marca como normales porque aún no ha llegado su fecha, y ahí la herramienta no puede ayudarte: es una revisión de contratos.
Un caso resuelto
Empresa de servicios, 478.000 € de facturación anual, 89.000 € pendientes de cobro. El DSO sale a 68 días. Este es su aging:
| Tramo | Importe | % cartera | Documentos |
|---|---|---|---|
| Por vencer | 52.500 € | 59,0 % | 31 |
| 1–30 días | 14.200 € | 16,0 % | 9 |
| 31–60 días | 8.900 € | 10,0 % | 5 |
| 61–90 días | 4.100 € | 4,6 % | 2 |
| Más de 90 días | 9.300 € | 10,4 % | 3 |
| Total pendiente | 89.000 € | 100 % | 50 |
| Total vencido | 36.500 € | 41,0 % | 19 |
Lo que cuenta esta cartera, y que el DSO de 68 días no cuenta:
36.500 € que deberían estar cobrados. Eso es un 41 % de la cartera trabajando en contra, no un retraso puntual.
9.300 € por encima de los 90 días en solo tres documentos. Poco esfuerzo de gestión para mucho dinero: es por donde se empieza.
10,4 % frente a 4,6 %. Cuando el último tramo es más gordo que el anterior, la deuda no está envejeciendo: está atascada y no se mueve.
Los 9.300 € del último tramo son candidatos a dotar por insolvencia. Mientras no se dote, el balance y los ratios de liquidez cuentan como dinero algo que quizá no llegue.
Ese último punto conecta con algo que ya vimos: un ratio de tesorería calculado sobre un realizable con 9.300 € incobrables dentro sale mejor de lo que la caja va a poder sostener.
Errores comunes
Es el fallo más frecuente del DSO y siempre va en la misma dirección: infla el plazo medio alrededor de un 20 % y hace saltar alarmas que no existen.
Una media sin ponderar deja que cien facturas pequeñas tapen una grande y muy vencida. Hay que ponderar por importe.
Una rectificativa sin aplicar reduce lo que el cliente debe. Si el aging solo suma facturas, exagera la deuda de ese cliente.
No caen en ningún tramo y desaparecen del análisis en silencio. Conviene contarlas aparte para saber cuánta cartera se está quedando fuera.
Que un 41 % esté vencido cambia mucho si son cincuenta clientes o si son tres. La lista de mayores deudores es lo que convierte el dato en trabajo.
En Numio, el aging de clientes y los plazos de cobro están en la página de tesorería, junto a la previsión de caja.
Preguntas frecuentes
¿Qué son los ratios de cobranza?
¿Cuál es la fórmula del plazo medio de cobro?
¿Cuál es un buen porcentaje de cartera vencida?
¿Cuál es el plazo máximo legal de pago entre empresas?
¿Cada cuánto hay que revisar el aging?
¿El aging y el DSO tienen que coincidir?
Conclusión
El plazo medio de cobro es un buen termómetro y un mal diagnóstico. Dice que tienes fiebre, no dónde está la infección. Para eso hace falta el aging, y sobre todo mirar cómo se mueven las facturas entre tramos, que es donde se ve venir un impago antes de que lo sea.
Y si te quedas con un detalle técnico: pondera los días de retraso por importe. Es la diferencia entre creer que cobras con seis días de retraso y saber que lleva tres meses fuera.
Para seguir, el pilar de ratios financieros pone estos indicadores junto al resto, y los KPIs de control explican cuáles vigilar cada mes.
Tu cartera, por tramos y al día
Numio calcula el aging sobre tus facturas sincronizadas, con el porcentaje vencido, los días medios ponderados por importe y el detalle documento a documento.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.