
Un resultado positivo no es dinero en el banco
Sigue tres operaciones desde la cuenta de resultados hasta el balance y comprueba qué cambia —y qué no— en cada paso.
 David González
Si una pyme factura hoy 2.000 € y el cliente pagará el mes próximo, la venta ya forma parte de la PyG, pero la caja todavía no ha crecido. Lo que aparece en el balance es un derecho de cobro. Entender esta secuencia evita dos decisiones peligrosas: distribuir un beneficio que aún no se ha cobrado y diagnosticar pérdidas solo porque el saldo bancario baja.
Esta guía responde a la comparación, no sustituye la explicación completa de la cuenta de pérdidas y ganancias ni la del balance de situación. Vamos a mantener un mismo caso contable en ambos estados para que las diferencias no queden en una tabla memorizada.
¿Cuál es la diferencia entre cuenta de resultados y balance?
| Pregunta | Cuenta de resultados / PyG | Balance de situación |
|---|---|---|
| ¿Qué mide? | Ingresos, gastos y resultado. | Activos, pasivos y patrimonio neto. |
| ¿Cuándo? | Durante un periodo: septiembre, trimestre o ejercicio. | En una fecha concreta: 30 de septiembre. |
| ¿Qué unidad de lectura? | Flujo de rendimiento. | Existencias o saldos a cierre. |
| ¿Dónde aparece una venta a crédito? | En ingresos y resultado del periodo. | En clientes por cobrar y patrimonio. |
| ¿Y un cobro de esa venta? | No vuelve a ser ingreso. | Reduce clientes y aumenta banco. |
| Control básico | Resultado = ingresos − gastos. | Activo = pasivo + patrimonio neto. |
«Flujo» no equivale a flujo de efectivo. La PyG mide rendimiento por devengo: reconoce operaciones cuando corresponden económicamente, con independencia de su pago o cobro, según los criterios aplicables. El estado de flujos de efectivo responde otra pregunta: cómo entró y salió el dinero. Confundir los tres documentos suele producir análisis aparentemente coherentes que no explican la liquidez.
Ejemplo contable: una venta, un cobro y un gasto
Imagina una empresa de servicios recién constituida con 10.000 € en el banco aportados por sus socios. No tiene otras cuentas ni deuda. Para aislar el efecto de cada movimiento, el ejemplo omite IVA, impuestos, amortizaciones y existencias; en la contabilidad real deben registrarse cuando correspondan. El saldo inicial del balance es 10.000 € de activo (banco) = 10.000 € de patrimonio. La PyG arranca en cero.
1. Factura 2.000 € a crédito
Se presta el servicio y se emite la factura. El asiento simplificado carga 2.000 € a clientes (430) y abona 2.000 € a ingresos por servicios (705). La PyG registra 2.000 € de ingreso y resultado provisional. En el balance hay 2.000 € más en derechos de cobro; el patrimonio aumenta por el resultado. El banco sigue en 10.000 €: facturar no es cobrar.
2. Cobra 1.200 € de esa factura
El banco (572) aumenta 1.200 € y clientes (430) disminuye 1.200 €. Quedan 800 € pendientes. La PyG no registra un segundo ingreso, porque el servicio ya se reconoció al facturarse. La suma del activo tampoco aumenta: cambia su composición, de derecho de cobro a efectivo.
3. Paga 300 € de un servicio externo consumido
El gasto del periodo reduce el resultado en 300 €; al pagarse, el banco baja el mismo importe. El resultado final es 1.700 €. El balance termina con 10.900 € en banco y 800 € en clientes: 11.700 € de activo, financiados por 10.000 € aportados y 1.700 € de beneficio retenido. No hay pasivo en este ejemplo simplificado.
| Fotografía tras cada paso | Banco | Clientes | Resultado acumulado | Activo = patrimonio |
|---|---|---|---|---|
| Inicio | 10.000 € | 0 € | 0 € | 10.000 € |
| Venta a crédito | 10.000 € | 2.000 € | 2.000 € | 12.000 € |
| Cobro parcial | 11.200 € | 800 € | 2.000 € | 12.000 € |
| Gasto pagado | 10.900 € | 800 € | 1.700 € | 11.700 € |
La última columna incluye los 10.000 € de aportación inicial en todos los pasos. Por ejemplo, al final 10.900 + 800 = 11.700 de activo; 10.000 + 1.700 = 11.700 de patrimonio. Esa conciliación es la prueba del caso, no una ilustración aproximada. Para una empresa con deuda o proveedores, el pasivo también ocuparía el lado derecho de la ecuación.
¿Y si compras existencias a crédito y pagas después?
Partimos de los saldos del ejemplo anterior, antes de cerrar el mismo periodo: banco 10.900 €, clientes 800 € y resultado 1.700 €. La empresa añade una pequeña línea de reventa y compra mercancías por 400 € a un proveedor, con pago aplazado. En el PGC, la compra se registra en la cuenta 600 contra proveedores (400); al cierre, la variación de existencias (610) lleva a existencias (300) la mercancía que no se ha vendido. Para comparar estados después de ese ajuste de cierre, mostramos 400 € de mercancías y 400 € de deuda; el resultado permanece en 1.700 €. Aquí no hay IVA ni otros costes.
Cuando paga 250 € al proveedor, el banco baja a 10.650 € y la deuda pendiente a 150 €. Tampoco aparece un segundo gasto en la PyG: el pago cancela parte de una obligación. Si posteriormente se vende la mercancía, el coste de las unidades vendidas sí afectará al resultado, conforme al criterio contable aplicable. No confundas la fecha de compra, la de venta, la del cierre y la de pago.
| Momento | Banco | Clientes | Existencias | Proveedor | Resultado | Cuadre |
|---|---|---|---|---|---|---|
| Antes de comprar | 10.900 € | 800 € | 0 € | 0 € | 1.700 € | 11.700 = 0 + 11.700 € |
| Compra aplazada | 10.900 € | 800 € | 400 € | 400 € | 1.700 € | 12.100 = 400 + 11.700 € |
| Pago de 250 € | 10.650 € | 800 € | 400 € | 150 € | 1.700 € | 11.850 = 150 + 11.700 € |
En «cuadre», el lado izquierdo es el activo; el derecho suma proveedor y patrimonio (aportación de 10.000 € más beneficio de 1.700 €). Las filas son fotografías comparables tras el ajuste de existencias; no sustituyen el detalle de los asientos. La tabla permite detectar el error habitual: tratar la compra de mercancía no vendida y, de nuevo, el pago como dos reducciones definitivas del beneficio.
Explora qué cambia en cada estado
Pulsa una operación para ver la misma historia desde cuatro ángulos. La cifra de «resultado» es acumulada, no el ingreso de cada paso. Observa en especial el cobro: mejora el efectivo, pero no altera el beneficio ya reconocido.
Sigue una operación, no dos documentos aislados
Importes acumulados del caso anterior · sin IVA ni impuestos.
PyG: Ingreso +2.000 €.
Balance: Clientes +2.000 €; patrimonio +2.000 €.
Caja: No cambia: la factura está pendiente de cobro.
Comprueba: Activo 12.000 € = patrimonio 12.000 €.
¿Cómo pasa el beneficio de la PyG al balance?
El resultado del ejercicio forma parte del patrimonio neto mientras no se aplique. En este caso, el capital inicial era 10.000 € y el beneficio 1.700 €, de ahí los 11.700 € de patrimonio final. En una compañía existente, ese saldo convive con reservas, resultados previos y otros componentes patrimoniales. Al cerrar y aplicar el resultado se reclasifica según la decisión societaria y el marco contable aplicable; no se transforma automáticamente en dinero.
También hay un aspecto temporal: el balance al 30 de septiembre contiene los saldos que resultan de muchos periodos; la PyG de septiembre solo contiene los ingresos y gastos atribuidos a ese mes. Para explicar el cambio de una partida del balance hay que recorrer su libro mayor y revisar los movimientos, no restar dos totales sin contexto. Si comparas PyG anual con dos balances de fechas distintas, deja claras las aperturas, cierres y posibles operaciones con socios.
¿Puede haber beneficio y menos efectivo a la vez?
Sí. Basta con que aumenten las ventas pendientes de cobro, se paguen deudas antiguas o se invierta en activos. En nuestro caso se cobran 1.200 € y se pagan 300 €, por lo que la caja sube 900 € respecto al inicio, mientras el resultado es 1.700 €. Los 800 € de diferencia siguen en clientes: beneficio 1.700 € − aumento de clientes 800 € = aumento de banco 900 €. Esta igualdad funciona porque el ejemplo excluye otras partidas.
En una empresa real, la conciliación incluirá existencias, proveedores, impuestos, inversiones, deuda, amortizaciones y otros ajustes. Una PyG positiva no es un permiso para ignorar el vencimiento de nóminas o préstamos. Completa la lectura con la previsión de tesorería, que coloca cobros y pagos en sus fechas probables.
Cómo revisar ambos estados sin perder el hilo
| Secuencia | Pregunta de control | Evidencia |
|---|---|---|
| 1 · Periodo y fecha | ¿La PyG cubre exactamente el periodo que quiero explicar? | Inicio y fin del periodo; fecha de balance. |
| 2 · Resultado | ¿Qué ingresos y gastos explican el beneficio? | PyG, criterios de corte y detalle contable. |
| 3 · Patrimonio | ¿El resultado y otras operaciones explican el movimiento patrimonial? | Balances de apertura y cierre; aplicaciones y aportaciones. |
| 4 · Caja | ¿Qué parte se ha cobrado o pagado realmente? | Banco, clientes, proveedores y flujos. |
| 5 · Próximos vencimientos | ¿Podemos convertir resultado en liquidez a tiempo? | Cartera de cobros y previsión de pagos. |
La secuencia también sirve para detectar un «beneficio inexplicable». Si sube el resultado pero no encuentras ni efectivo ni derechos de cobro ni otra contrapartida coherente, revisa el corte, los asientos y las conciliaciones. Si sube caja sin beneficio, puede haber un préstamo, una aportación o un cobro de una venta antigua. Ninguno de esos movimientos debe etiquetarse como crecimiento operativo sin comprobarlo.
De la lectura contable a una decisión con Numio
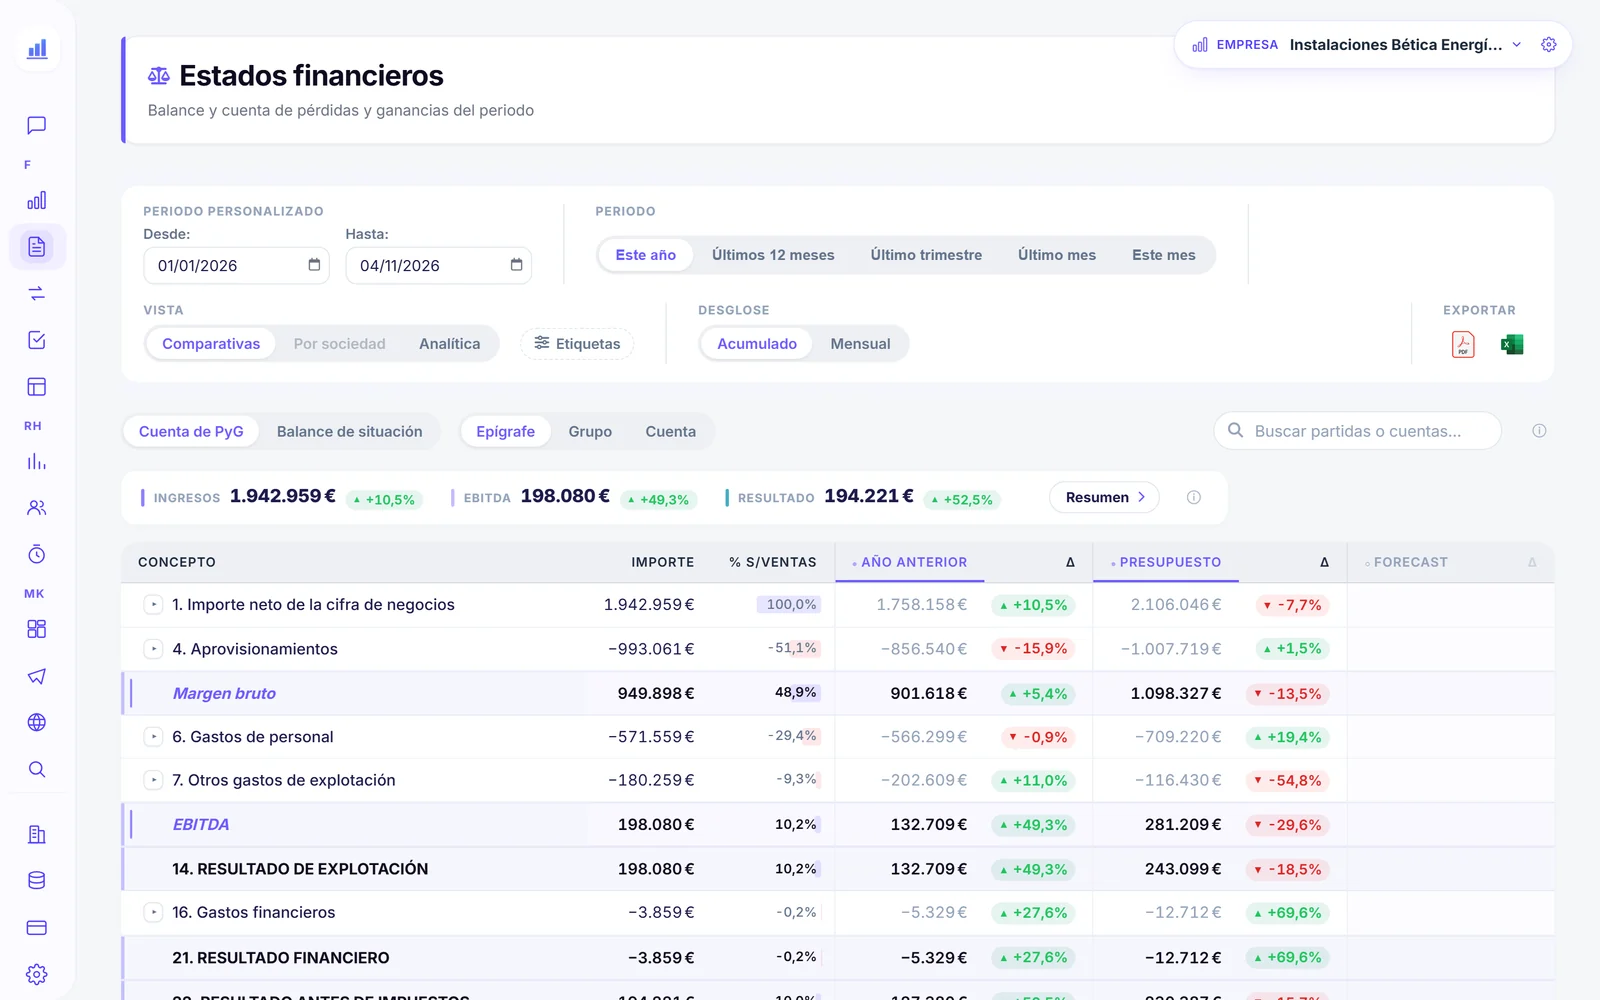
Comparar estados no consiste en colocar dos PDF uno al lado del otro. La pregunta de dirección es por qué cambió el resultado y qué efecto tuvo en clientes, deuda y caja. Numio reúne información financiera procedente del ERP para pasar del estado agregado a la señal y al seguimiento; la calidad del asiento y del cierre sigue siendo responsabilidad del equipo contable.
Antes de sacar conclusiones
- Que el resultado del periodo coincida con la variación del patrimonio neto.
- Que una venta a crédito aparezca en la PyG y en clientes, nunca en bancos.
- Que el saldo de bancos del balance coincida con el extracto de esa fecha.
- Que no compares el resultado de un periodo con el saldo de una fecha.
Los dos estados, al día con tu ERP y desglosados hasta la cuenta y la subcuenta, son lo que enseñan los estados financieros de Numio sobre la contabilidad de tu ERP.
Preguntas frecuentes
¿Cuál es la diferencia entre el estado de resultados y el balance general?+
¿Qué va primero, el balance o el estado de resultados?+
¿La cuenta de resultados y la PyG son lo mismo?+
¿El beneficio aparece en el activo del balance?+
¿Por qué una venta a crédito sube la PyG pero no el banco?+
¿Cobrar una factura mejora el beneficio?+
¿Qué significa que el balance sea una «foto»?+
¿Qué estado me dice si podré pagar el mes próximo?+
¿Dónde verifico si las cifras de ambos estados cuadran?+
Fuentes y próximo paso
El caso es inventado y deliberadamente simplificado. Su marco conceptual y la presentación de los estados se basan en el Plan General de Contabilidad del BOE y los materiales del ICAC. Consulta a tu asesor para registrar operaciones concretas con impuestos, deterioros o condiciones especiales.
Lee resultado y balance como una sola historia
Numio pone tu cuenta de resultados y tu balance lado a lado, al día con tu ERP, con el margen, la caja y lo que te deben a un clic.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.