
Cómo interpretar un balance: lo que de verdad te está diciendo.
Tener el balance no es entenderlo. Te enseñamos a leerlo en vertical y en horizontal, a juzgar el equilibrio patrimonial y a detectar las señales de alerta — con un ejemplo de principio a fin.
 David González
Interpretar un balance de situación es leer sus masas (activo corriente y no corriente, patrimonio neto, pasivo corriente y no corriente) como respuestas a tres preguntas: con qué cuenta la empresa, a quién se lo debe y si podrá pagar lo que vence este año, comparando cada masa con el año anterior y con la estructura normal de su sector.
Un balance de situación es una foto del patrimonio de tu empresa, pero esa foto no habla sola. Saber interpretarlo —no solo leerlo— es lo que distingue ver una lista de cifras de entender si tu empresa es solvente, líquida y está bien financiada.
En esta guía vemos las dos lecturas básicas (vertical y horizontal), el marco del equilibrio patrimonial con sus cuatro situaciones, los ratios que salen del balance y las señales de alerta que debes detectar de un vistazo.
Qué preguntas responde un balance
Interpretar un balance es responder a cuatro preguntas con sus masas patrimoniales. Cada una mira una parte distinta de la foto:
Lectura vertical: la estructura
La lectura vertical convierte cada masa en un porcentaje sobre el total. Así ves de un vistazo cómo se reparte tu activo y de dónde sale tu financiación, y puedes compararte con tu sector. Con un balance de ejemplo:
| Masa patrimonial | Importe | % s/ total |
|---|---|---|
| Activo no corriente | 155.000 € | 55% |
| Activo corriente | 125.000 € | 45% |
| Total activo | 280.000 € | 100% |
| Patrimonio neto | 120.000 € | 43% |
| Pasivo no corriente | 80.000 € | 28% |
| Pasivo corriente | 80.000 € | 29% |
Lo que cuenta esta estructura: el 43% se financia con recursos propios (buena autonomía), y los recursos permanentes (43% + 28% = 71%) superan al activo no corriente (55%). Ese margen es justamente el fondo de maniobra, que aquí es positivo.
Lectura horizontal: la evolución
Un balance aislado dice poco; el valor está en compararlo con periodos anteriores. La lectura horizontal mira cómo varía cada partida y, sobre todo, por qué:
| Partida | Año ant. | Actual | Var. |
|---|---|---|---|
| Clientes | 40.000 € | 55.000 € | +38% |
| Existencias | 35.000 € | 40.000 € | +14% |
| Tesorería | 40.000 € | 30.000 € | −25% |
| Deuda a corto | 60.000 € | 80.000 € | +33% |
El equilibrio patrimonial: cuatro situaciones
El marco más potente para interpretar un balance es el equilibrio patrimonial: comparar cómo se financia el activo. Según ese encaje, toda empresa cae en una de cuatro situaciones:
Todo el activo se financia con fondos propios, sin deuda. Máxima seguridad, pero a menudo poco eficiente: renuncias al apalancamiento. Poco frecuente.
Fondo de maniobra positivo: los recursos permanentes financian todo el activo fijo y parte del corriente. Es la situación sana de la mayoría de empresas — la del ejemplo.
Fondo de maniobra negativo: parte del activo fijo se financia con deuda a corto. Riesgo de no poder atender pagos (salvo modelos de retail que cobran al contado).
Patrimonio neto negativo: las pérdidas acumuladas se han comido los fondos propios y las deudas superan al activo real. Situación crítica que oblige a actuar.
Los ratios que salen del balance
La interpretación se concreta en unos pocos ratios que ya hemos visto en este blog. Calculados sobre el balance del ejemplo:
| Ratio | Valor | Lectura |
|---|---|---|
| Liquidez (AC/PC) | 1,56 | Sano |
| Endeudamiento (Pasivo/PN) | 1,33 | En rango |
| Solvencia (Activo/Pasivo) | 1,75 | Sano |
| Fondo de maniobra | +45.000 € | Positivo |
Calcula e interpreta tu balance
La teoría se entiende mejor con tus números. Introduce las cifras de tu balance en esta calculadora y obtén tus ratios y el diagnóstico de equilibrio al instante (vienen rellenas con el ejemplo de la guía):
Interpreta tu balance
Introduce tus importes en € y se recalcula solo.
Señales de alerta en un balance
Si el PN cae por debajo de la mitad del capital social, la ley obliga a actuar (causa de disolución). Un PN negativo es quiebra técnica.
Financiar activo fijo con deuda a corto plazo es una bomba de relojería de tesorería para la mayoría de negocios.
Si crecen mucho más rápido que las ventas, hay dinero atrapado: cobras tarde o tienes stock que no rota. Vigila el ciclo de caja.
Cómo automatizar la lectura del balance
Hacer la lectura vertical, horizontal y los ratios a mano cada mes desde el ERP es lento y propenso a errores. Lo eficiente es que el balance llegue ya interpretado:
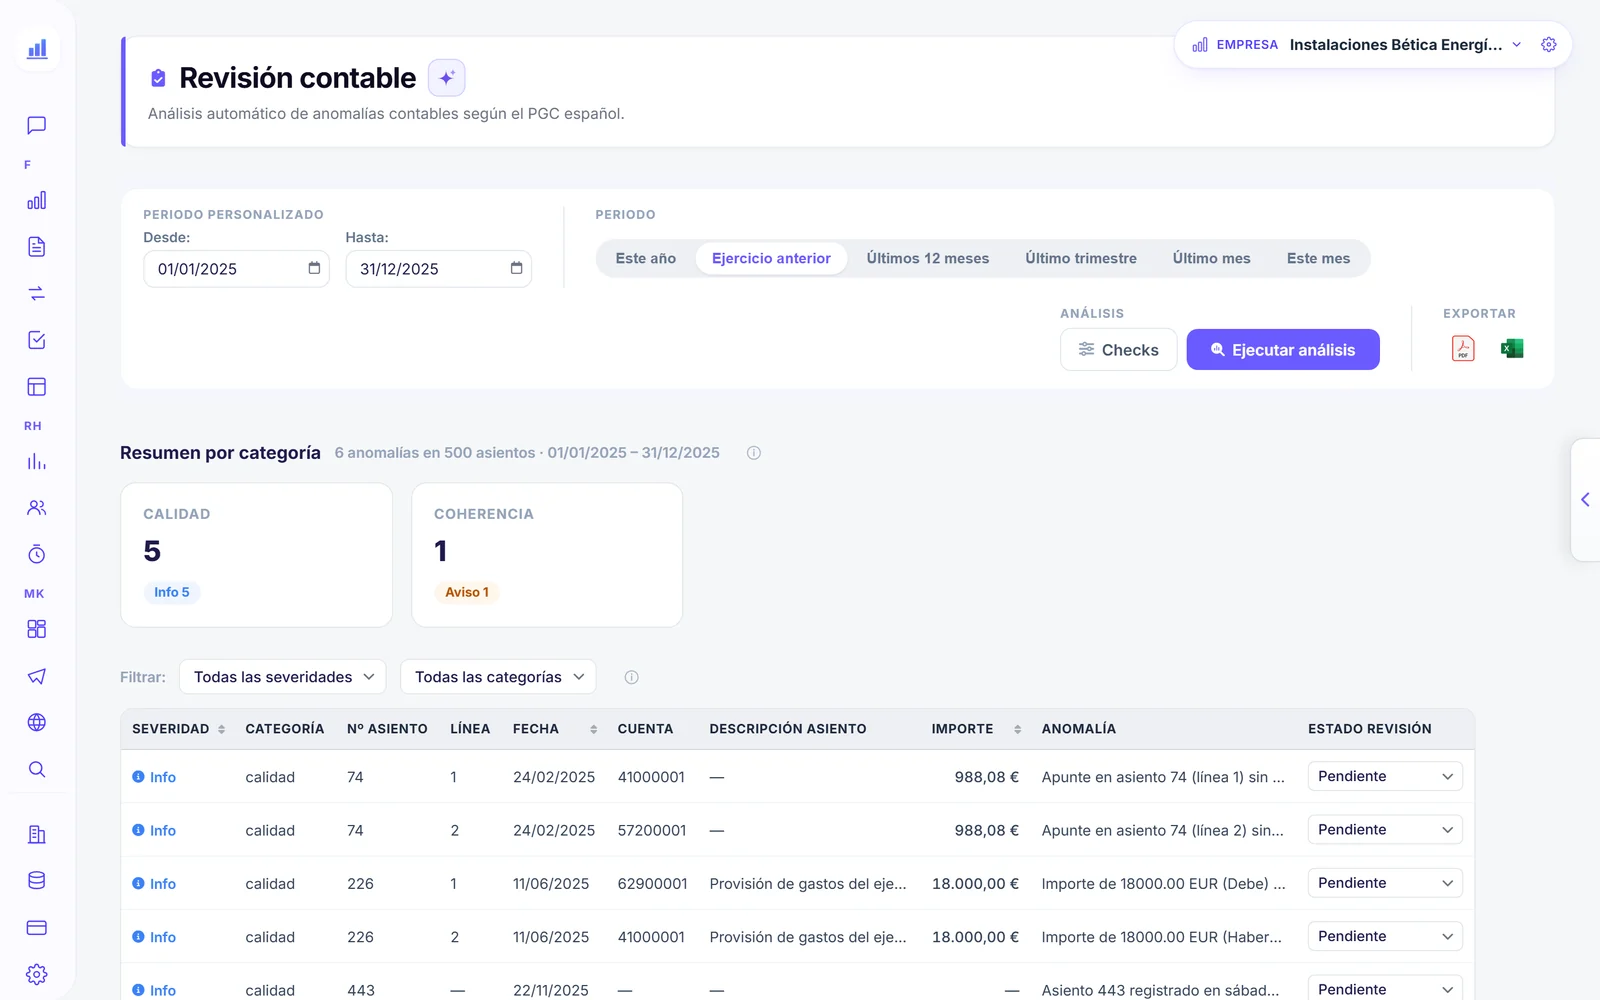
Interpretar un balance exige antes fiarse de él. La revisión contable de Numio pasa 13 comprobaciones sobre los asientos cuando la lanzas, para que sepas qué revisar antes de leer el balance:
Antes de interpretar un balance conviene comprobar que el libro cuadra: para eso sirve el balance de sumas y saldos.
Preguntas frecuentes
¿Cómo se interpreta un balance de situación?
¿Qué es el equilibrio patrimonial?
¿Qué es la quiebra técnica?
¿Qué diferencia hay entre análisis vertical y horizontal?
¿Qué ratios se calculan a partir del balance?
Conclusión
Interpretar un balance es leer la historia que cuentan sus masas: cómo se reparte el activo, de dónde sale la financiación y si ese encaje es sostenible. Con la lectura vertical, la horizontal y el marco del equilibrio patrimonial tienes el 90% del diagnóstico — el resto lo afinan los ratios.
Para profundizar, repasa cómo se construye el balance de situación, el fondo de maniobra y el cuadro de indicadores financieros clave.
Relacionado: Qué significa cada ratio cuando sale mal y qué otro número lo está causando, con una tabla semáforo y un caso resuelto, en cómo interpretar los ratios financieros.
Tu balance, interpretado solo
Numio lee tu balance y lo mantiene al día con tu ERP: estructura, evolución, ratios y una explicación en texto de lo que está pasando.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.