
Cash flow: el beneficio es una opinión; la caja es un hecho
Qué es el cash flow o flujo de caja, por qué no coincide con el beneficio, cómo se calcula por los dos métodos, un ejemplo anual y otro mes a mes de una pyme, una calculadora y las cinco palancas para controlarlo.
 David González
| En 30 segundos | Cash flow |
|---|---|
| Qué es | El dinero que entra menos el que sale en un periodo: una semana, un mes, un año |
| Fórmula directa | Cash flow = cobros − pagos del periodo |
| Fórmula desde el beneficio | CF de explotación = resultado + amortizaciones − aumento de clientes − aumento de existencias + aumento de proveedores |
| Tres tipos | Explotación (el negocio), inversión (comprar o vender activos) y financiación (deuda y socios) |
| Cómo se lee | El de explotación tiene que ser positivo y cubrir la inversión de reposición y la devolución de deuda; si no, la empresa vive de financiación nueva |
| Cada cuánto mirarlo | El real, cada mes; la previsión de las próximas 13 semanas, cada semana |
El cash flow —en español, flujo de caja o flujo de efectivo— es el dinero que entra y sale de una empresa durante un periodo. Se calcula como la diferencia entre los cobros y los pagos, y mide algo distinto del beneficio: no si la empresa gana dinero sobre el papel, sino si el dinero llega y alcanza para pagar. Una empresa puede tener beneficio y quedarse sin caja, y al revés.
Es frecuente que una empresa con beneficio llegue a un día 30 sin dinero para las nóminas. Esta guía va de eso: de entender y controlar la caja de una pyme mes a mes, con un ejemplo anual, otro mensual y una calculadora. Si buscas el documento oficial de las cuentas anuales, eso es el estado de flujos de efectivo, y lo explicamos aparte.
Qué es el cash flow y por qué no es el beneficio
El beneficio de la cuenta de pérdidas y ganancias se calcula con el criterio de devengo: un servicio realizado y contabilizado puede ser ingreso aunque todavía esté pendiente de cobrar; una máquina es gasto a lo largo de diez años aunque se pague de golpe. El cash flow funciona con el criterio de caja: solo cuenta lo que ha pasado por la cuenta bancaria. Son dos formas de mirar la misma empresa, y las dos hacen falta.
Lo que la empresa gana sobre el papel. Un servicio realizado y contabilizado en enero puede estar pendiente de cobrar. La amortización es gasto aunque no se pague. Responde a «¿es rentable el negocio?».
Lo que la empresa tiene de verdad. Esa misma factura es cash flow el día que el cliente paga, en abril. La amortización no existe. Responde a «¿podemos pagar la nómina el día 30?».
Las cuatro cosas que separan las dos cifras son siempre las mismas: lo facturado y no cobrado (clientes), lo comprado y no pagado (proveedores), lo comprado y no vendido (existencias) y lo invertido y no gastado (inmovilizado, que se amortiza). Cuando se entiende que son solo esas cuatro, calcular el cash flow desde el beneficio deja de ser un misterio: es el método indirecto que viene más abajo.
¿Qué es el flujo de caja y para qué se utiliza?
Es el mismo concepto con nombre español: cobros menos pagos. Se utiliza para saber si el negocio genera dinero con su actividad o vive de préstamos, para decidir si puedes invertir, contratar o repartir dividendos, y para anticipar la semana en la que faltará caja. El banco también lo mira antes de prestar: de ahí saldrán las cuotas.
Los tres tipos de cash flow y sus cuentas
¿Cuáles son los tres flujos de efectivo?
Los tres flujos de efectivo son el de explotación, el de inversión y el de financiación. Es la clasificación que usa el PGC en el estado de flujos de efectivo, y es la que permite entender de dónde viene la caja y a dónde va:
| Tipo | Qué recoge | Cobros típicos | Pagos típicos | Cuentas que lo mueven |
|---|---|---|---|---|
| Explotación (operativo) | La actividad del negocio | Clientes, IVA devuelto, subvenciones de explotación | Proveedores, nóminas, seguros sociales, alquileres, IVA e impuestos | 430, 400, 410, 465, 475, 476, 30x, 62x, 64x |
| Inversión | Comprar o vender activos de larga duración | Venta de un inmueble, un vehículo, una participación | Maquinaria, obras, software, fianzas | Grupo 2, 523, 173 |
| Financiación | Cómo se financia la empresa | Préstamos recibidos, ampliaciones de capital, aportaciones de socios | Devolución del principal y dividendos; los pagos de intereses se muestran en explotación según el PGC | 170, 520, 100, 118, 557 |
La lectura sana es una: el cash flow de explotación positivo paga la inversión y devuelve la deuda. Cuando la explotación no genera caja y la empresa sigue funcionando, es porque la financiación lo cubre (más deuda, más capital) o porque está vendiendo activos. Las dos cosas se acaban.
¿Qué es el cash flow operativo?
Es otro nombre del cash flow de explotación: lo que cobra el negocio por su actividad menos lo que paga para hacerla (proveedores, personal, alquileres, impuestos). Es la más importante de las tres porque es la única que se repite todos los meses.
Cómo se calcula el cash flow: método directo e indirecto
Hay dos caminos. El directo suma cobros y resta pagos, partida a partida: es el que se usa para la tesorería diaria y la previsión, porque habla el idioma del banco. El indirecto parte del resultado de la PyG y lo corrige con lo que no es caja: es el que sigue el modelo de estado de flujos de efectivo del PGC y el que explica por qué el beneficio y la caja no coinciden.
La fórmula rápida: beneficio más amortizaciones
En muchos manuales y en el análisis bancario se llama cash flow, a secas, al beneficio neto más las amortizaciones. Es útil para comparar, pero no es caja: ignora lo pendiente de cobrar y de pagar y el stock. En el ejemplo de abajo daría 39.000 €, cuando el negocio generó 26.000 € de caja.
Vídeo explicativo · 4 min 30 s
Entiende el cash flow con un ejemplo
Faro Asesores y Linde Mantenimiento explican qué separa el beneficio del dinero que entra y sale.
El ejemplo anual utiliza un puente simplificado desde el beneficio: impuestos e intereses ya están considerados, sin diferencias adicionales de pago ni otros ajustes. El EFE del PGC parte del resultado antes de impuestos y desarrolla más ajustes y partidas. Los aumentos de clientes, existencias y proveedores son variaciones del periodo, no saldos finales.
Ejemplo completo: de 27.000 € de beneficio a 14.000 € de caja
La empresa de servicios de ocho personas que usamos en la guía de la PyG cierra el año con 27.000 € de beneficio y 12.000 € de amortizaciones. Durante el año, los clientes pendientes de cobro han subido 15.000 €, las existencias 3.000 € y los proveedores 5.000 €. Ha comprado equipos por 20.000 €, ha recibido un préstamo de 30.000 €, ha devuelto 12.000 € de principal y ha repartido 10.000 € de dividendos. Su cash flow:
| Concepto | Importe | Por qué se ajusta |
|---|---|---|
| Resultado del ejercicio | 27.000 € | Punto de partida (devengo) |
| + Amortizaciones | +12.000 € | Gasto que no ha salido de caja |
| − Aumento de clientes | −15.000 € | Ventas contadas como ingreso y aún no cobradas |
| − Aumento de existencias | −3.000 € | Compras pagadas que no son gasto todavía |
| + Aumento de proveedores | +5.000 € | Gastos contados y aún no pagados |
| A) Cash flow de explotación | 26.000 € | La caja que ha generado el negocio |
| − Compra de equipos | −20.000 € | Inversión pagada este año |
| B) Cash flow de inversión | −20.000 € | |
| + Préstamo recibido | +30.000 € | Entra dinero que no es ingreso |
| − Devolución de principal | −12.000 € | Sale dinero que no es gasto |
| − Dividendos pagados | −10.000 € | Reparto a los socios |
| C) Cash flow de financiación | +8.000 € | |
| Variación de la caja (A + B + C) | +14.000 € | Lo que ha subido el saldo del banco |
La actividad genera 26.000 € de caja. Tras pagar 20.000 € de equipos quedan 6.000 € antes de financiación. Si además descontamos la devolución de 12.000 € de principal, el subtotal es −6.000 €, antes del nuevo préstamo y los dividendos. La financiación completa aporta 8.000 € netos: 30.000 € de préstamo recibido menos 12.000 € de principal y 10.000 € de dividendos. La variación total del efectivo es +14.000 €. Esto no identifica el origen exclusivo de cada pago ni permite conocer el saldo final sin el efectivo inicial.
Ejemplo mes a mes: el cash flow de una pyme en un trimestre
El ejemplo anual explica el año; para controlar la caja hay que bajar al mes. Instalaciones Alba es una pyme ficticia de instalaciones eléctricas: una sociedad limitada con ocho personas que presenta el IVA y las retenciones cada trimestre. Empieza abril con 42.000 € en el banco. Estos son sus cobros y pagos reales de abril, mayo y junio, por el método directo:
| Concepto | Abril | Mayo | Junio | Trimestre |
|---|---|---|---|---|
| Saldo al empezar el mes | 42.000 € | 33.600 € | 25.000 € | 42.000 € |
| Cobros de clientes | 56.000 € | 62.000 € | 60.000 € | 178.000 € |
| Proveedores y materiales | −21.000 € | −24.000 € | −23.000 € | −68.000 € |
| Nóminas (junio, con la paga extra) | −16.500 € | −16.500 € | −33.000 € | −66.000 € |
| Seguridad Social del mes anterior | −6.200 € | −6.200 € | −6.200 € | −18.600 € |
| IVA y retenciones del primer trimestre | −14.800 € | — | — | −14.800 € |
| Alquiler, suministros, seguros e intereses | −3.800 € | −3.800 € | −3.800 € | −11.400 € |
| A) Cash flow de explotación | −6.300 € | +11.500 € | −6.000 € | −800 € |
| Furgoneta pagada al contado | — | −18.000 € | — | −18.000 € |
| B) Cash flow de inversión | 0 € | −18.000 € | 0 € | −18.000 € |
| Devolución del préstamo (principal) | −2.100 € | −2.100 € | −2.100 € | −6.300 € |
| C) Cash flow de financiación | −2.100 € | −2.100 € | −2.100 € | −6.300 € |
| Variación de la caja (A + B + C) | −8.400 € | −8.600 € | −8.100 € | −25.100 € |
| Saldo al acabar el mes | 33.600 € | 25.000 € | 16.900 € | 16.900 € |
La cuenta de resultados del trimestre sale en positivo y, aun así, la caja baja 25.100 €:
- El negocio casi no ha generado caja (−800 € en el trimestre). Abril paga el IVA y las retenciones del primer trimestre: el IVA no es gasto, y las retenciones ya contaron como gasto en las nóminas de enero a marzo. Junio paga la extra de verano, que su convenio fija en ese mes (artículo 31 del Estatuto de los Trabajadores) y que la contabilidad reparte como gasto a lo largo del semestre.
- La furgoneta se pagó al contado. En la cuenta de resultados apenas pesa, porque se amortiza en varios años; en el banco son 18.000 € de una vez.
- El saldo de junio no cubre ni un mes de pagos fijos: 16.900 € frente a 28.600 € de nóminas, seguros sociales, alquiler y préstamo, con el IVA y las retenciones del segundo trimestre por pagar en julio.
Nada de esto se ve en el saldo de un día cualquiera: a final de mayo había 25.000 € y parecía suficiente. Se ve al poner los meses en columnas y separar los tres flujos. Y lo que se decide después tiene cifras: con 178.000 € cobrados en 91 días, unos 1.950 € al día, cobrar diez días antes adelanta unos 19.500 € de caja, más de lo que costó la furgoneta.
Calculadora: tu cash flow del mes y cuánto te cubre la caja
Pon los cobros y pagos reales de un mes, tal como salen del banco: la calculadora los separa en los tres flujos y dice cuántos meses de pagos fijos cubre la caja. Viene con el junio del ejemplo.
El cash flow de tu mes, por tipos
Importes del mes en euros, en positivo. Los intereses del préstamo van en «otros pagos»; en «devolución de préstamos», solo el principal.
Cash flow, estado de flujos y previsión: qué es cada cosa
Se usan como sinónimos y no lo son:
| Cash flow | Estado de flujos de efectivo | Previsión de tesorería | |
|---|---|---|---|
| Qué es | Cobros menos pagos de un periodo | Uno de los documentos de las cuentas anuales | Los cobros y pagos que vienen, con su fecha |
| Para qué sirve | Controlar la liquidez del negocio | Explicar a socios, bancos y terceros por qué cambió la caja en el ejercicio | Ver con semanas de margen cuándo faltará caja |
| Periodo | El que quieras: semana, mes, trimestre | El ejercicio, con las cifras del anterior al lado | Las próximas 13 semanas, o 6 a 12 meses |
| Método | Directo (el banco) o indirecto (desde el beneficio) | El modelo del PGC parte del resultado antes de impuestos | Directo: fechas reales de cobro y pago |
| ¿Obligatorio? | No | Solo para quien no puede formular balance abreviado | No |
El estado de flujos de efectivo no es obligatorio si la sociedad puede formular balance abreviado (artículo 257 de la Ley de Sociedades de Capital): si dos ejercicios seguidos no supera dos de tres límites, 4 millones de euros de activo, 8 millones de cifra de negocios y 50 trabajadores de media. Por eso la herramienta de la mayoría de las pymes es el cash flow mensual y la previsión de tesorería.
Cash flow, EBITDA y free cash flow: tres cifras que se confunden
| Cifra | Qué es | Ejemplo | Qué le falta |
|---|---|---|---|
| EBITDA | Resultado de explotación antes de amortizar | 54.000 € | Ignora clientes, stock, inversiones, deuda e impuestos. No es caja |
| Cash flow de explotación | Caja que genera el negocio, cobros y pagos reales | 26.000 € | No cuenta la inversión ni la deuda |
| Flujo tras inversión, antes de financiación | CF de explotación − inversiones pagadas | 6.000 € | Antes de préstamos, devolución de principal y dividendos |
| Variación de caja | Suma de los tres flujos | +14.000 € | Puede ser positiva viviendo de financiación |
Los 6.000 € son el flujo tras inversión y antes de financiación. Para interpretar la liquidez hay que incorporar todos los movimientos de financiación y el efectivo inicial; la etiqueta free cash flow puede responder a definiciones distintas y debe acompañarse de su fórmula.
Cómo controlar el cash flow: las cinco palancas
Controlar el cash flow no es mirar el saldo del banco cada mañana. Es actuar sobre las cinco cosas que lo mueven, en este orden de rapidez:
Cada día que se acorta el plazo de cobro libera caja sin vender un euro más: en el ejemplo, diez días son unos 19.500 €. Facturar el mismo día que se entrega, exigir anticipos en proyectos largos, cobrar por domiciliación y perseguir los vencidos la primera semana. Ver periodo medio de cobro y pago.
Pagar a 30 días cuando el proveedor da 60 es regalar caja. Usar el plazo pactado, sin superar los 60 días naturales que permite pactar la ley de morosidad (sin pacto, son 30), y concentrar pagos en fechas fijas para prever mejor.
Cada euro en el almacén es un euro que no está en el banco. Rotación por referencia, pedidos más pequeños y frecuentes, y liquidar lo que lleva más de un año sin moverse aunque sea con pérdida contable.
El IVA trimestral, las retenciones, los seguros sociales y las pagas extra son salidas grandes y previsibles: el IVA y las retenciones, del 1 al 20 de abril, julio y octubre, y en enero los del cuarto trimestre (ver modelo 303); los seguros sociales, dentro del mes siguiente. Reservarlas en una cuenta aparte cada mes convierte un susto trimestral en un pago rutinario.
Cobros y pagos previstos semana a semana durante un trimestre. Es la herramienta que convierte el cash flow de un dato del pasado en una decisión del presente: se ve la semana en la que faltará dinero con dos meses de margen para negociar una póliza o un aplazamiento. Cómo montarla, en previsión de tesorería.
La primera palanca, paso a paso: cómo organizar los recordatorios, los plazos y la conversación con el cliente que se retrasa, en gestión de cobros.
Señales de alerta en el cash flow
Dos años seguidos con esta tijera significan que el crecimiento se está financiando con clientes que pagan cada vez más tarde o con stock. Es la señal más temprana de una crisis de liquidez.
El saldo del banco crece, pero es porque ha entrado un préstamo o una ampliación. Cuando se acaba, la explotación tiene que sostener también la devolución. Hay que mirar el flujo por tipos, no el saldo.
Si el efectivo disponible no cubre los pagos fijos del mes siguiente, cualquier retraso de un cliente grande se convierte en impago propio. Como regla práctica, una pyme debería tener entre uno y tres meses de gastos fijos. Ver burn rate y runway.
Repartir más de lo que el negocio deja libre después de invertir y devolver deuda es descapitalizar la empresa con buena cara. Es legal y es frecuente; también es la causa de muchas ampliaciones de capital forzadas dos años después.
El cash flow en Numio
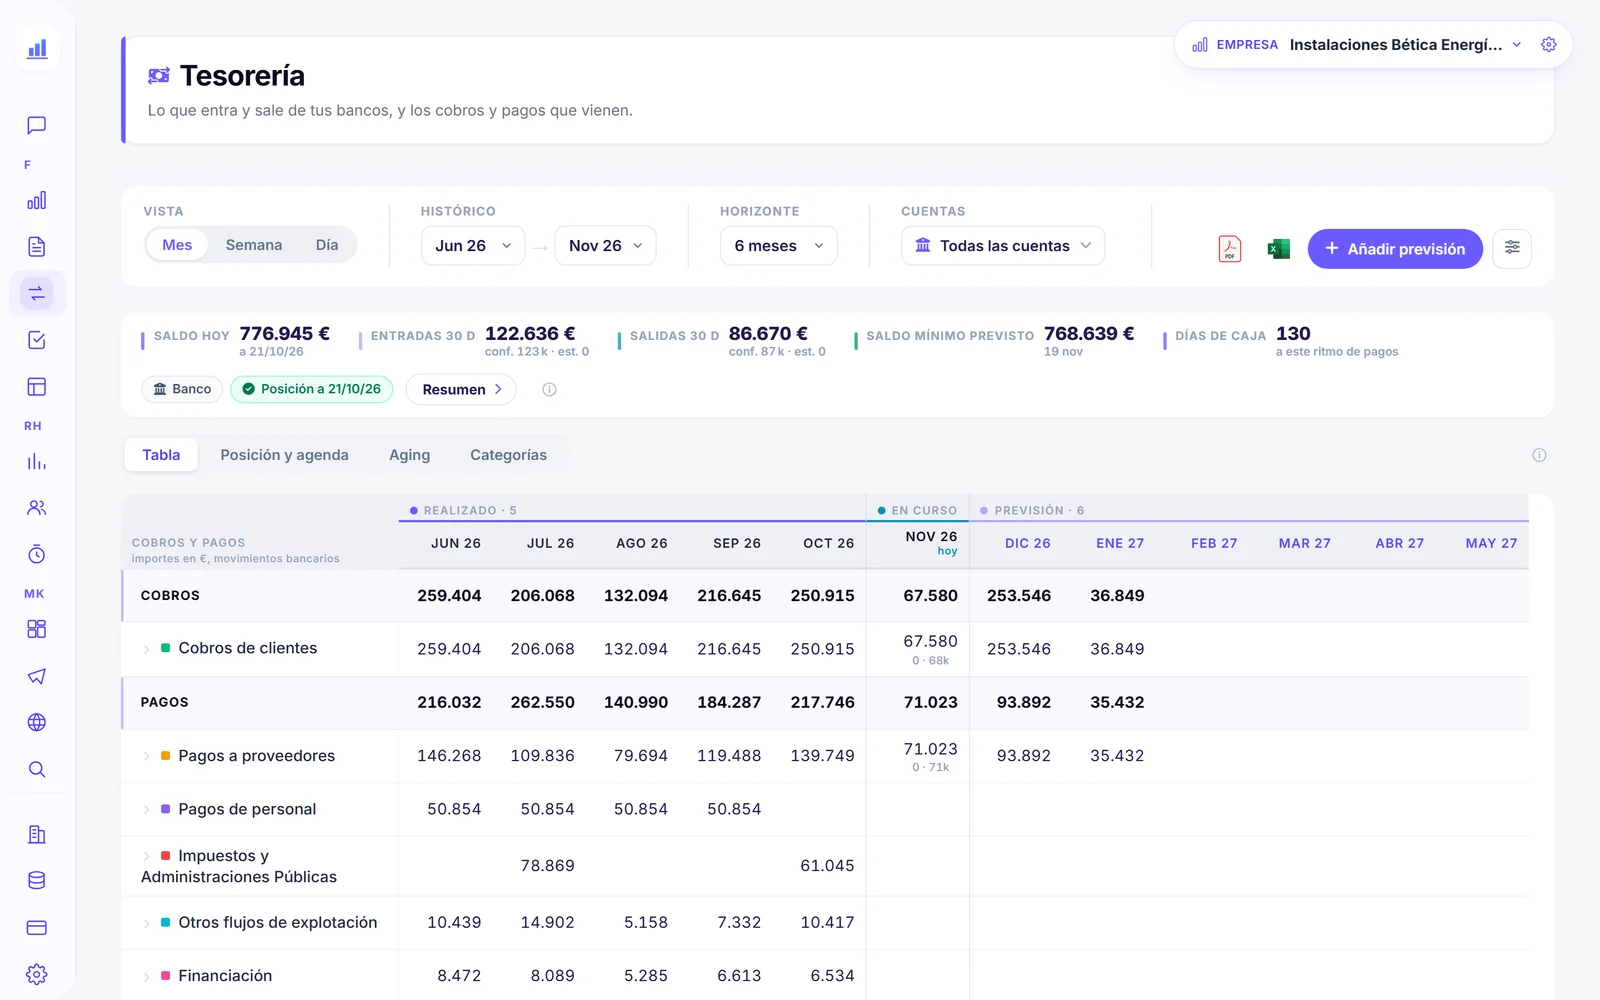
Numio se conecta al ERP (Holded, Odoo o a3innuva Contabilidad) y lee los movimientos bancarios que ese ERP ya tiene o, si no los hay, las cuentas de tesorería (57x) de la contabilidad. Clasifica cada cobro y cada pago en explotación, inversión o financiación, marca los dudosos para que los confirmes y, si corriges uno, puedes crear una regla para los siguientes. Lo enseña por meses, semanas o días, con lo realizado y la previsión en la misma tabla, y avisa si el saldo previsto baja del mínimo que fijes.
Preguntas frecuentes
¿Qué es el cash flow de una empresa?
¿Cómo se calcula el cash flow?
¿Qué diferencia hay entre cash flow y beneficio?
¿Qué significa un cash flow negativo?
¿Qué es el free cash flow o flujo de caja libre?
¿Cash flow y estado de flujos de efectivo son lo mismo?
¿El IVA forma parte del cash flow?
Conclusión
El cash flow es la cifra que responde a la pregunta que de verdad cierra empresas: ¿hay dinero para pagar? Se calcula desde el beneficio con cuatro ajustes, se lee por tipos, se sigue mes a mes y se controla con cobros, pagos, stock, impuestos y previsión. Es menos glamuroso que el EBITDA y bastante más útil un día 30.
Para seguir: el documento oficial que lo presenta, el estado de flujos de efectivo; cómo anticiparlo, en previsión de tesorería; y de dónde sale el colchón que lo sostiene, en fondo de maniobra.
Relacionado: Si no hay balance ni cuenta de resultados que analizar, hay otro camino: análisis financiero para autónomos y micropymes.
Todo lo anterior, sincronizado con tu ERP y con cada cobro y cada pago hasta su movimiento de banco: así lo resuelve Numio.
Tu cash flow, por tipos y siempre al día
Numio separa tus cobros y pagos en explotación, inversión y financiación con los movimientos de banco de tu ERP, y los prolonga con la previsión a partir de tus facturas pendientes.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.