
Cuadro de mando financiero: los pocos números que de verdad hay que mirar.
Qué indicadores lleva, cuáles elegir según tu negocio, de dónde sale cada dato y cómo montarlo sin que acabe siendo otra hoja de cálculo que nadie abre.
 David González
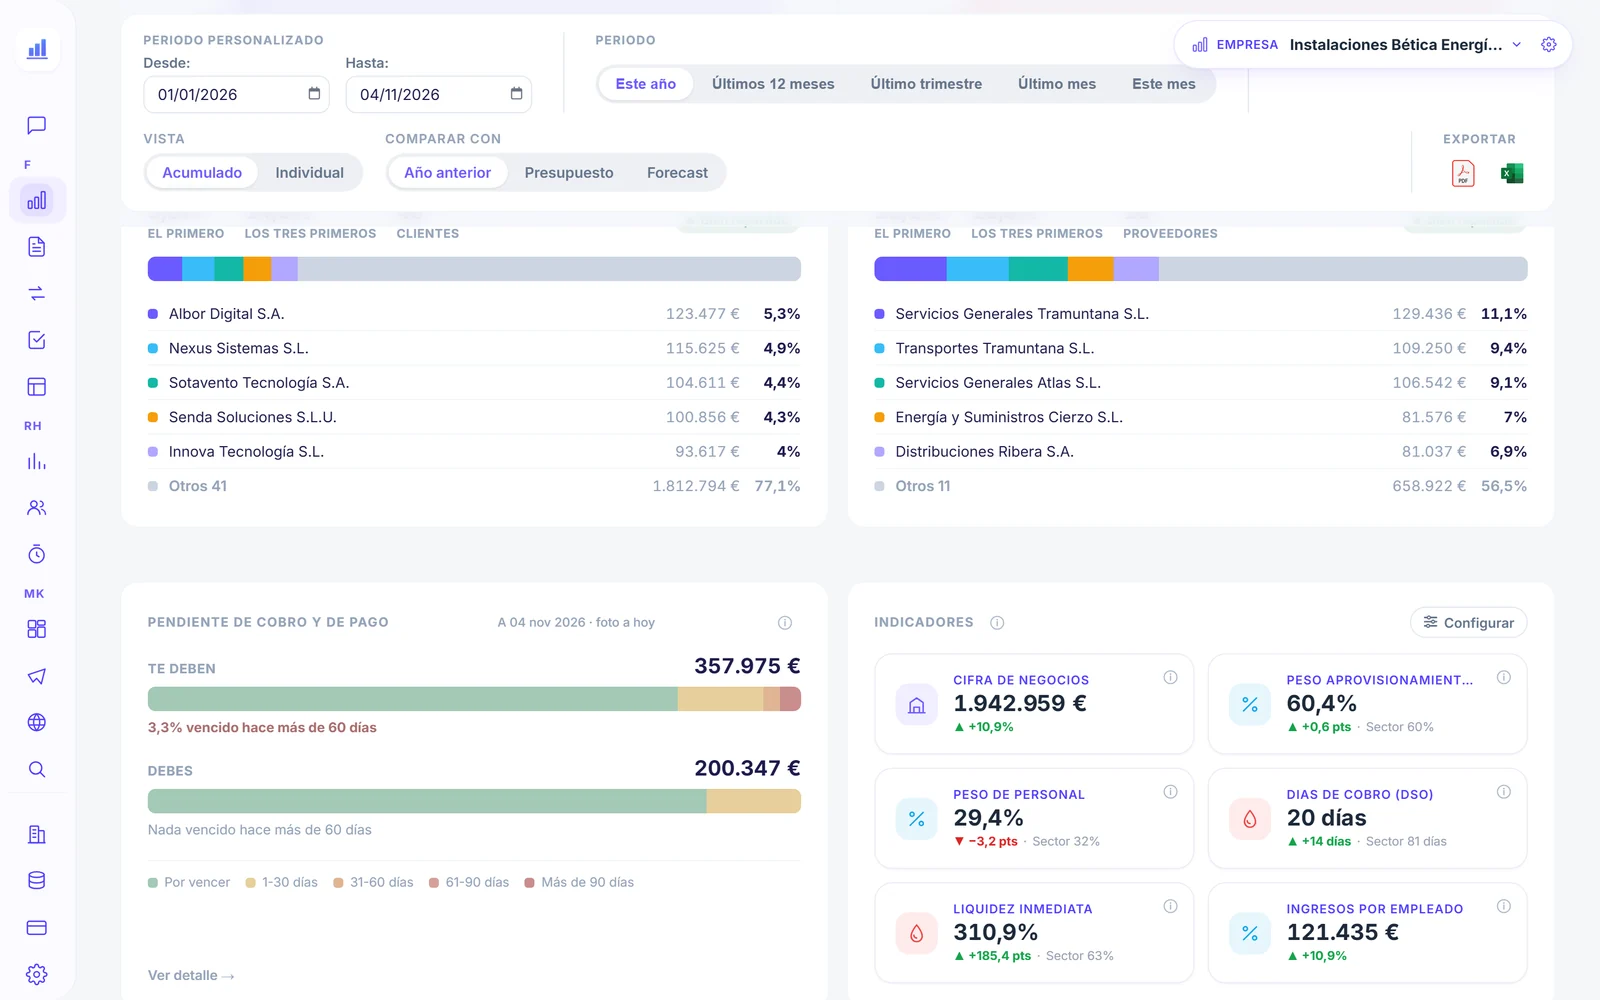
Un cuadro de mando financiero es la herramienta con la que la dirección sigue la marcha económica de la empresa: entre 8 y 12 indicadores (caja, cobros, ventas, márgenes, deuda) calculados sobre la contabilidad y el banco, comparados con el periodo anterior, el presupuesto y el sector, y con un umbral que convierte cada cifra en verde, ámbar o rojo.
Casi todas las empresas que montan su primer cuadro de mando cometen el mismo error: meten todo lo que saben calcular. Acaban con treinta cifras en una pantalla, nadie sabe cuál mirar primero y a los dos meses el fichero está muerto.
Un cuadro de mando financiero no es un informe. Un informe cuenta lo que pasó; un cuadro de mando te dice si hay que hacer algo hoy. Esa diferencia decide qué indicadores entran y cuáles sobran.
Qué es un cuadro de mando financiero
Es una selección corta de indicadores que resume el estado financiero de la empresa y se mira con una periodicidad fija. Corta es la palabra importante: entre ocho y quince cifras. Si no cabe en una pantalla sin desplazarse, ha dejado de ser un cuadro de mando.
La periodicidad habitual es mensual, en cuanto se cierra la contabilidad del mes. Con menos frecuencia deja de servir para reaccionar; con más, la contabilidad todavía no está completa y estarías mirando ruido.
Las cuatro familias de indicadores
Cualquier cuadro de mando solvente cubre cuatro preguntas distintas. Si falta una familia entera, tienes un punto ciego, y suele ser justo por donde llegan los sustos.
| Familia | Responde a | Indicadores típicos |
|---|---|---|
| Liquidez | ¿Puedo pagar lo que vence? | Liquidez general, liquidez inmediata, fondo de maniobra |
| Solvencia | ¿Aguanto a largo plazo? | Autonomía financiera, endeudamiento, cobertura del inmovilizado |
| Rentabilidad | ¿Gano dinero de verdad? | Margen bruto, margen neto, ROE, EBITDA |
| Actividad | ¿Cómo de rápido gira el negocio? | Días de cobro, días de pago, rotación de activos |
Hay una quinta familia que casi nadie incluye y que es la que primero avisa: la eficiencia en costes. Peso del personal sobre ventas, peso de aprovisionamientos, gastos financieros sobre ventas. Son los indicadores que se mueven antes de que el margen caiga, porque el margen es el resultado y estos son la causa.
Cuáles elegir según tu negocio
No todos los indicadores pesan igual en todos los sectores. Elegir mal es lo que hace que un cuadro de mando parezca correcto y no sirva para nada.
| Si tu negocio… | Vigila sobre todo | Por qué |
|---|---|---|
| Cobra a 60-90 días | Ciclo de caja y días de cobro | El resultado va bien mientras la caja se agota |
| Tiene mucho stock | Rotación de existencias y fondo de maniobra | El almacén es dinero parado que no lo parece |
| Es intensivo en personal | Peso de personal sobre ventas | Es el coste que menos se ajusta a la baja |
| Ha invertido en activo fijo | Cobertura del inmovilizado | Financiar lo permanente a corto plazo es el error clásico |
| Factura por suscripción | Ingreso recurrente y bajas | La foto mensual esconde la tendencia |
Cuántos indicadores, exactamente
Una regla que funciona: tres por familia y ninguno más. Doce indicadores caben en una pantalla, se leen en dos minutos y obligan a decidir cuáles importan de verdad. Todo lo que no entre en esos doce puede vivir en un segundo nivel al que se baja solo cuando algo salta.
De dónde sale cada dato
Todos los indicadores de las cuatro familias salen de dos sitios: el balance de situación y la cuenta de pérdidas y ganancias. No hace falta ningún dato que tu contabilidad no tenga ya.
La cadena es siempre la misma: asiento contable → cuenta del PGC → epígrafe del balance o de la PyG → indicador. Si un indicador te sale raro, el fallo casi nunca está en la fórmula: está en que una cuenta cuelga de donde no debe.
Un cuadro de mando real, leído de arriba abajo
Esto es lo que vería una empresa de servicios de ocho personas que factura unos 480.000 € al año, con los doce indicadores y su rango al lado. Los números están en la tabla; lo interesante es lo que dicen juntos.
| Indicador | Valor | Rango sano | Lectura |
|---|---|---|---|
| Liquidez general | 1,42 | 1,3 – 2,0 | Correcto |
| Liquidez inmediata | 0,31 | > 0,3 | Justo |
| Fondo de maniobra | 45.000 € | Positivo | Correcto |
| Autonomía financiera | 38 % | > 40 % | Algo bajo |
| Endeudamiento | 62 % | < 60 % | Algo alto |
| Cobertura del inmovilizado | 1,18 | > 1 | Correcto |
| Margen bruto | 61 % | Según sector | Estable |
| Margen neto | 11,3 % | Según sector | Estable |
| ROE | 19,4 % | > coste de la deuda | Correcto |
| Días de cobro | 74 d | < 60 d | Fuera de rango |
| Días de pago | 38 d | — | Correcto |
| Ciclo de caja | 36 d | Lo menor posible | Consecuencia del anterior |
Diez de doce en rango. Si solo miraras rentabilidad dirías que la empresa va bien, y es verdad: gana dinero y lo gana con margen. Pero las dos filas marcadas cuentan la otra mitad de la historia.
Ese es el trabajo real de un cuadro de mando: no señalar el número malo, sino dejar ver qué número está causando los demás. Por eso las cuatro familias van juntas y por eso cada cifra necesita su rango al lado.
Cómo montarlo, paso a paso
Un cuadro de mando sobre contabilidad a medio cerrar da números que cambian al día siguiente. Se pierde la confianza en él y ya no se recupera.
Con su fórmula exacta y su fuente. Si dentro de seis meses nadie sabe cómo se calculaba uno, ese indicador está muerto.
Qué valor es sano, cuál es de aviso y cuál es alarma. Un número sin referencia no dice nada: 1,42 de liquidez solo significa algo si sabes que por debajo de 1 hay problema.
Contra el mes anterior, contra el mismo mes del año pasado y, si puedes, contra tu sector. La cifra aislada engaña; la tendencia no.
El mismo día de cada mes, con alguien responsable de mirarlo. Un cuadro de mando que nadie tiene la obligación de abrir deja de actualizarse en dos meses.
¿Hoja de cálculo o conectado al ERP?
La hoja de cálculo vale para empezar y tiene una ventaja real: te obliga a entender cada fórmula. Su problema no es la potencia, es el mantenimiento. Cada mes hay que exportar, pegar, revisar que no se haya descolocado una fila y volver a calcular. El mes que estás ocupado, no se hace, y a partir de ahí no se hace más.
Conectarlo al ERP resuelve eso, pero no resuelve lo otro: sigues teniendo que elegir los doce indicadores y sus rangos. Ninguna herramienta decide por ti qué es importante en tu negocio.
Errores que lo matan
Cuando todo es importante, nada lo es. Un cuadro con treinta cifras no se lee: se abre, se cierra y se abandona.
Un ratio de endeudamiento del 58 % no es bueno ni malo por sí solo. Sin saber qué es normal en tu sector y en tu tamaño, es un número decorativo.
Es el error que más caro sale. La empresa que cierra por falta de caja suele tener la cuenta de resultados en positivo.
Si en marzo calculabas el margen de una manera y en julio de otra, la serie histórica deja de valer y no te enteras hasta que alguien pregunta.
Los descuadres no se quedan quietos: se propagan a todos los indicadores a la vez. Primero se limpia la contabilidad, después se mide.
Test: qué nota tiene tu cuadro de mando actual
Ocho preguntas de sí o no sobre el cuadro de mando que usas hoy (aunque sea un Excel). La puntuación dice en cuál de los pasos de esta guía está el problema y por dónde empezar.
Diagnóstico del cuadro de mando en 8 preguntas
1 = sí, 0 = no.
Preguntas frecuentes
¿Cada cuánto se actualiza un cuadro de mando financiero?
¿Cuántos indicadores debe tener?
¿Sirve el mismo cuadro de mando para cualquier empresa?
¿De dónde saco los valores de referencia de mi sector?
¿Puedo montarlo solo con el balance y la cuenta de resultados?
¿Qué diferencia hay con un informe financiero mensual?
Conclusión
Un cuadro de mando financiero útil se reconoce en que alguien lo abre sin que se lo pidan. Y eso pasa cuando tiene pocos números, cada uno con un rango que dice si está bien o mal, y una fecha fija en el calendario.
Si tienes que quedarte con una idea: doce indicadores con su rango valen más que treinta sin referencia. Lo difícil no es calcularlos, es decidir cuáles no vas a mirar.
Relacionado: Cómo se conecta Odoo por XML-RPC y las tres formas de montar un cuadro de mando sobre su contabilidad, en conectar Odoo con un cuadro de mando financiero.
Relacionado: Cómo comparar cada mes lo real con el presupuesto y el forecast sin perderse en las desviaciones, en real vs presupuesto vs forecast.
Relacionado: Más allá de los ratios contables: CAC, ticket medio, recurrencia y LTV, de dónde salen y cómo seguirlos, en KPIs de control de negocio para pymes.
Todo lo anterior, calculado sobre tu ERP y con cada partida desglosada hasta la subcuenta: así lo resuelve Numio.
Tu cuadro de mando, ya montado
Numio conecta con tu ERP y calcula los indicadores de las cuatro familias con sus fórmulas a la vista, para que no tengas que mantener una hoja de cálculo cada mes.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.