
La cuenta de pérdidas y ganancias, partida por partida.
Las veinticuatro líneas del modelo del PGC, qué cuentas alimentan cada una, dónde caen los cuatro resultados y cuáles se confunden siempre.
 David González
Leer la cuenta de pérdidas y ganancias partida por partida es seguir las veinte líneas numeradas del modelo oficial del PGC, de la 1 (importe neto de la cifra de negocios) a la 20 (impuesto sobre beneficios), y saber qué cuentas de los grupos 6 y 7 alimentan cada una. Ahí, en la asignación de cuentas a partidas, es donde se cometen la mayoría de los errores.
Casi todo el mundo mira la cuenta de resultados por el final: busca el beneficio y cierra el documento. Y el final es la línea que menos información tiene, porque es la suma de todo lo demás.
El modelo del Plan General de Contabilidad tiene veinticuatro partidas en un orden que no es casual: separa lo que pasa por explotar el negocio de lo que pasa por financiarlo, y va cerrando resultados por el camino. Entender ese orden es entender de dónde sale tu beneficio.
Esta guía va línea a línea. Si lo que buscas es qué es la cuenta de resultados y cómo se monta, empieza por la guía de la cuenta de pérdidas y ganancias; si ya la tienes delante y quieres leerla, ve a cómo interpretar una cuenta de pérdidas y ganancias.
Vídeo explicativo · 3 min
Antes de entrar en cada partida, mira el conjunto
Entiende la estructura de una PyG con el ejemplo de una asesoría: ingresos, gastos y resultados, explicados en tres minutos.
Por qué la PyG tiene ese orden
La cuenta de resultados no es una lista de ingresos y gastos revueltos. Está construida para responder a tres preguntas en cadena, y cada una tiene su subtotal.
| Bloque | Responde a | Termina en |
|---|---|---|
| Explotación (1–13) | ¿Gana dinero el negocio en sí? | Resultado de explotación |
| Financiero (15–20) | ¿Cuánto cuesta financiarlo? | Resultado financiero |
| Suma de ambos | ¿Qué gana antes de Hacienda? | Resultado antes de impuestos |
| Impuesto (23) | ¿Qué queda al final? | Resultado del ejercicio |
La separación entre explotación y financiero es la más útil de todas. Permite ver si una empresa gana poco porque su negocio es flojo o porque está pagando muchos intereses, que son dos problemas con soluciones opuestas.
El bloque de explotación, partida a partida
Trece partidas. Estas son, con las cuentas del PGC que alimentan cada una. Las cuentas entre paréntesis son las que restan: en el modelo oficial se anotan así porque tienen saldo contrario al del bloque.
| # | Partida | Cuentas |
|---|---|---|
| 1 | Importe neto de la cifra de negocios | 700–705, (706), (708), (709) |
| 2 | Variación de existencias de productos terminados y en curso | 71, 7930, (6930) |
| 3 | Trabajos realizados por la empresa para su activo | 73 |
| 4 | Aprovisionamientos | (600), (601), (602), 606, 608, 609, 610 |
| 5 | Otros ingresos de explotación | 75, 740, 747 |
| 6 | Gastos de personal | (640), (641), (642), (643), (644), (649) |
| 7 | Otros gastos de explotación | (62), (631), (634), 636, 639, (650) |
| 8 | Amortización del inmovilizado | (68) |
| 9 | Imputación de subvenciones de inmovilizado | 746 |
| 10 | Excesos de provisiones | 7951, 7952, 7955, 7956 |
| 11 | Deterioro y resultado por enajenaciones del inmovilizado | (690)–(692), 790–792, (670)–(672) |
| 12 | Diferencia negativa de combinaciones de negocio | 774 |
| 13 | Otros resultados | (678), 778 |
Las cuatro partidas marcadas son las que mueven el resultado en casi cualquier pyme: lo que vendes, lo que te cuesta comprarlo, lo que pagas al equipo y lo que amortizas. El resto suelen ser importes pequeños salvo en casos concretos.
El bloque financiero
Seis partidas que no tienen nada que ver con vender: recogen lo que cuesta —o lo que rinde— el dinero.
| # | Partida | Cuentas |
|---|---|---|
| 15 | Ingresos financieros | 760, 761, 762, 769 |
| 16 | Gastos financieros | (661), (662), (664), (665) |
| 17 | Variación del valor razonable en instrumentos financieros | (663), 763 |
| 18 | Diferencias de cambio | 768, (668) |
| 19 | Deterioro y resultado por enajenación de instrumentos financieros | (696)–(699), 796–799, (666) |
| 20 | Otros ingresos y gastos de carácter financiero | 769, (669) |
En una pyme típica, de estas seis solo se mueve la 16: los intereses de la póliza y de los préstamos. Si tu resultado financiero es muy negativo y tu explotación va bien, el problema no es el negocio, es cómo está financiado.
Los cuatro resultados
Entre las partidas hay cuatro líneas que no son ingresos ni gastos: son subtotales. Cada una responde a una pregunta distinta y por eso conviene no quedarse solo con la última.
Las partidas que más se confunden
Aprovisionamientos frente a otros gastos de explotación
Es el error de clasificación más frecuente y el que más distorsiona el análisis. En aprovisionamientos (partida 4) va lo que compras para vender o transformar: mercaderías, materias primas, y sus variaciones de existencias. Cómo se calculan y se contabilizan, en variación de existencias. En otros gastos de explotación (partida 7) van los servicios exteriores: alquiler, suministros, asesoría, seguros, publicidad.
Confundirlas no cambia el resultado final, pero arruina el margen bruto, que se calcula restando aprovisionamientos a la cifra de negocios. Una subcontrata metida en la 4 en vez de en la 7 hace que parezca que compras mucho más caro de lo que compras.
La amortización va sola, y por algo
La partida 8 tiene línea propia en el modelo aunque sea un gasto de explotación más. La razón es práctica: es el único gasto grande que no sale de la caja. Separarla permite ver de un vistazo cuánto del resultado se explica por un apunte contable y cuánto por dinero que se ha movido de verdad. Cómo se calcula cada dotación es un tema en sí mismo: lo tienes en la guía de amortizaciones.
Los deterioros no son pérdidas realizadas
Las partidas 11 y 19 mezclan dos cosas distintas: el deterioro, que es reconocer que algo vale menos de lo que dice el balance, y el resultado por enajenación, que es la ganancia o pérdida real al vender ese algo. La primera es una estimación reversible; la segunda ya ocurrió. Cuando una de estas partidas es grande, merece la pena abrirla antes de sacar conclusiones.
Modelo normal, abreviado y de pymes
Las veinticuatro partidas son las del modelo normal. No todas las empresas presentan ese: hay un modelo abreviado y otro específico para pymes, con su propio plan contable aprobado junto al PGC.
Lo que cambia es el grado de agregación, no la lógica. Los modelos reducidos agrupan partidas —los deterioros y los resultados por enajenación caen juntos, algunos ingresos y gastos financieros se refunden— pero conservan los mismos subtotales: resultado de explotación, financiero, antes de impuestos y del ejercicio.
Para el análisis esto importa por una razón concreta: si comparas tu PyG con la de otra empresa que presenta en un modelo distinto, algunas líneas no son equivalentes. Los cuatro resultados sí lo son siempre, y por eso son la base sensata de cualquier comparación.
Un ejemplo completo
Empresa de servicios, ocho personas, 480.000 € de facturación. La columna de porcentaje sobre ventas es la que de verdad se lee: convierte los importes en algo comparable con otro año o con otra empresa.
| Partida | Importe | % s/ ventas |
|---|---|---|
| 1. Importe neto de la cifra de negocios | 480.000 € | 100,0 % |
| 4. Aprovisionamientos | −96.000 € | 20,0 % |
| 6. Gastos de personal | −252.000 € | 52,5 % |
| 7. Otros gastos de explotación | −74.000 € | 15,4 % |
| 8. Amortización del inmovilizado | −12.000 € | 2,5 % |
| 14. RESULTADO DE EXPLOTACIÓN | 46.000 € | 9,6 % |
| 16. Gastos financieros | −7.400 € | 1,5 % |
| 21. RESULTADO FINANCIERO | −7.400 € | −1,5 % |
| 22. RESULTADO ANTES DE IMPUESTOS | 38.600 € | 8,0 % |
| 23. Impuestos sobre beneficios | −9.650 € | 2,0 % |
| 24. RESULTADO DEL EJERCICIO | 28.950 € | 6,0 % |
Lo que cuenta esta PyG en tres líneas: el negocio funciona —casi diez puntos de resultado de explotación—, la financiación se lleva un punto y medio, y el personal es el 52,5 % de las ventas, que en servicios es alto pero no anómalo. El margen se defiende en la partida 6, no en ninguna otra.
Y el EBITDA, que no está en la tabla: resultado de explotación más amortización, 46.000 + 12.000 = 58.000 €, un 12,1 % sobre ventas.
Errores habituales
Pasa más de lo que parece con descuentos y rappels. La cifra de negocios sale mal y con ella todos los porcentajes sobre ventas.
Van en la partida 7, servicios exteriores. En la 4 inflan el coste de ventas y hunden el margen bruto sin que nada haya cambiado.
Durante once meses el resultado sale inflado y en diciembre se desploma. La PyG mensual deja de servir para nada.
El resultado del ejercicio no distingue entre un negocio flojo y uno bueno mal financiado. Esa diferencia está en las partidas 14 y 21.
Que el personal suba de 240.000 a 252.000 € no dice nada si las ventas también subieron. Sobre ventas sí lo dice.
Con todas las partidas ya vistas, puedes practicar con el ejemplo de PyG resuelto: las ventas suben un 20 % y el beneficio cae un 41 %.
Preguntas frecuentes
¿Cuántas partidas tiene la cuenta de pérdidas y ganancias?
¿Qué significan los paréntesis en las cuentas del modelo?
¿Por qué mi resultado de explotación es bueno y el del ejercicio malo?
¿Dónde va el pago de un préstamo?
¿La PyG mensual sirve o hay que esperar al cierre anual?
¿Es lo mismo la cuenta de resultados que la PyG?
Conclusión
La cuenta de pérdidas y ganancias no se lee de abajo arriba. Se lee por bloques: primero si el negocio gana dinero, después cuánto cuesta financiarlo y solo al final qué queda.
Y si te quedas con una idea: el porcentaje sobre ventas dice más que el importe. Es lo que convierte veinticuatro cifras en una radiografía que se puede comparar con el año pasado y con tu sector.
La PyG cuenta la mitad de la historia: dice si ganas dinero, no si lo tienes. La otra mitad está en el balance de situación, y las dos juntas son la base de los ratios financieros con los que se vigila un negocio mes a mes.
Todo lo anterior, calculado sobre tu ERP y desglosado hasta la cuenta: así lo resuelve Numio.
Tu PyG, montada desde el diario
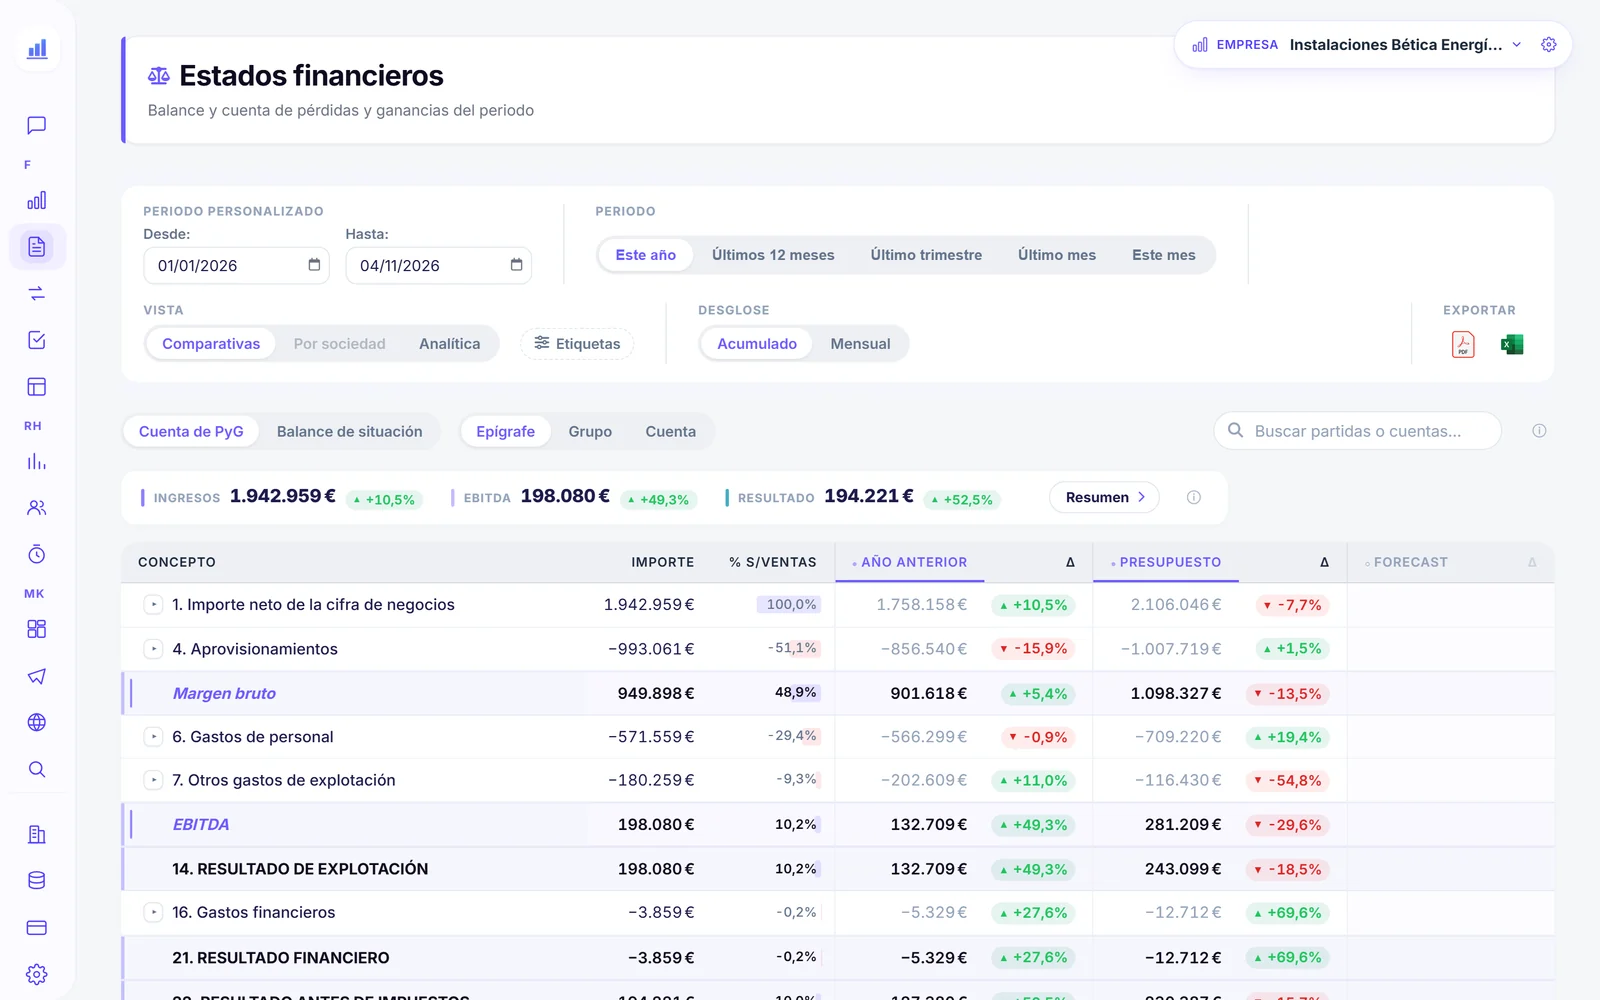
Numio agrupa tus cuentas en las partidas del PGC y calcula los porcentajes sobre ventas, con cada partida desglosada hasta la subcuenta.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.