
Cuenta de pérdidas y ganancias: la película de lo que ha ganado tu empresa
Qué es la PyG (o cuenta de resultados), su estructura según el PGC con las cuentas que alimentan cada partida, los cuatro resultados que hay que mirar, un ejemplo real línea a línea y cuándo puedes presentarla abreviada.
 David González
La cuenta de pérdidas y ganancias —PyG por sus siglas, y también llamada cuenta de resultados— es el estado financiero que recoge todos los ingresos y todos los gastos de una empresa durante un periodo, normalmente un año, y calcula la diferencia: el resultado del ejercicio. Si es positiva, hay beneficio; si es negativa, pérdida. Junto con el balance forma el núcleo de las cuentas anuales.
Vídeo explicativo · 3 min
¿Prefieres verlo? La PyG en 3 minutos
De los ingresos al beneficio final, con el ejemplo de una asesoría.
Esta es la guía base de la PyG en Numio. Aquí verás qué es y qué significa cada nombre, la estructura del modelo del PGC con las cuentas que alimentan cada partida, los cuatro resultados intermedios que hay que saber leer, un ejemplo completo y cómo se hace. Las 24 partidas una a una están en la cuenta de pérdidas y ganancias partida por partida, y la lectura con criterio en cómo interpretar una cuenta de pérdidas y ganancias.
Qué es la cuenta de pérdidas y ganancias (y qué significa PyG)
PyG significa «pérdidas y ganancias». Es el nombre que el Plan General de Contabilidad da a la cuenta de resultados, y las tres denominaciones se usan como sinónimos: cuenta de pérdidas y ganancias en la norma y en el Registro Mercantil, cuenta de resultados en el día a día de la empresa y P&L (profit and loss) en inglés y en las empresas con matriz extranjera. Todas son el mismo documento.
En contabilidad, la cuenta de PyG reúne los saldos de las cuentas de los grupos 6 (compras y gastos) y 7 (ventas e ingresos) del PGC durante el ejercicio. La diferencia entre unos y otros es el resultado, que al cierre pasa al balance, dentro del patrimonio neto, en la cuenta 129 «Resultado del ejercicio».
Lo que la distingue del balance de situación es el tiempo. El balance es una foto a una fecha (qué tienes y qué debes el 31 de diciembre). La PyG es una película de un periodo (cuánto has vendido, cuánto te ha costado y qué ha quedado entre el 1 de enero y el 31 de diciembre). Por eso cada partida de la PyG empieza el ejercicio a cero, y por eso su última línea —el resultado— aparece también en el balance, dentro del patrimonio neto: es el puente entre los dos.
Estructura de la cuenta de pérdidas y ganancias: partidas y cuentas del PGC
El modelo oficial ordena las partidas de la actividad principal hacia fuera: primero lo que tiene que ver con producir y vender, después la financiación, y al final el impuesto. Cada partida se alimenta de cuentas concretas de los grupos 6 (compras y gastos) y 7 (ventas e ingresos). Esta es la estructura del modelo normal, resumida a las partidas que aparecen en la inmensa mayoría de las pymes:
| Partida del modelo PGC | Qué recoge | Cuentas típicas |
|---|---|---|
| 1. Importe neto de la cifra de negocios | Ventas y prestaciones de servicios, menos devoluciones y rappels | 700-705, 706, 708, 709 |
| 2. Variación de existencias de productos terminados y en curso | Lo fabricado y no vendido (o al revés) | 710-713 |
| 4. Aprovisionamientos | Compras de mercaderías y materias primas, variación de sus existencias, subcontratación | 600-608, 610-612, 607 |
| 5. Otros ingresos de explotación | Ingresos accesorios y subvenciones de explotación | 740, 747, 75x |
| 6. Gastos de personal | Sueldos, indemnizaciones, Seguridad Social a cargo de la empresa | 640, 641, 642, 649 |
| 7. Otros gastos de explotación | Alquileres, suministros, servicios profesionales, seguros, publicidad, tributos, pérdidas por insolvencias | 62x, 631, 634, 65x, 694, 695 |
| 8. Amortización del inmovilizado | El desgaste anual del inmovilizado, sin salida de caja | 680, 681, 682 |
| 9 a 13. Subvenciones de capital, excesos de provisiones, deterioros y resultados por venta de inmovilizado, otros resultados | Partidas no recurrentes de la explotación | 746, 795x, 69x/79x, 77x/67x, 678, 778 |
| A.1) RESULTADO DE EXPLOTACIÓN | Suma de 1 a 13 | |
| 14. Ingresos financieros | Intereses y dividendos cobrados | 760-769 |
| 15. Gastos financieros | Intereses de préstamos, pólizas, leasing y descuento de efectos | 661, 662, 664, 665, 669 |
| 16 a 19. Variación de valor razonable, diferencias de cambio, deterioros de instrumentos financieros | Partidas financieras no recurrentes | 663, 668/768, 696-699/796-799 |
| A.2) RESULTADO FINANCIERO | Suma de 14 a 19 | |
| A.3) RESULTADO ANTES DE IMPUESTOS | A.1 + A.2 | |
| 20. Impuestos sobre beneficios | El Impuesto sobre Sociedades devengado (corriente y diferido) | 6300, 6301, 633, 638 |
| A.5) RESULTADO DEL EJERCICIO | A.3 − 20 (más operaciones interrumpidas, si las hay) | 129 |
Dos partidas engañan a casi todo el mundo. Los aprovisionamientos no son «lo comprado» sino lo consumido: compras más existencias iniciales menos existencias finales; una empresa que llena el almacén en diciembre no tiene más gasto, tiene más stock. Y la amortización es un gasto real que no sale de la caja ese año: por eso el resultado y la tesorería nunca coinciden. Lo desarrollamos en la guía de amortizaciones.
Los cuatro resultados de la PyG (y el EBITDA, que no está)
La cuenta de resultados no da un número: da cuatro, en cascada. Cada uno responde a una pregunta distinta, y leer solo el último es la forma más habitual de equivocarse.
Y hay un quinto número que todo el mundo mira y no aparece en el modelo oficial: el EBITDA, el resultado de explotación antes de amortizaciones. No es una partida del PGC, es una medida alternativa de rendimiento que se calcula aparte, y por eso dos empresas pueden darte dos EBITDA distintos para la misma PyG. Entre los aprovisionamientos y los gastos de personal hay otro escalón informal, el margen bruto, que tampoco figura en el modelo y que es el primero que conviene calcular.
Ejemplo de cuenta de pérdidas y ganancias, línea a línea
Esta es la PyG de una empresa de servicios de ocho personas que factura 480.000 € al año. La columna del porcentaje sobre ventas es la que de verdad se lee: convierte cada importe en algo comparable con otro año o con otra empresa.
| Partida | Importe | % s/ ventas | Qué mirar |
|---|---|---|---|
| Importe neto de la cifra de negocios | 480.000 € | 100,0 % | Facturación del ejercicio |
| Aprovisionamientos | −72.000 € | −15,0 % | Subcontratación puntual |
| Margen bruto (no es partida del PGC) | 408.000 € | 85,0 % | Alto: en servicios no hay coste de material |
| Gastos de personal | −276.000 € | −57,5 % | 8 personas, coste empresa |
| Otros gastos de explotación | −78.000 € | −16,3 % | Alquiler, software, gestoría, marketing |
| EBITDA (no es partida del PGC) | 54.000 € | 11,3 % | Resultado antes de amortizar y financiar |
| Amortización del inmovilizado | −12.000 € | −2,5 % | Equipos y licencias |
| A.1) Resultado de explotación | 42.000 € | 8,8 % | Lo que gana el negocio operando |
| Gastos financieros | −6.000 € | −1,3 % | Préstamo e intereses de póliza |
| A.3) Resultado antes de impuestos | 36.000 € | 7,5 % | Base del impuesto |
| Impuesto sobre beneficios | −9.000 € | −1,9 % | 25 % sobre el resultado antes de impuestos |
| A.5) Resultado del ejercicio | 27.000 € | 5,6 % | El beneficio final |
Lo que cuenta esta cuenta. El margen bruto del 85 % es normal en servicios, donde el coste principal son las personas y no el material; en una empresa comercial rondaría el 30 %. El punto crítico está en personal, que se lleva el 57,5 % de cada euro facturado: es la palanca que decide si la empresa gana dinero. El EBITDA del 11,3 % dice que el negocio es rentable operando, aunque sin mucho colchón. Y entre el EBITDA (54.000 €) y el resultado final (27.000 €) se evapora la mitad: amortizaciones, intereses e impuestos, partidas que no se deciden en el día a día comercial. Mirar solo la cifra de arriba, o solo la de abajo, lleva a conclusiones opuestas.
Cómo se hace una cuenta de pérdidas y ganancias
Igual que el balance, la PyG no se rellena: sale de la contabilidad. Si los gastos e ingresos están bien registrados en los grupos 6 y 7, la cuenta de resultados es una consecuencia. El trabajo real está en dos principios y en los ajustes de cierre.
Un ingreso se apunta cuando se presta el servicio o se entrega el bien, no cuando se cobra; un gasto, cuando se consume, no cuando se paga. Es lo que hace que la PyG mida rentabilidad y no tesorería. Una factura de diciembre cobrada en febrero es ingreso de este año.
Nóminas y seguros sociales (640, 642), amortizaciones (681), la variación de existencias (610), los intereses del préstamo (662) y el impuesto devengado (6300). Los que faltan con más frecuencia son justo los que no llegan en una factura.
Periodificar lo que cruza el año (un seguro anual pagado en octubre es gasto de tres meses, no de doce), dotar el deterioro de los clientes dudosos (694) y contabilizar las existencias finales. Son los mismos asientos que cuadran el balance: los dos estados se cierran a la vez.
Todas las cuentas de los grupos 6 y 7 se saldan contra la 129, cuyo saldo es el resultado del ejercicio. Después, cada cuenta va a su partida del modelo con la tabla de arriba y se presenta con la columna del año anterior al lado.
Con Holded, Odoo o a3innuva, los pasos 2 y 4 son automáticos en cuanto los asientos existen. Lo que sigue siendo trabajo humano —y donde se equivocan las cuentas de resultados— es el 1 y el 3. Por eso conviene pasar una revisión del cierre antes de dar la PyG por buena.
Cuenta de pérdidas y ganancias normal y abreviada: cuál te toca
La PyG abreviada agrupa partidas (por ejemplo, junta en una sola línea los deterioros y resultados por venta de inmovilizado) y la pueden usar muchas más empresas que el balance abreviado, porque sus límites son mayores. Según la Ley de Sociedades de Capital, puede presentar la cuenta de pérdidas y ganancias abreviada la sociedad que durante dos ejercicios seguidos cumpla al menos dos de estos tres límites:
| Límite (dos de tres, dos ejercicios seguidos) | PyG abreviada | Balance abreviado, para comparar |
|---|---|---|
| Total activo | ≤ 11.400.000 € | ≤ 4.000.000 € |
| Cifra anual de negocios | ≤ 22.800.000 € | ≤ 8.000.000 € |
| Plantilla media | ≤ 250 empleados | ≤ 50 empleados |
Es decir: prácticamente cualquier pyme española puede depositar la PyG abreviada. Ahora bien, abreviada es la presentación, no la contabilidad: las cuentas de detrás son las mismas, y para dirigir la empresa conviene mirar siempre el desglose completo. La Directiva (UE) 2023/2775 ha elevado los umbrales europeos un 25 %; comprueba la cifra vigente antes de formular.
PyG, balance y cash flow: qué cuenta cada uno
La cuenta de pérdidas y ganancias es el estado que explica rendimiento durante un periodo: ventas, gastos y resultado. El balance presenta saldos a una fecha: activos, obligaciones y patrimonio. La tesorería responde si entró dinero y qué pagos se pueden atender. Son lecturas conectadas, pero no intercambiables; aquí basta distinguirlas para interpretar bien la PyG.
| Pregunta | PyG | Balance | Flujos de efectivo |
|---|---|---|---|
| ¿Cuándo? | En un periodo. | En una fecha. | Durante un periodo. |
| ¿Qué muestra? | Ingresos, gastos, resultado. | Activo, pasivo, patrimonio. | Cobros y pagos clasificados. |
| ¿Una venta a crédito? | Ingreso y resultado, si corresponde. | Cliente pendiente de cobro. | No genera entrada hasta cobrar. |
| Guía específica | Esta página. | Balance de situación. | Estado de flujos. |
En el ejemplo de esta guía, cobrar una factura ya reconocida cambia banco y clientes en el balance, pero no crea otro ingreso en la PyG. La comparación operación por operación merece una explicación específica; el foco de esta URL sigue siendo cómo elaborar y leer correctamente la cuenta de pérdidas y ganancias.
Errores frecuentes al hacer o leer la PyG
Sin el asiento de variación de existencias, todo lo comprado se convierte en gasto del año aunque siga en el almacén. El margen bruto sale hundido en diciembre y disparado en enero.
«Hemos ganado 27.000 €» no dice nada sin el «5,6 % sobre ventas» al lado. Es el porcentaje lo que permite comparar con el año pasado, con el presupuesto o con el sector.
Un resultado final positivo puede esconder una explotación en pérdidas salvada por un ingreso extraordinario, o al revés. Los cuatro escalones existen para separar el negocio de lo que no es negocio.
Las dos partidas que más se omiten en las PyG «de gestión». Sin ellas, el beneficio es el de una empresa que no existe: una sin dirección y sin desgaste de equipos.
La PyG anual llega en abril, cuando el año ya está cerrado. Una cuenta de resultados mensual, con el acumulado y el comparativo, es la que permite corregir algo a tiempo.
Calculadora: de las ventas al resultado del ejercicio
Introduce las cifras anuales de tu cuenta de resultados (gastos en positivo) y la calculadora recorre los cinco escalones del modelo del PGC: margen bruto, EBITDA, resultado de explotación, resultado antes de impuestos y resultado del ejercicio, cada uno en euros y en porcentaje sobre ventas.
Tu cuenta de pérdidas y ganancias en cinco escalones
Importes anuales en euros. El impuesto se calcula al tipo general del 25 % sobre el resultado positivo.
La PyG en Numio: mensual, comparada y explicada
Numio se conecta al ERP (Holded, Odoo o a3innuva Contabilidad) y construye la cuenta de pérdidas y ganancias sobre el modelo del PGC en cada sincronización: mes a mes, en porcentaje sobre ventas, con el presupuesto y el año anterior al lado, y con el margen bruto y el EBITDA ya calculados. Cualquier partida se abre hasta la cuenta y la subcuenta.
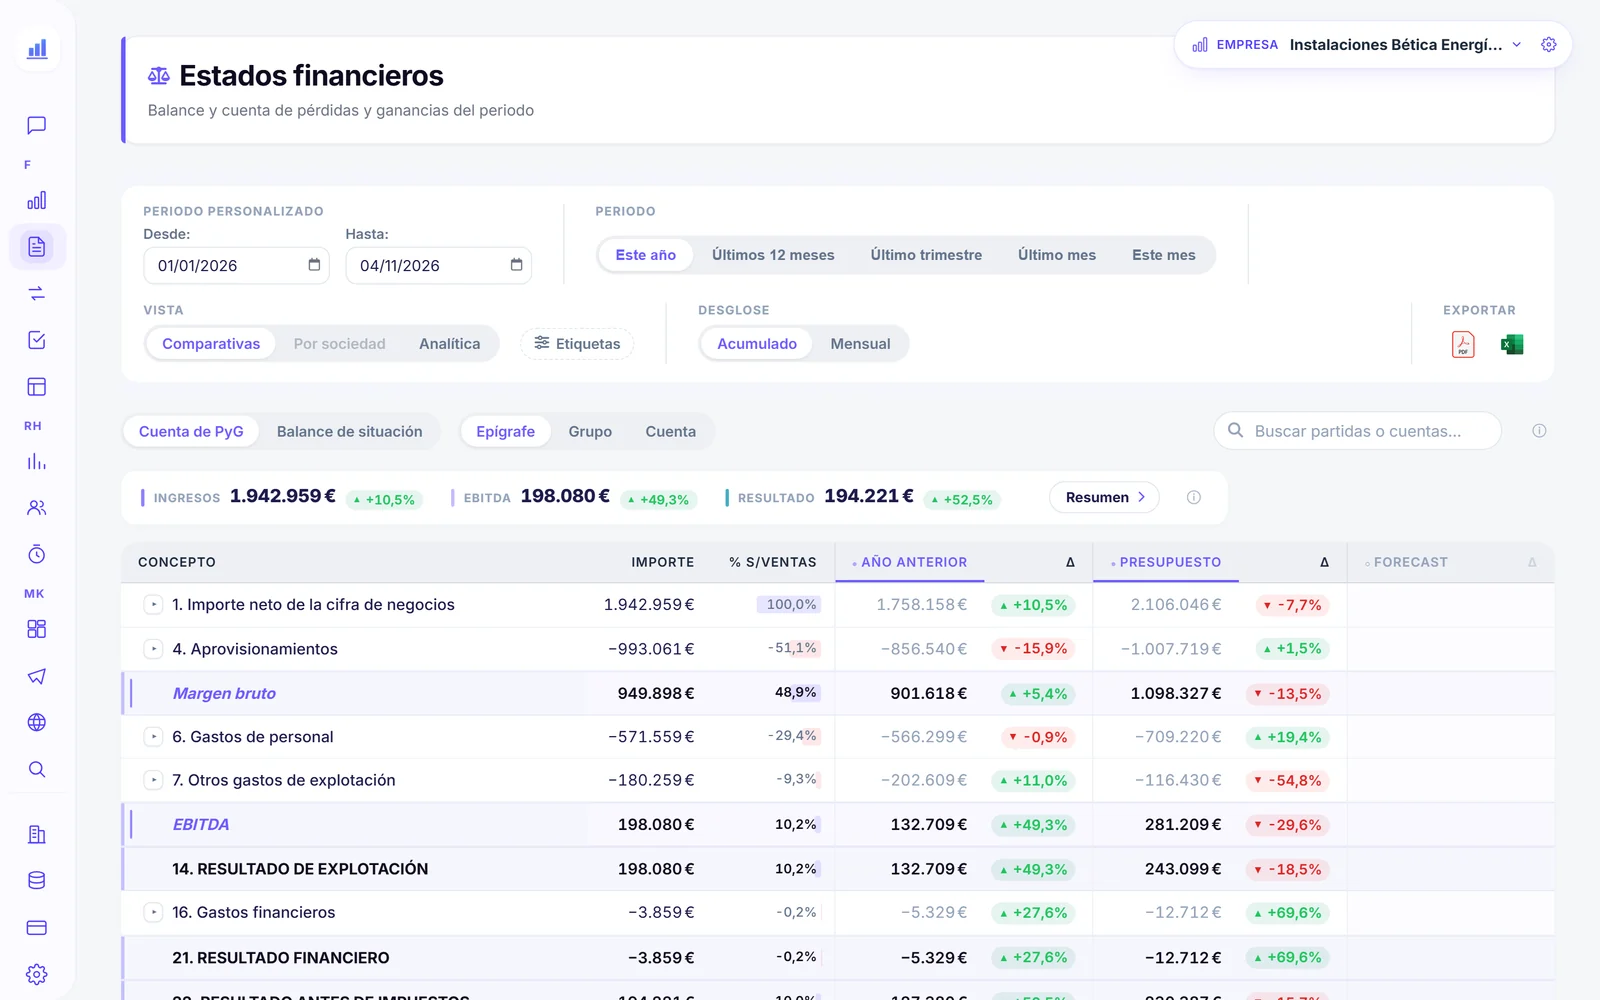
Si quieres verla aplicada a una empresa concreta, sigue con el ejemplo de cuenta de pérdidas y ganancias resuelto o repasa la PyG partida por partida.
La PyG y el balance se leen juntos: siguiendo una venta, un cobro y un gasto por los dos estados y por la caja se ve en qué se diferencian. Lo hacemos en cuenta de resultados frente a balance.
Preguntas frecuentes
¿Qué significa PyG?
¿Qué es la PyG de una empresa?
¿Qué es la PyG en contabilidad?
¿Cómo se hace una cuenta de PyG?
¿Es lo mismo la cuenta de resultados que la cuenta de pérdidas y ganancias?
¿Cuál es la estructura de la cuenta de pérdidas y ganancias?
¿Es obligatoria la cuenta de pérdidas y ganancias?
¿Qué diferencia hay entre EBITDA y resultado de explotación?
Conclusión
La cuenta de pérdidas y ganancias es la película del ejercicio: cuánto ha entrado, cuánto ha costado y qué ha quedado, en cuatro escalones que separan el negocio de su financiación y de sus impuestos. Se hace sola si la contabilidad está bien; se lee bien si se mira en porcentaje sobre ventas y se compara con algo.
Para seguir: las 24 partidas del modelo, una a una; cómo interpretar la cuenta de resultados con sus márgenes y señales; y las dos guías de lo que la PyG no cuenta: el balance de situación y el cash flow.
Tu cuenta de resultados, al día y explicada
Numio construye la PyG sobre tu contabilidad y se actualiza solo con tu ERP: en porcentaje sobre ventas, con el presupuesto y el año anterior al lado, y cada partida desglosada hasta la subcuenta.
Prueba Numio 30 días gratisSin tarjeta y sin permanencia, desde 39€/mes. ¿Llevas la contabilidad de clientes? Reserva una demo para asesorías.